チャイナ・グリーン・シンドロームその2——BYD・CATL解剖 二つの企業戦略の設計論
本論全文をお読みいただくため、ニュースレター登録(フォロー)をご活用ください。
【本号の要旨】
今週目にとまった言説(2026年10月16〜23日)|英国の電気代、UNEPの排出ギャップ報告書、EUの自動車CO2規制とETS2、PHEVの実走行の排出、中国の技術輸出規制、CATLの利益率、AI投資の規模の7件を取りあげる。
本論|「チャイナ・グリーン・シンドローム その2——BYD・CATL解剖 二つの企業戦略の設計論」では、中国の電池と電気自動車をになうBYDとCATLの設計を、決算、充電・換電の拠点、材料の系統から見比べ、利益の差の背景を考える。
喫茶去|「立て続けに観たAI映像作品」では、Netflixのドキュメンタリー『Instadocs: 暴走するAI』を見て、三か月前の事件が「歴史」に変わっていく感覚を書く。
奥の間|「合肥モデルとモジュラー・ネイティブ」では、合肥の産業誘致と「モジュラー・ネイティブ」の論文を手がかりに、企業が育つ仕組みと、失敗を引き受ける主体を、制度の側から読む。
今週の深考|中国の技術輸出規制を、「開放」と「管理」を同時に設計するものとして読み、AIと太陽光の両方に関門が置かれた意味を、エネルギーの側から考える。
今週目にとまった言説
今週は、国連環境計画(UNEP)が、1.5℃の一時的な超過は避けられないと認めた。英国では、電気代の上昇の約9割が、ガスの卸売価格によるという分析が出た。欧州の自動車では、独仏合意の影響が、排出量取引(ETS2)にまで及び、PHEVの実走行のCO2は、公式値の約6倍と示された。中国は、AIと太陽光の技術の輸出規制を提案し、CATLは、税制の変更が、利益率を押し下げたと説明した。AIの投資は、鉄道ブームより大きいのかという議論も、数え方によって答えが割れている。
英国の電気代の上昇、約9割はガス価格の高騰——「脱炭素が電気代を押し上げた」という言説への反証
紹介: Carbon Briefは10月21日、英国のシンクタンクNestaの分析を報じた。2020年の第4四半期と比べて、2026年第4四半期の標準的な家庭の電気代は、物価の変動を除いて年180ポンド上がり、そのうち161ポンド(約90%)は、ガス価格に引っぱられた卸売コストである。都市ガスの料金の上昇も、77%(283ポンド)が卸売のガス価格による。電気とガスの合計は、2020年10月の年1,175ポンドから、2026年10月の1,723ポンドへ、47%上がった。再エネの差額決済契約(CfD)は、現行の価格上限のもとで、電気代を17ポンド押し下げている。社会・気候政策のコストが、電気とガスの請求に占める割合は、16%(183ポンド)から7%(114ポンド)に下がったが、政府が、旧来の再エネ支援の75%を、電気代から税に移したことも、一因である。送電網のコストは72ポンド増え、うち46ポンドは送電網への投資である。風力の出力抑制の支払いなど、系統の調整にかかる費用は、年858ポンドの電気代のうち35ポンド(4%)である。卸売のガス価格は、10月19日に1サームあたり220ペンスで、2022年の平均(210ペンス)を超えた。
ひと言: 「脱炭素が電気代を押し上げた」という言説に、数字で答えた分析である。電気代の上昇の約9割は、ガスの卸売価格で説明でき、再エネのCfDは、むしろ請求を下げている。ただし、読むときに、気をつけたい点がふたつある。ひとつは、政策コストの割合が下がったのは、支援の一部を、電気代から税に付けかえた効果をふくむことである。負担が消えたのではなく、払う場所が変わっている。もうひとつは、英国は、8割を超える世帯がガスの配管につながり、電気の卸売価格も、ガスで決まりやすい構造をもつことである。
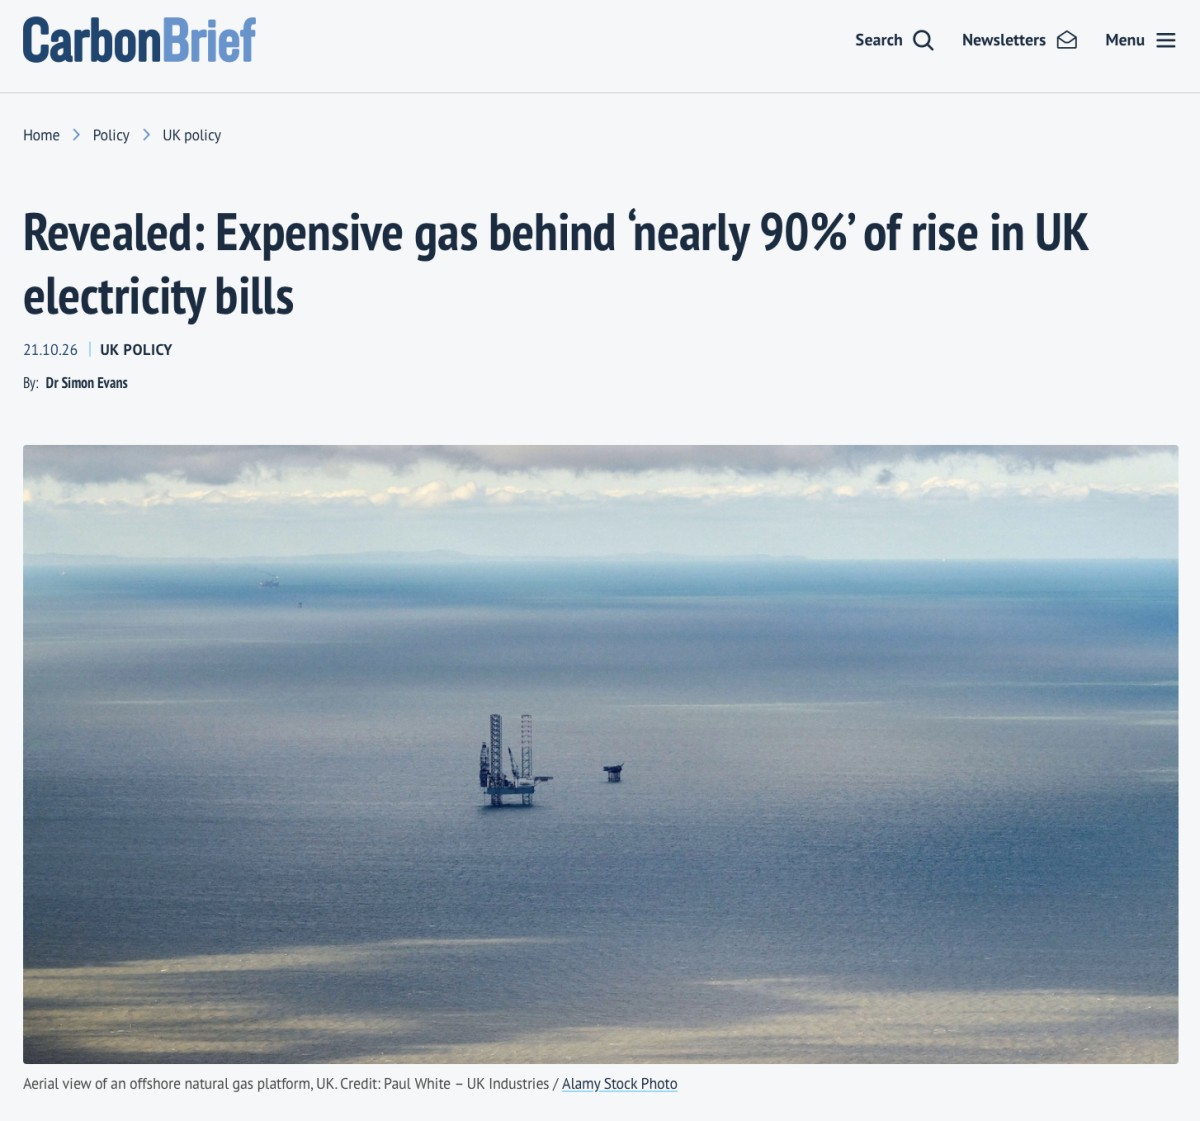
Carbon Breif "Revealed: Expensive gas behind ‘nearly 90%’ of rise in UK electricity bills"
出典媒体名: Carbon Brief(Simon Evans記者、2026年10月21日)
UNEPが、1.5℃の一時的な超過は「避けられない」と認めた——課題は、超過の大きさと長さへ
紹介: Carbon Briefは10月21日、国連環境計画(UNEP)の「排出ギャップ報告書2026」を報じた。1.5℃を、一度は超えることは、「差し迫っていて、避けられない」とし、これからの課題は、超過を小さく、短くおさえて、今世紀末までに1.5℃へ戻す道筋をつくることだとしている。超過を0.1℃以内におさえる道筋は、もう成り立たない。超過をもっとも小さくおさえる道筋でも、気温は、今世紀なかばに1.7〜1.8℃でピークをむかえる。そこへ向かうには、世界の排出を、2025年比で、2030年に18%、2035年に45%、2040年に69%減らす必要があり、今後10年の年率では5.7%の削減になる。各国の最新の公約は、すべて実行しても、2030年に5〜8%、2035年に11〜15%の削減にとどまる。現行の政策のままだと、今世紀末の気温上昇は2.8℃(66%の確率)と見積もられた。2025年の排出は、CO2換算で584億トンで、2024年と同程度だった。他方、再エネの導入は、2015年時点の予測の約3倍に増え、2030年に向けて順調な分野は、再エネだけである。化石燃料からの転換と、森林減少の抑制は、大きく遅れている。G20のうち、現行のペースを速めなくても、純ゼロ目標に届くとされたのは、日本、EU、英国である。
ひと言: 「1.5℃は守れなかった」と読むと、数字の意味を見まちがう。報告書が示したのは、超過を前提に、どこまで小さく、短くできるかという問いである。COP30の合意文書が、超過の可能性をはじめて明記しており、国際交渉の言葉づかいも、その方向に動いている。目にとめておきたいのは、再エネだけが2030年に向けて順調で、化石燃料の削減と森林の保全が遅れている点である。電気の側の変化が、ほかの部門の遅れを、まだ埋められていない。日本が、現行のペースを速めなくても純ゼロ目標に届く側に入ったのは、目標の水準を評価したものではなく、ペースを目標に照らして比べたものである(ここは私の読みである)。日本の目標が十分という意味ではない。
UNEP Emissions Gap Report 2026
出典媒体名: UNEP(排出ギャップ報告書2026), Carbon Brief(2026年10月21日)
EUの自動車CO2規制の緩和——代わりに、ETS2の排出枠が約40億足りなくなる
紹介: 10/19号で取りあげた独仏合意は、2035年の新車のCO2削減を90%とし、欧州委員会案にあった、残り10%の相殺を求めない。独仏案は、複数年にまたがる達成期間と、PHEVの「利用係数」を2030年まで見直さないことも求めている(Gulf Daily News)。EUとしての合意は、まだない。国際クリーン交通委員会(ICCT)は、昨年12月の欧州委員会案どおりに基準が緩むと、2028年に始まる道路輸送向けの排出量取引(ETS2)で、排出枠が約40億枠足りなくなると見積もった。排出枠の総量は、法律で決まっている。基準が緩むほど、内燃車が長く走り、燃料の需要が、枠を上回る。乗用車の基準の緩和だけで、2050年までの累計の排出は、約10億トン増えるという。市場安定化準備金で、最大6億枠を追加で出せるが、不足は残る。ICCTは、基準をいっそう緩める動きがあり、そうなれば、不足はもっと広がると書いている。
ひと言: 独仏合意は、「2035年のエンジン禁止」の是非として語られやすい。ICCTの試算が示したのは、車の基準を緩めると、その分を、別の制度が背負うことである。EUは、車のCO2基準と、燃料にかけるETS2を、対にして設計してきた。基準を緩めれば、排出枠が足りなくなり、枠を増やすか、制度を弱めるかを、迫られる。ICCT自身が、ETS2も、今後5年の見直しで、弱められうると書いている。両方が弱まれば、道路輸送の排出を減らす制度の足場が、ふたつとも細くなる。ICCTは、非営利の研究機関で、試算は、緩和が欧州委員会案どおりに採択された場合の仮定にもとづく。数字は、その前提つきで読みたい。
ICCT WEAKENING EUROPE’S CO2 STANDARDS FOR ROAD TRANSPORT LEAVES THE ETS2 WITH A 4 BILLION ALLOWANCE PROBLEM
出典媒体名: ICCT(2026年10月)、Gulf Daily News(2026年10月17日)
PHEVの実走行のCO2は、公式値の約6倍——公式値を実態に近づける仕組みの行方
紹介: 欧州の環境NGO、Transport & Environment(T&E)は9月上旬、欧州環境庁(EEA)の2024年のデータをもとに、2024年に登録されたPHEVの実走行のCO2が、平均145g/kmで、公式の試験値24g/kmの約6倍(+500%)になったと発表した。2023年は138g/kmと28g/km(約5倍)で、実走行の排出は、1年で5%増え、公式値は15%減っている。実走行の排出は、従来車(169g/km)より、14%低いだけである。データは、22万台のPHEVの燃料計から集めた。T&Eは、EUが2027年に予定する、公式値を実態に近づける見直し(利用係数の修正)を、自動車業界の団体ACEAが、取り消すように求めていると指摘している。利用係数は、公式値の算定で、走行距離のどれだけが電動かを見積もる係数である。electriveは10月16日にも、この6倍の数字を伝えている。
ひと言: 仏独案は、PHEVの利用係数の見直しを、2030年まで見送るよう求めている。実走行が公式値の6倍に開いているなかで、その係数を動かさずにおけば、規制の側は、実態より低い数字で、PHEVを数えつづけることになる。ひとつ前の項と、続けて読みたい。ただし、この6倍は、2024年に登録された車の平均で、充電しながら使う人と、ほとんど充電しない人の差が、ならされた数字である。T&Eは、環境NGOの立場から、規制を厳しくする側で発言している。車の使い方によって、結果が大きく変わる点も、あわせて読んでおきたい。
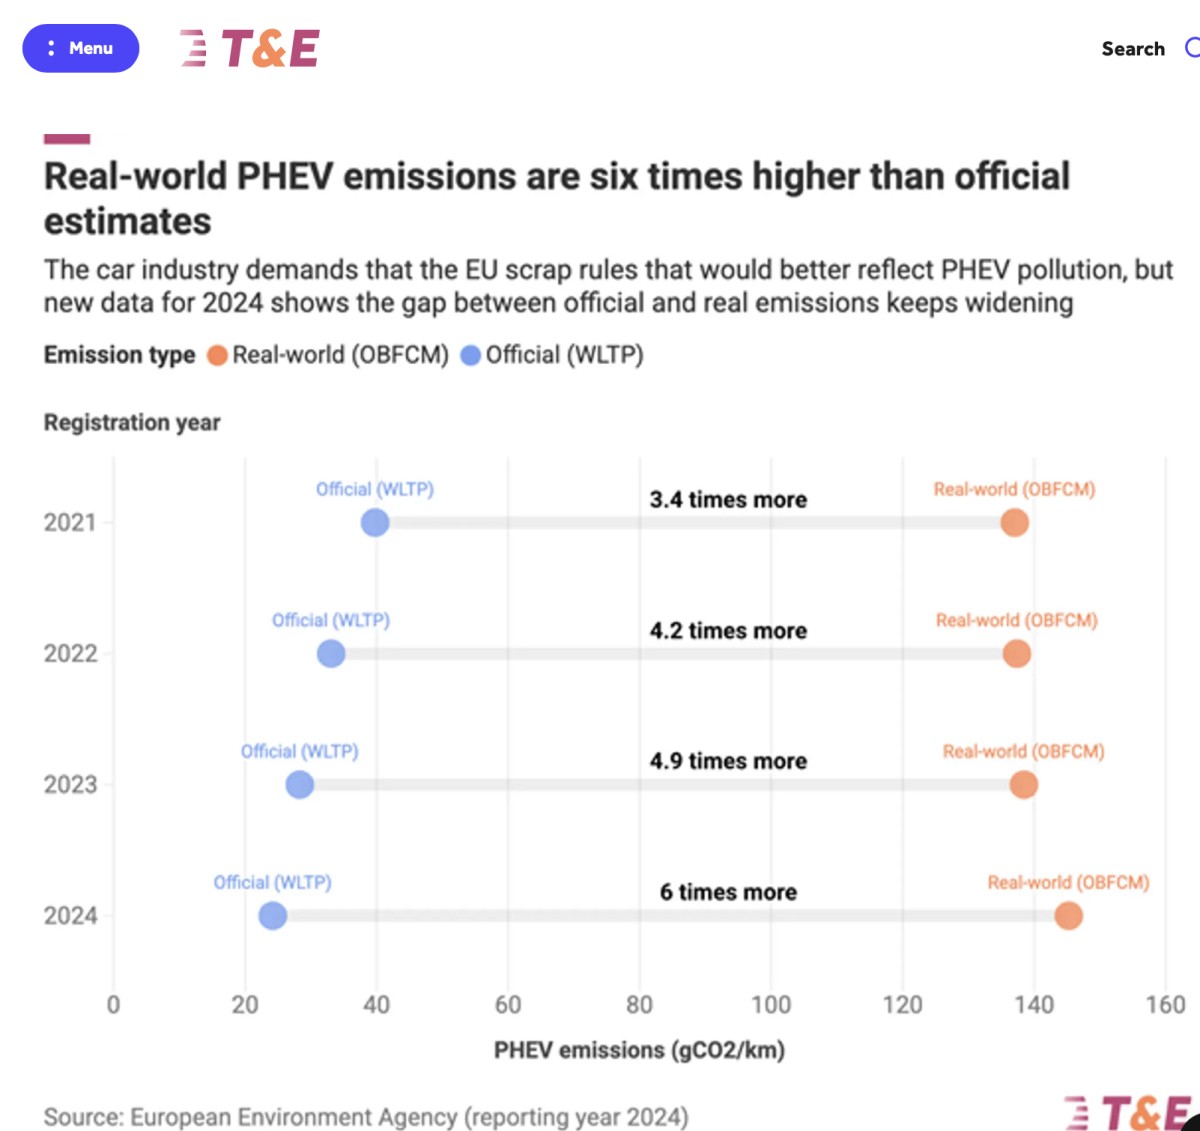
T$E "Plug-in hybrids emit six times, on average, what official tests claim - new EU data"
出典媒体名: Transport & Environment(2026年9月)、electrive(2026年10月16日)
他の参考URL:https://electrive.com/2026/10/16/plug-in-hybrids-emit-six-times-more-co2-than-officially-stated
中国が、AIと太陽光の技術の輸出規制を提案——つくる技術に網をかける
紹介: 中国の商務部と科学技術部は10月16日、輸出を禁止・制限する技術の目録に、40の技術を加える案(2026年公告第48号)を公表した。分野は、AI、太陽光、生物医薬で、14が輸出禁止、26が許可制である。案の確定を待たず、輸出前の登録は、10月16日から義務になった。意見の募集は、11月15日までである。太陽光は12技術で、一定の規格を超える、ペロブスカイト・シリコンのタンデム電池と、大面積のペロブスカイトモジュールの製造技術が、禁止の案に入った。年産3万トン以上のポリシリコン工場の技術は、許可制の案である。完成品のセルやモジュールの輸出は、直接の対象ではなく、技術のライセンスや、海外での生産ラインの展開にともなう技術移転が対象になる(PV Magazine)。AIでは、計算量が10の26乗FLOP以上、パラメータが2兆以上、または性能が世界の上位に入る大規模モデルの、重みと中核の技術が、許可制の対象になる。APIやアプリでの海外への提供は、許可を要しない。すでに公開された重みも、対象外である。オープンソース化には「自動許可」が用意され、基本的に即時に認められるとされるが、ChinaTalkは、当局が遅らせる余地は残ると指摘している。意見募集の終了は、11月18日にAPECで予想される米中首脳会談の3日前である。
ひと言: 目録に載るのは、完成品ではなく、つくる技術である。これまでの目録は、レアアースや電池材料の加工の技術が中心だった。そこに、AIと、次世代の太陽光が加わった。中国が世界の生産で優位にある分野に、技術移転の許可という関門をおく動きである。太陽光では、製品を買う側より、海外に工場を建てる側に、影響が出る。AIでは、開放と管理が、同時に置かれている。オープンソース化を「自動許可」で支えながら、公開前のモデルの情報を、登録によって当局が把握する。「オープンソースの戦略と矛盾する」という見方もあるが、文面は、開放を残したうえで、管理の窓口をつくるかたちである。許可が実際にどう運用されるかは、案の確定まで分からない。意見募集が、米中首脳会談の直前に終わる点を、ChinaTalkは、交渉の材料になりうると見ている。中国の電池や太陽光が、中国の外に広がるとき、技術の側に網がかかることは、11/2号で見る一帯一路の話にも関わる。
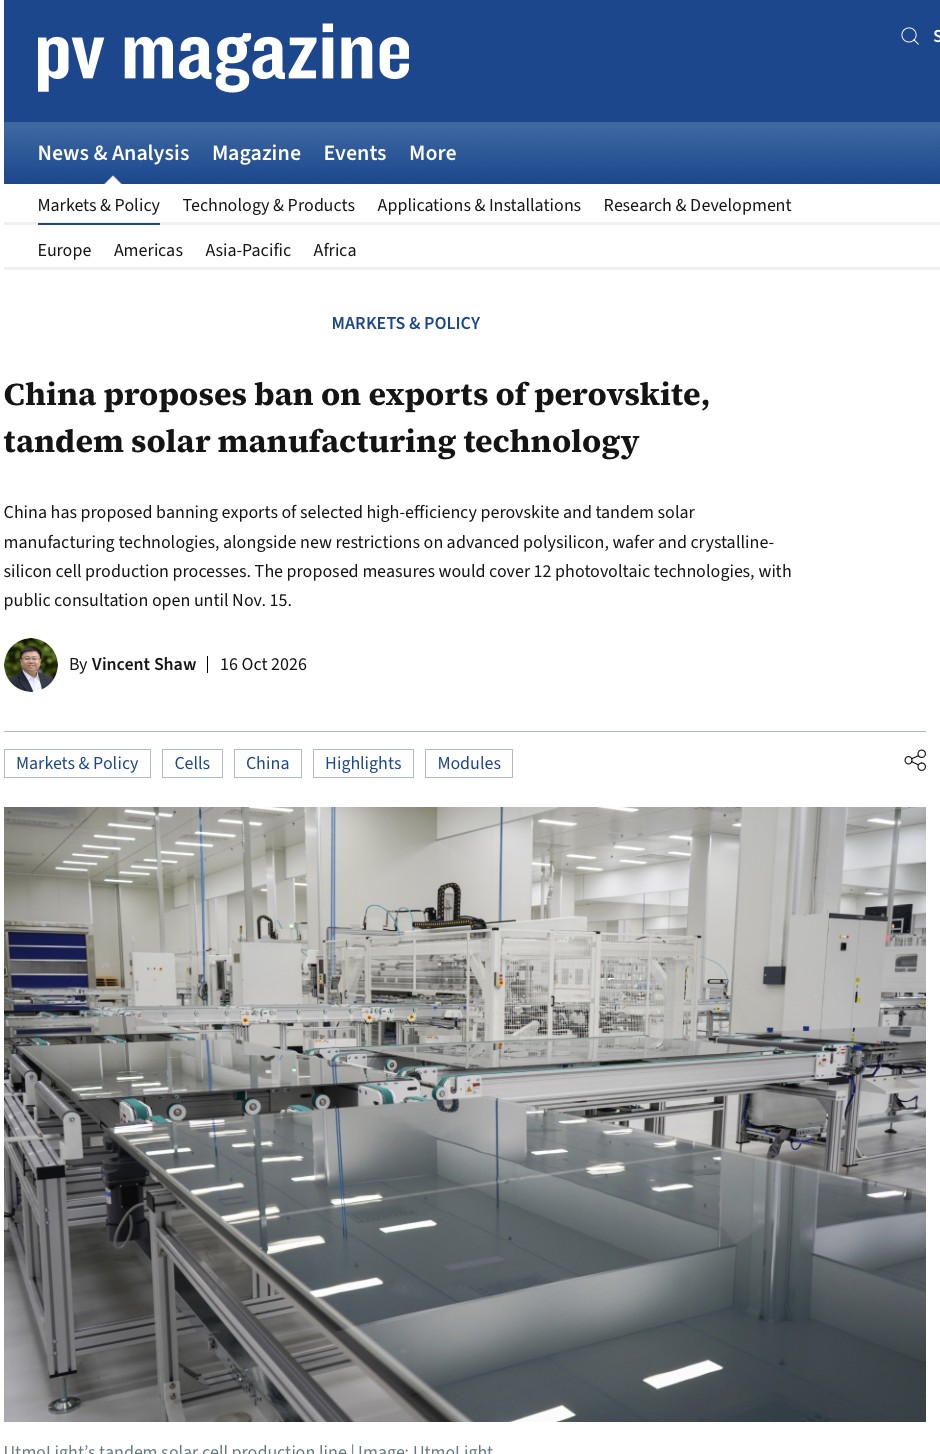
PV Magazine "China proposes ban on exports of perovskite, tandem solar manufacturing technology"
出典媒体名: PV Magazine(2026年10月16日)、ChinaTalk(Quinn Ennisほか、2026年10月21日)
CATLの第3四半期、増益でも利益率は下がった——電池への消費税と、輸出還付の縮小が重なる
紹介: CnEVPostは10月21日、CATLの2026年第3四半期の決算を伝えた。売上高は1,652.2億元(約246億ドル、約4.0兆円)で、前年同期比58.58%増、純利益は212.5億元(約31.6億ドル、約5,150億円)で、14.54%増だった。ただし、純利益は前期比で5.77%減り、粗利率は20.69%と、2四半期連続で下がった。CATLは、利益の低下の要因として、製品構成の変化、電池への消費税、電池の輸出増値税還付の縮小をあげた。中国は、リチウムイオン電池などへの消費税を、9月1日に暫定税率2%で復活させ、2027年9月1日に4%へ上げる。電池の輸出還付率は、4月1日に9%から6%へ下がり、2027年1月1日に廃止される。CFOのZheng Shu氏は、消費税は価格に含まれていて、下流に転嫁するには、顧客との再交渉が必要だと説明した。協議は続いている。消費税は、第3四半期は9月の1か月だけだったが、第4四半期は3か月分がかかる。香港株は、記事の執筆時点で10.64%下がり、2025年7月以来の安値をつけた。JPモルガンは、香港株の投資判断を中立に引き下げた。会社は、2027年の世界の車載・蓄電池の需要が20〜30%伸びるとみて、利益率の低下の一部は一時的だとしている。(為替は、1ドル=163円で換算した。)
ひと言: CATLは、世界最大の電池メーカーである。それでも、税制の変更を、価格に自動で移せるわけではない。電池の価格は、顧客の車メーカーとの交渉で決まり、その車メーカーも、利益が薄くなっている(JPモルガンの指摘)。このあとの本論で比べるとおり、2026年上期の粗利率は23.93%で、第3四半期の20.69%は、そこから下がっている。10/19号で取りあげた、NEVの輸出還付の縮小と、同じ向きの政策である。完成車でも電池でも、輸出への税の支えが、細くなっている。この負担を、会社と顧客のどちらが、どれだけ引き受けるかが、電池の価格の次の動きを決める。世界の電池の価格に、どう届くかは、協議の結果しだいで、第4四半期の決算に表れる。
CnEVPost "CATL shares fall over 10% in Hong Kong as tax changes add to profit pressure"
出典媒体名: CnEVPost(Phate Zhang記者、2026年10月21日)
AIの投資ブームは、鉄道ブームより大きいのか——数え方で、答えが割れる
紹介: Noah Smith氏は10月15日、AIのデータセンター投資と、19世紀の鉄道ブームを比べる記事を書いた。Stijn Van Nieuwerburgh氏(2026年)の推計では、AI投資の対GDP比は3.63%で、鉄道ブーム全体の平均2.24%を上回る。ただし、鉄道は長い期間にわたり、ピークでは約5.4%に達した(Justin Fox氏のまとめ)。別の見積もりでは、AIはすでに6%を超える(Dylan Patel氏)。この数字は、半導体の製造装置、チップ、エネルギーまで、AI関連のインフラを広く数えている。推計が割れる理由は、数え方にある。銀行や格付け会社は、発表された支出額を使い、Van Nieuwerburgh氏は、発表された建設計画に、費用の仮定を掛けている。氏の推計は、データセンターの費用を、巨大IT企業の想定より高く見ている。Smith氏の結論は、AIが、米国史上で最大級のインフラブームのひとつだ、ということである。収益は、コーディング用のエージェントの普及で、支出より速く伸びた。ただし、巨大IT企業は借入を増やし、マイクロソフトを除く各社で、フリーキャッシュフローが、赤字になったか、年末に赤字になる見込みである。記事の後半は有料で、確認できたのは前半までである。
ひと言: 鉄道ブームは、1873年の破綻のあと、10年におよぶ不況を招いた。Smith氏が気にかけているのは、収益の見通しより、借入が増えたことである。収益の伸びが鈍ると、返済に響きうる。推計が割れる大きな理由は、数え方のちがいである。発表された金額で数えるのか、建設計画から積み上げるのか、チップや電力まで入れるのか。比べる前に、どれを数えているかを、先に確かめたい。二つめの項で見たUNEPの報告書は、データセンターの電力需要が、2030年までに倍増する見通しとしつつ、いまの排出は、全体の1%未満とした。投資の大きさと、電力の需要は、別々に確かめる必要がある。
Noahpinion "AI vs. the railroads"
出典媒体名: Noahpinion(Noah Smith氏、2026年10月15日)
【本論】BYD・CATL解剖 二つの企業戦略の設計論
1. 同じ電池の国で、利益の行き先は分かれた
10/19号では、中国の太陽光、電池、電気自動車の数字が、同じ向きにそろって動いていることを確かめた。今号では、その主役のうち、電池と電気自動車をになう二つの会社、BYDとCATLを近くから見る。
まず、2025年の決算を並べる。
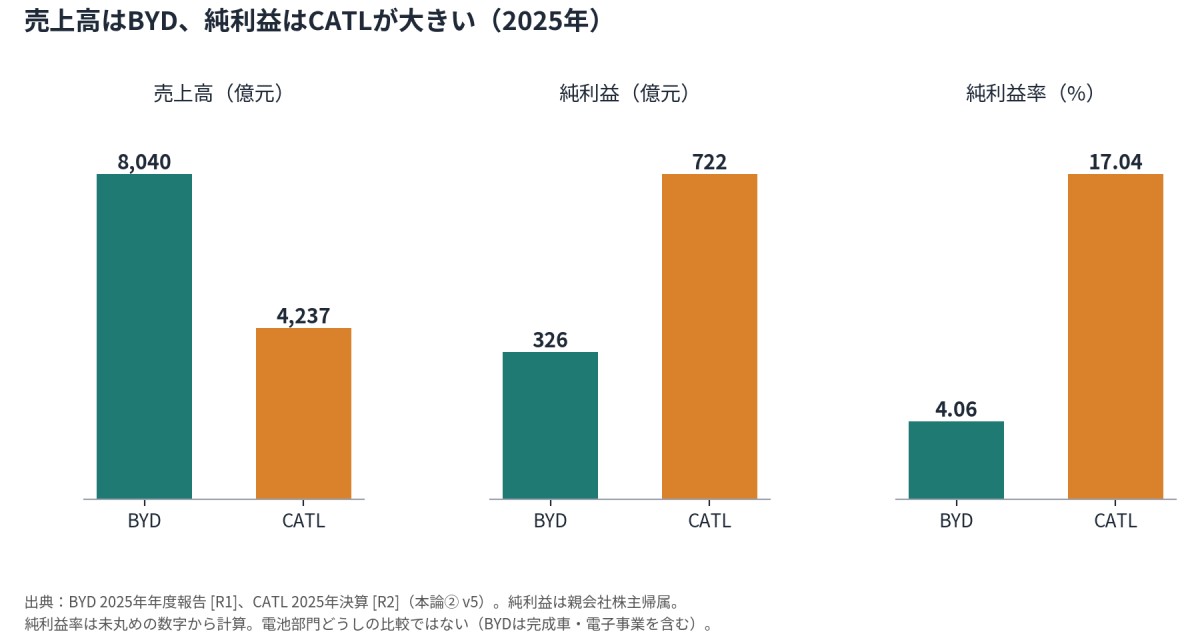
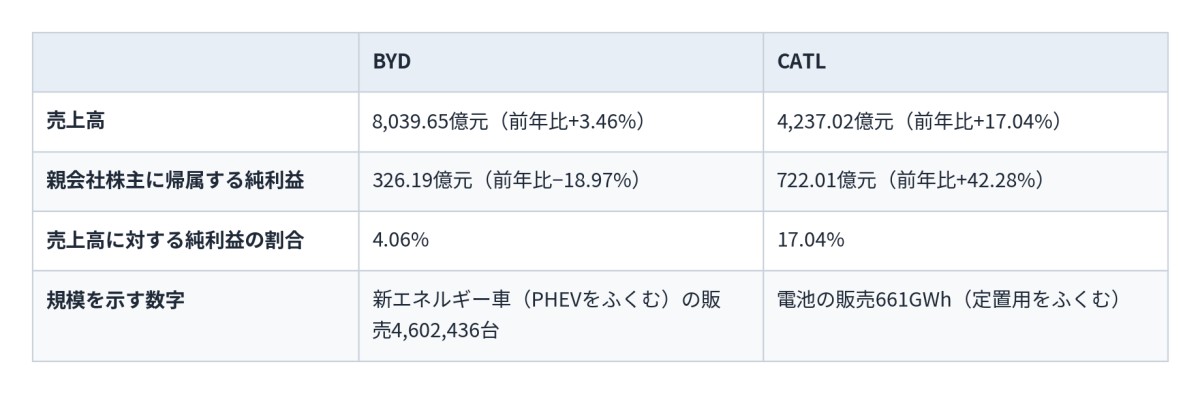
どちらも連結の数字で、売上高に対する純利益の割合は、未丸めの数字から私が計算した。CATLの売上高の伸び率と純利益率が、同じ17.04%になるのは偶然である。出典は、BYDの決算[R1]、CATLの決算[R2]、BYDの販売台数[R3]、CATLの販売量[R4]である。
売上高はBYDのほうが大きいのに、純利益はCATLのほうが2倍以上大きい(約2.2倍)。ただし、これは電池の部門どうしの比較ではない。BYDは完成車のほかに電子事業をかかえ、CATLにも電池以外の事業がある。
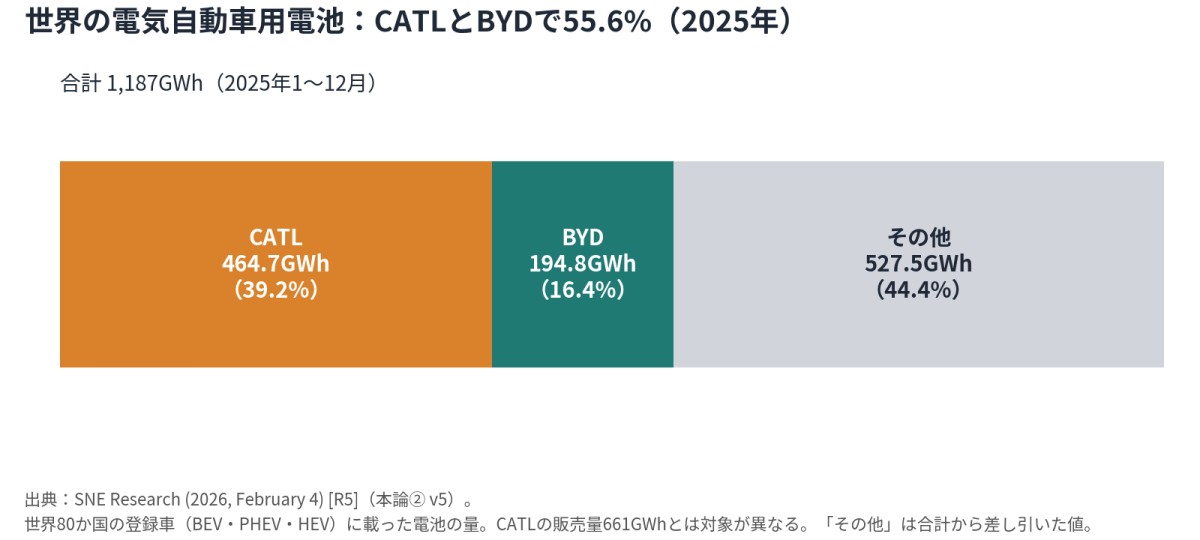
世界の電気自動車用電池の搭載量では、CATLが464.7GWh(39.2%)、BYDが194.8GWh(16.4%)で、2社をあわせて55.6%を占める[R5]。この数字は、世界80か国の登録車(BEVのほか、PHEVやHEVもふくむ)に載った電池の量であり、CATLの販売量661GWhとは、対象がちがう。
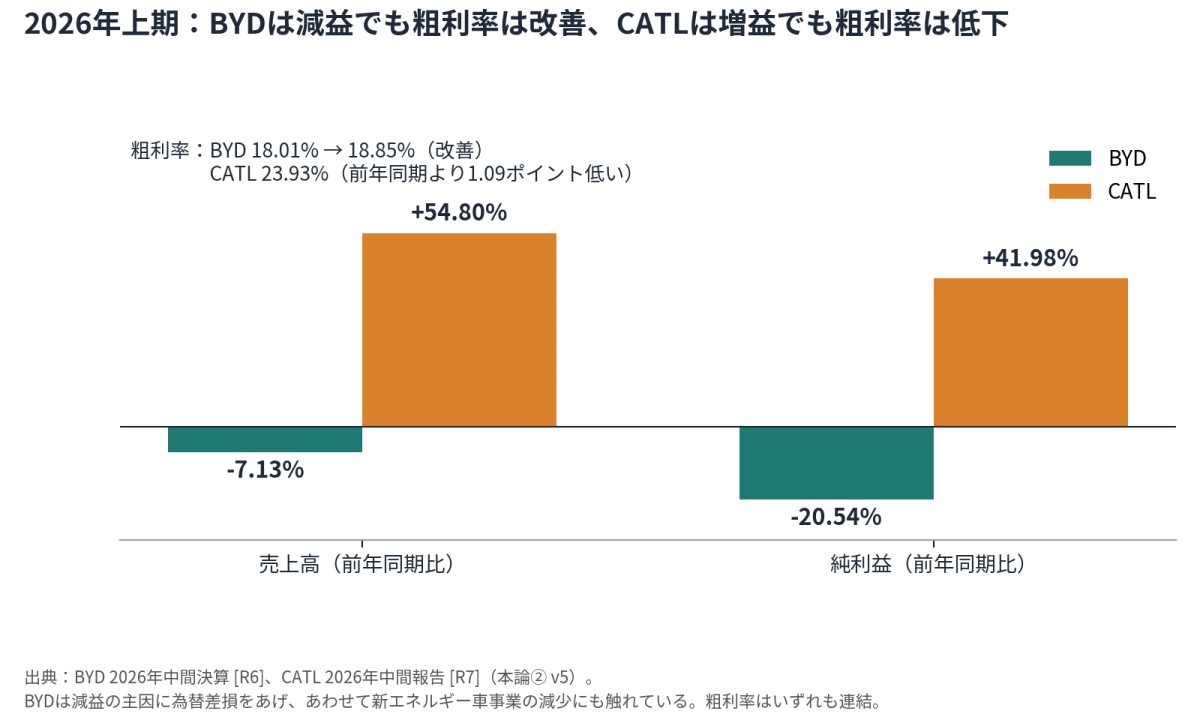
2026年上期の決算も、同じ向きに出た。BYDは売上高が3,448.15億元(前年同期比−7.13%)、純利益が123.25億元(同−20.54%)の減収減益である。BYDは、減益の主な理由として為替差損をあげ、あわせて新エネルギー車事業の減少にも触れている[R6]。CATLは売上高が2,769.17億元(同+54.80%)、純利益が432.84億元(同+41.98%)の増収増益である[R7]。ところが粗利率を見ると、BYDは前年同期の18.01%から18.85%へ改善し、CATLは23.93%で、前年同期より1.09ポイント低い。
利益には、販売台数のほかに、商品と地域の構成、研究開発費、為替などが重なる。そこで今号は、利益の差を入口にして、二つの会社が、何を自ら担い、どこで他社とつながっているのかを見ていく。
2. BYDの設計 内側を近づけ、外ともつなぐ
2-1. 内製の範囲と、外への供給
BYDの特徴は、垂直統合である。電池、パワー半導体、モーター、車両、充電設備といった、電気自動車の中心になる部分を、グループの内側で設計し、つくっている。電池は、子会社のFinDreams Batteryが、リン酸鉄リチウム(LFP)を使った「ブレード電池」として生産している。パワー半導体では、炭化ケイ素(SiC)の高耐圧チップを自社で開発し、車に載せはじめた[R8]。ただし、これは、車に使う半導体のすべてを自社でつくるという意味ではない。
内製した電池は、外へも出ている。2024年2月、米国の部品メーカーBorgWarnerは、FinDreamsからブレードセルの供給を受けることと、特定の地域の商用車向けにLFPのパックを設計・製造する権利を得ることで、BYDと提携した[R9]。日本の読者に身近な例もある。トヨタのbZ3は、BYDのLFP電池を基に、トヨタなどが電池の構造、冷却、制御、安全監視を共同で設計した車である[R10]。内側を強くつなぐ会社が、外の会社とも共同で設計している。
2-2. 車・電池・充電の統合を強める
BYDは、2025年3月に、Super e-Platformとメガワット級の充電を発表している[R11]。
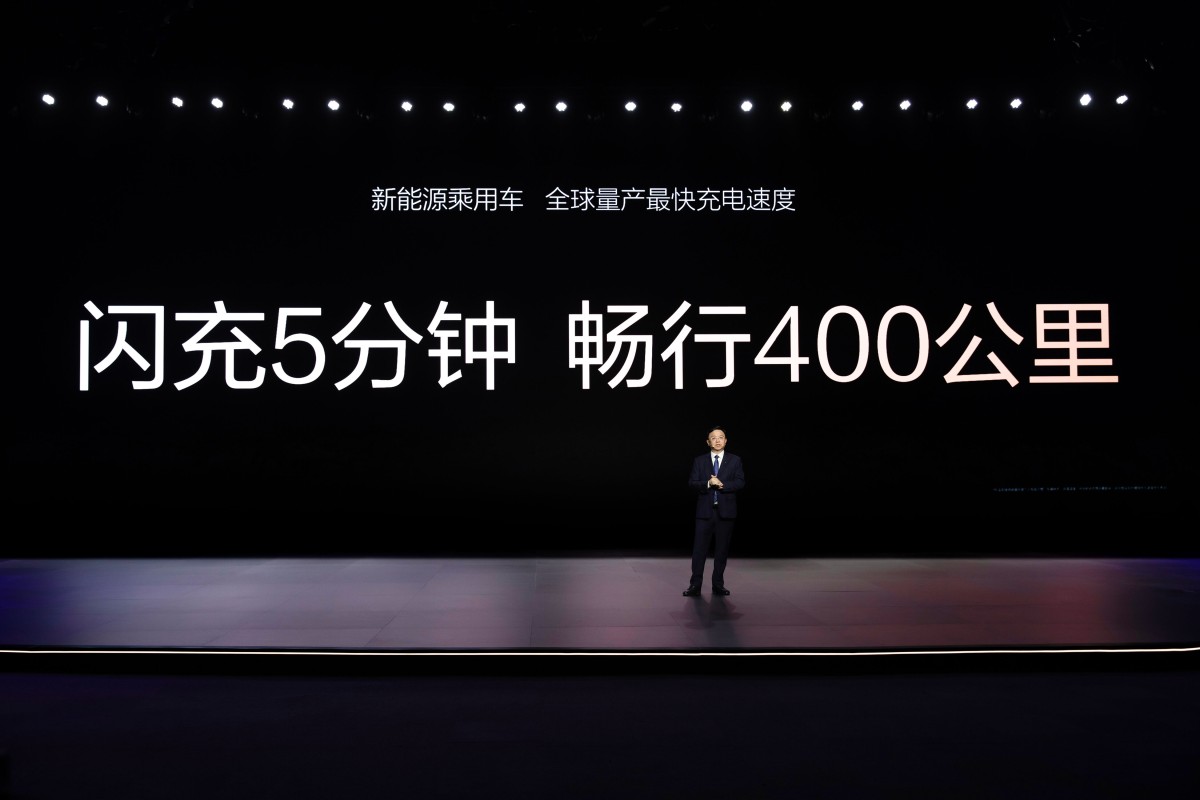
BYD Unveils Super e-Platform with Megawatt Flash Charging for Electric Vehicles, Matching Refueling Speeds March 17th, 2025
2026年3月5日には、第2世代のブレード電池とフラッシュ充電を発表した。BYDの発表では、10%から70%まで最短5分、10%から97%まで9分で充電でき、1,500kWは、中国向けの充電器の単一コネクタの最大出力である[R12]。この数字は、対応する車と設備を組みあわせたときのBYDの公表値であり、すべてのBYD車の平均的な性能ではない。
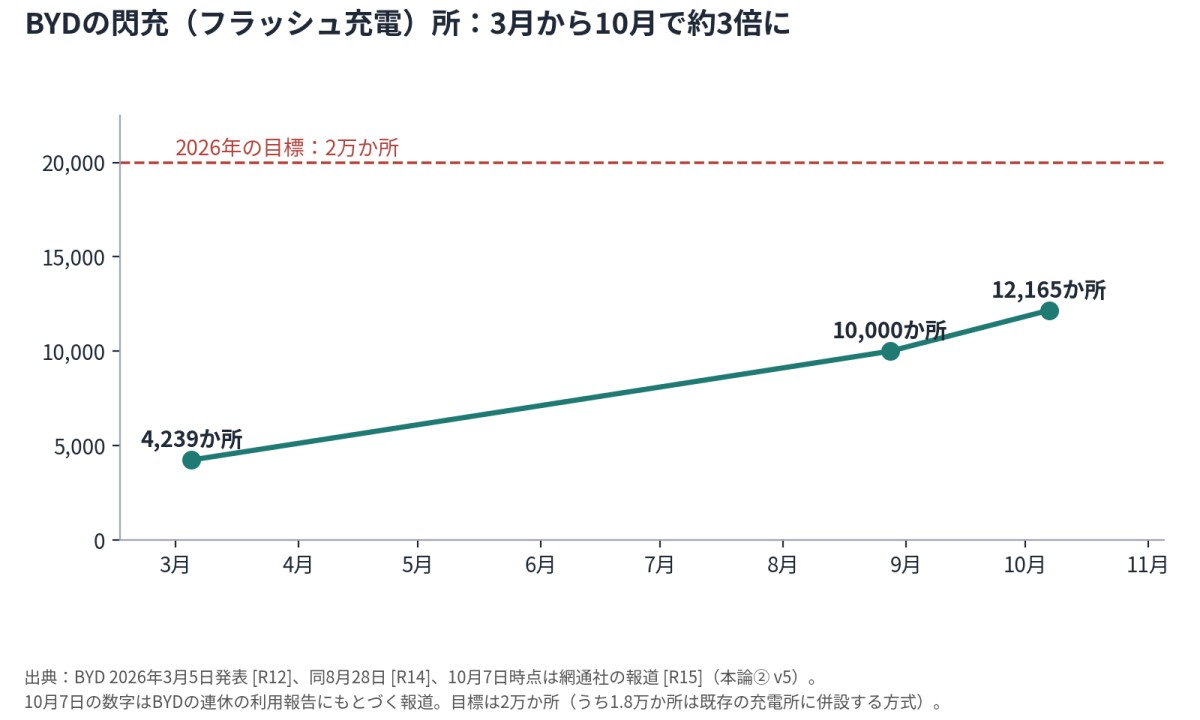
充電所の広げ方に、この会社らしさが出ている。BYDは、2026年に2万か所という目標を示し、3月の発表では、そのうち1万8,000か所を、既存の充電所に併設する方式とした[R13]。3月5日時点の完成は4,239か所で[R12]、8月28日には1万か所に達し、目標の半分になった[R14]。整備には、中国石化、中国石油、TELDなど、場所や運営をもつ外部の企業が加わっており、利用者の約3分の1は、他社ブランドの車だという[R14]。10月7日には1万2,165か所に達したと、BYDの連休の利用報告にもとづいて報じられている[R15]。車と電池と充電を近づけながら、充電網の広がりは、外との協業にささえられている。
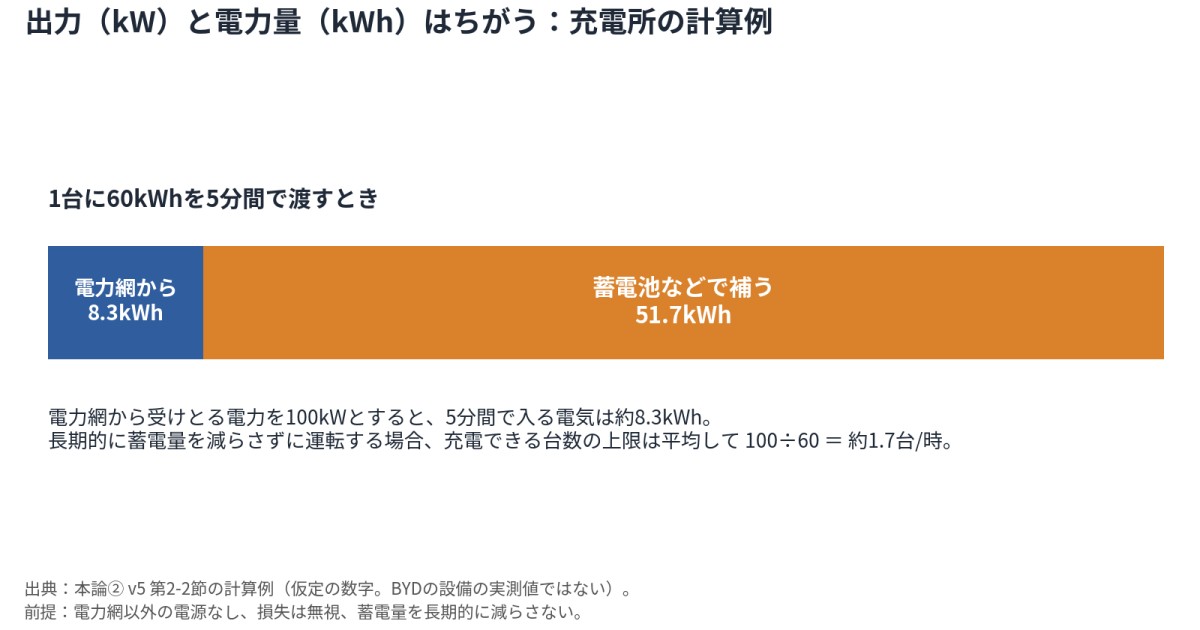
ここで、出力と電力量を分けて考えておきたい。充電所に蓄電池を置けば、電力網からゆっくり受けとった電気をためておき、車が来たときに高い出力で渡すことができる。この仕組みは、技術として成り立つ。ただし、出力(kW)と電力量(kWh)はちがう。たとえば、電力網から受けとる電力を100kW、1台に渡す電力量を60kWhと仮定する。5分間で60kWhを渡すあいだに、電力網から入る電気は約8.3kWhにとどまり、のこりの約51.7kWhは、蓄電池などで補わなければならない。太陽光など電力網以外の電源がなく、損失を無視して、蓄電量を長期的に減らさずに運転するなら、平均して充電できる台数の上限は、1時間に100÷60で約1.7台である。混雑が続く日には、ピークをしのぐ蓄電池に加えて、その日に必要な電力量を確保する受電の容量が欠かせない。これは仮定の計算例で、BYDの設備の実測値ではない。米国のJoint Office of Energy and Transportationの資料も、最初の1時間の集中需要と、需要の大きい日の全体の両方を見て、受電の容量と蓄電の容量を決める考え方を示している[R16]。
2-3. 海外へ
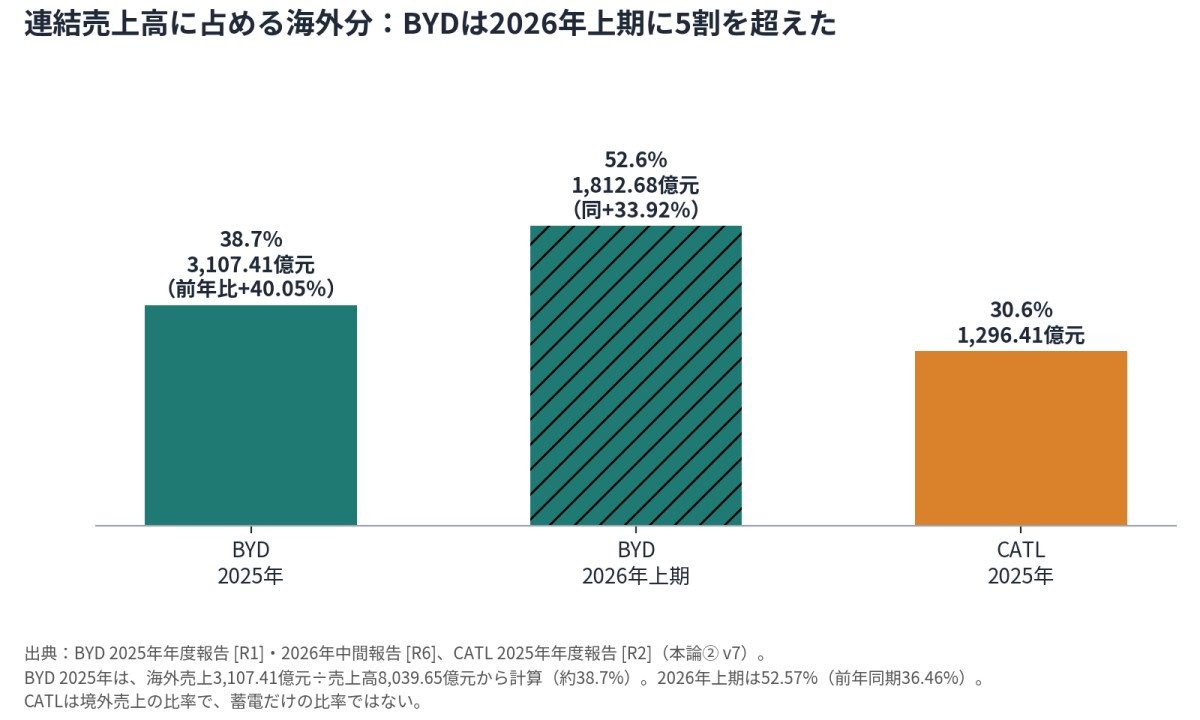
2025年のBYDの海外向けの乗用車とピックアップの販売は、約105万台で、前年比145%増であった[R17]。同じ年の連結売上高のうち、海外分は3,107.41億元で、前年より40.05%増えた[R1]。2026年上期には、電子事業もふくむ連結売上高の52.57%が海外向けとなり、国内を上回った。同じ集計で、粗利率は、海外が21.71%、国内が15.67%である[R18]。BYDは、海外の新エネルギー車事業の増加が、連結の粗利率の改善を支えたと説明している[R6]。粗利率の差から、地域ごとの純利益への寄与までは導けない。国内の価格競争がきびしいなかで、利益の足場を海外に広げている。
2-4. この設計の意味
BYDの設計を、ひとことで言うと、「内側を強くつなぎ、必要なところで外とも組む」設計である(私の読みである)。電池の性能、車の設計、充電の速さを、同じグループのなかで調整しやすい。電圧、冷却、制御、費用を、まとめて見直せる。完成車事業をもつBYDは、車の価格競争にもさらされる。
新技術の投入には、量産設備を切り替える難しさもともなう。BYDは、2026年6月のIR説明で、第2世代ブレード電池とフラッシュ充電の投入後に注文が急増し、電池の生産能力の増強を進めていると説明した[R19]。会長は、株主総会で、今年の販売は電池の生産量しだいだと語った[R20]。第2世代への移行では、生産ラインの改造・更新が必要になったとも報じられている[R21]。電池と車と充電を一緒に開発できても、量産に移す速さは、各工程の能力に左右される。BYDでは、電池の増産と車の販売をそろえることが、グループ内の課題として表れた。
3. CATLの設計 材料の系統を広げ、多くの会社とつながる
3-1. 規模と、研究開発への投資
CATLは、2025年に電池を661GWh販売し、前年から39%増やした。年間の生産能力は772GWhで、このほかに321GWh分が建設中である[R4]。研究開発には、2025年に221.47億元を投じた[R2]。比べる相手として、BYDの2025年の研究開発の総投入額は634.41億元で、売上高に対する割合は、BYDが7.89%、CATLが5.23%である[R1][R2]。研究開発の対象の範囲がちがうので、この金額から、電池の研究の効率や、技術の優劣を導くことはできない。研究に力を入れているのは、CATLだけではない。
CATLの顧客は、特定の車メーカーに限られない。上場時の資料には、上海汽車、吉利、NIO、理想汽車、小米などの名前が並ぶ[R22]。BYDと同じ市場で競う会社の多くが、CATLのお客でもある。この点が、BYDとの大きなちがいである。
3-2. 材料の系統を、広げていく
CATLは、ひとつの材料ではすべての用途に応えられないとして、LFP、三元系、ナトリウムイオンなどを、用途で使い分ける考え方を示している[R23]。
その新しい系統が、ナトリウムイオン電池「Naxtra」である。2026年2月5日、CATLと長安汽車は、Naxtraを載せた乗用車(長安の啓源A06)を発表した。CATLは、長安のすべてのブランド(AVATR、Deepal、Qiyuan、UNI)に、Naxtraを供給するとしている。電池のエネルギー密度は最大175Wh/kgで、この車は400kmを超える航続距離をめざす。CATLは、ナトリウムイオン電池の研究を2016年にはじめ、約100億元を投じてきたと説明している[R24]。
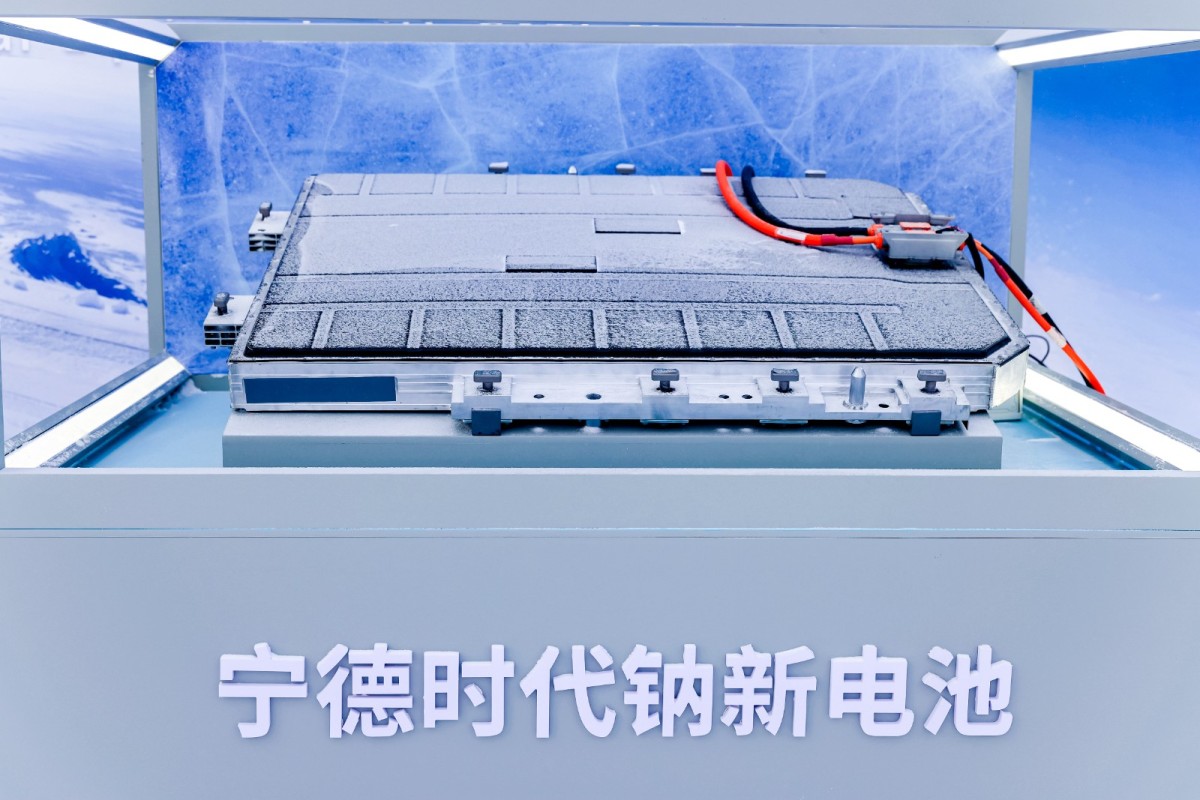
CATL and CHANGAN Launch World’s First Mass-Production Sodium-Ion Passenger Vehicle, 2026-02-05
両社は、これを「量産の乗用車として世界初」と発表した。2023年末には、中国の電池メーカー2社が、それぞれ別の自動車メーカーと組んで、ナトリウムイオン電池を載せた小型車のラインオフを発表し、うち1台は2024年1月に納車が始まっている[R25][R26][R27]。CATLの「世界初」は、大規模な量産を条件にした、会社の主張である。本稿では、そのように扱う。
発表と、実際の展開も、分けて見る必要がある。2月の発表では、車の市場投入は年なかばの予定とされた[R24]。4月21日には、Naxtraの本格的な量産を、2026年末とする計画が示された[R23]。車の市場投入と、電池の本格量産は、別の進み方をする。この車の納車の実績は、本稿の執筆時点で、一次資料では確認できていない。
BYDも、FinDreamsと淮海控股の合弁を通じて、ナトリウムイオン電池に投資している[R28]。「BYDはLFP、CATLは材料を広げる」と、きれいに二分することはできない。
ここで、「Sカーブ」という言葉を使う。新しい技術の普及は、しばしばS字を描く。最初はゆっくり、やがて急に広がり、最後には伸びが鈍る。LFPは成熟した材料で、ナトリウムイオンは立ち上がったばかりの段階にある。ただし、成熟は、改良や市場の拡大が終わったという意味ではない。CATLは、段階のちがう材料を、ひとつの会社のなかで並べて動かしているように見える。
3-3. なぜ、材料の系統を広げるのか
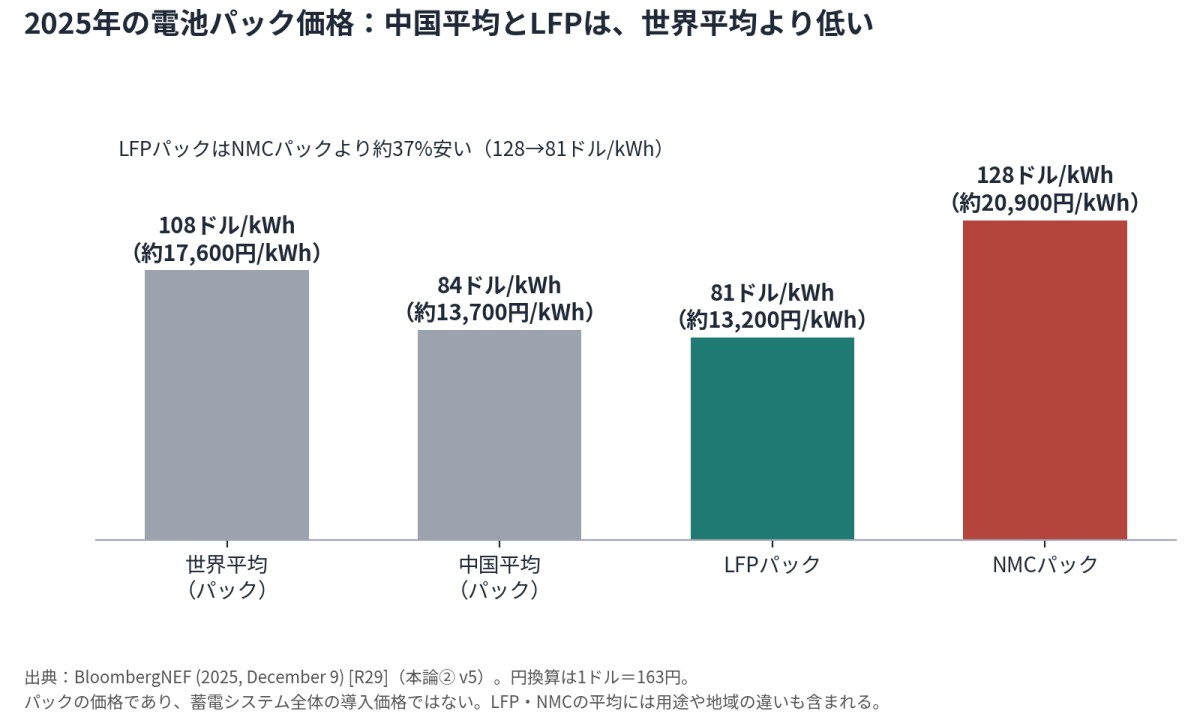
BNEFの調査によると、2025年の電池パックの世界平均は108ドル/kWh(約17,600円/kWh)で、中国の平均は84ドル/kWh(約13,700円/kWh)であった。LFPのパックは81ドル/kWh(約13,200円/kWh)で、ニッケル・マンガン・コバルト(NMC)のパックの128ドル/kWh(約20,900円/kWh)より、約37%安い。価格が下がった要因には、セル製造の供給過剰、はげしい競争、そしてより安いLFPへの移行があった[R29]。円への換算は、1ドル=163円である。これはパックの価格で、蓄電システム全体の工事、受電設備、制御、保守などをふくむ導入価格ではない。LFPとNMCの平均には、用途や地域のちがいもふくまれるので、材料だけを入れ替えたときの値下がり率とは読めない。
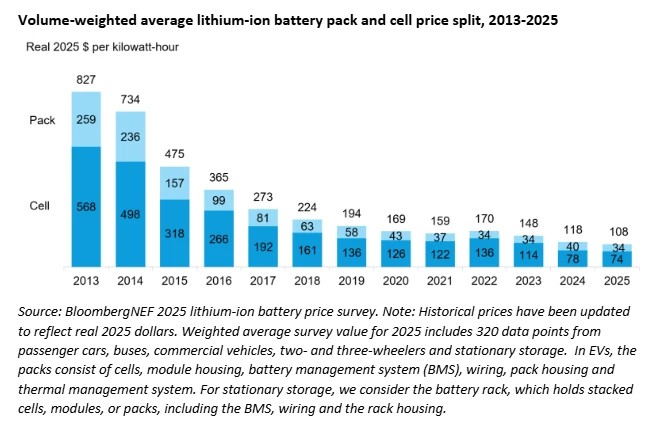
Lithium-Ion Battery Pack Prices Fall to $108 Per Kilowatt-Hour, Despite Rising Metal Prices: BloombergNEF
ナトリウムイオンが、自動的に安くなるわけでもない。Yao、Benson、Chuehの2025年の査読論文は、多数のシナリオで、ナトリウムイオン電池とリチウムイオン電池の採算を比べている。低価格のリチウム系に、短期で価格の優位を得るのはやさしくなく、エネルギー密度、材料の使用量、リチウムや黒鉛、ニッケルの価格などに左右される、という結果である。一部の条件では、2030年代に競争力を得る道筋も示されるが、これはシナリオ分析であり、個別の会社の2026年の原価を測ったものではない[R30]。
安いLFPは、ナトリウムイオンにとっても、越えなければならない比較対象である。LFPの市場では、供給過剰や価格競争が、売り手に値下げの圧力をかけている[R29]。成熟した材料で利益を出しながら、次の材料にも早めに投資しておく。リチウムなど資源の価格の変動への備え、低温での性能、用途のちがいも、この動きの理由になりうる。
3-4. 電池の外へも、手を広げる
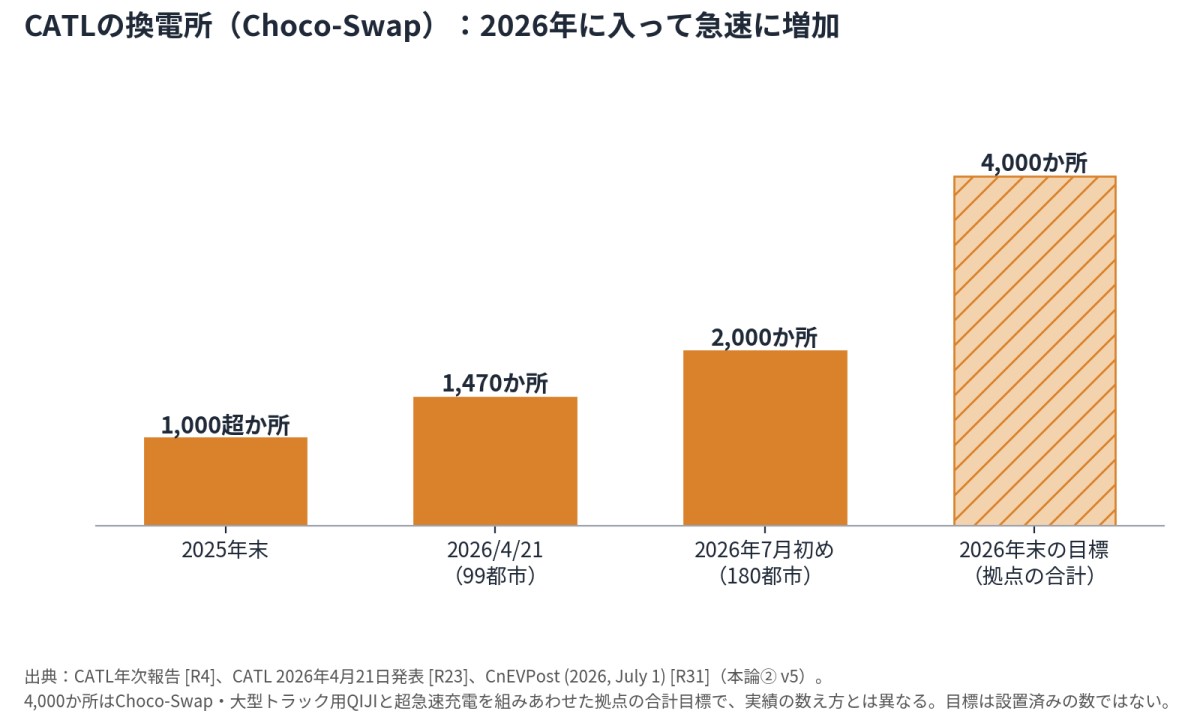
CATLは、電池を売るだけでなく、電池の使い方も売りはじめている。電池を交換する「Choco-Swap」の換電所は、2025年末に1,000か所を超え[R4]、2026年4月21日には1,470か所・99都市[R23]、7月初めには2,000か所・180都市に達した[R31]。乗用車用のChoco-Swapと、大型トラック用のQIJIの換電所に、超急速充電を組みあわせた拠点を、2026年末までに合計4,000か所にする目標である[R23]。長安、奇瑞、広汽など、車メーカーと広げる計画で、目標は設置済みの数ではない。
3-5. 車台と、製造の仕組みも提供する
CATLが組む相手との接点は、電池の供給にとどまらない。2024年12月、CATLは、電池のセルを車台に直接組み込む「Bedrock」のスケートボード型シャシーを発表した。セルと車台は一体にしながら、車台と上部の車体は切り離し、外部には標準のインターフェースを開く設計である。どこを内側でつなぎ、どこで他社とつなぐかを、ひとつの製品のなかで決めている。最初に採用する自動車メーカーとして、AVATRが挙げられた[R32]。
製造の側にも、手を広げている。CATLは、技術のライセンスと、工場の建設・運営のサービスを組みあわせた「LRS(License Royalty Service)」という協力の方式について、2024年に、約12社の自動車メーカーと話しあっていると説明した。相手の会社は、電池をつくる力を身につけ、CATLは新しい収益の方式を得る、というのが会社の説明である[R33]。顧客が電池を内製しはじめれば、外販への圧力になる。しかし、その工場がCATLの技術と支援を使うなら、別の収益機会にもなる。LRSは、完成した電池を売る以外の収益機会になりうる。
3-6. 車の外の需要へ
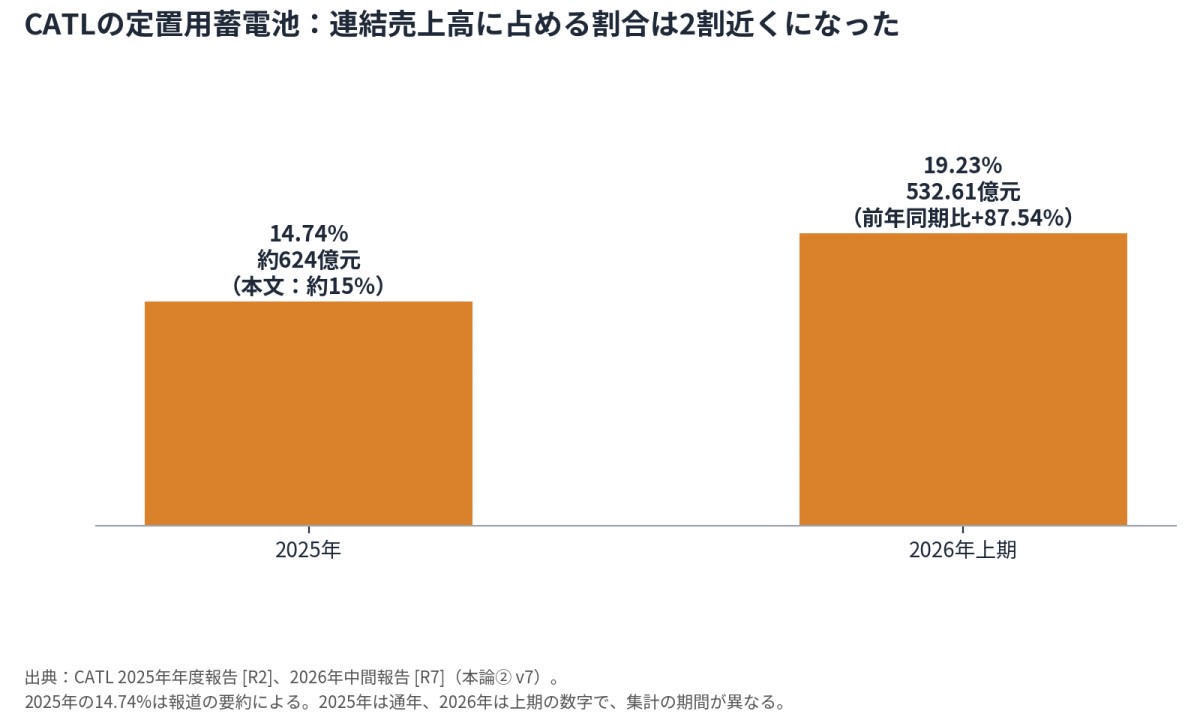
定置用の蓄電池の事業も、大きくなっている。2025年は、売上高が約624億元で、連結売上高の約15%を占めた[R2]。2026年上期には、同事業の売上高が532.61億元と前年同期比87.54%増え、連結売上高に占める割合は19.23%になった[R7]。地域の広がりでは、2025年は、連結売上高の30.60%(1,296.41億元)が海外向けであった[R2]。これは、蓄電事業だけの比率ではない。
ナトリウムイオンも、乗用車だけの話ではない。CATLは、2026年6月22日に、定置用の「TENER Sodium」を発表した。その時点の計画は、中国向けの初回納入が同年9月、年末までの累計出荷が1GWh、海外向けの納入開始が2027年6月であった[R34]。7月16日には、Alfenとの覚書の締結を発表し、2027年から、オランダなど西欧で5GWhを展開する計画を示した[R35]。5GWhは展開の計画であり、出荷済みの数量ではない。「車メーカー全体の成長を受けとる」だけでは、CATLの広がりは言いつくせない。車載、定置、技術の提供という、ちがう需要に、足をかけている。
4. 二つの会社の間にあるもの
BYDとCATLは、電池の世界で並んで大きな場所を占めている。しかし、電池の主な販売先の構成が、ちがう。
BYDの電池は、おもにBYD自身の車に載り、一部が外へも出る。CATLの電池は、長安、吉利、NIOなど、BYDと同じ市場で競う会社の車に載る。BYDが値下げで競争をはげしくすると、競争相手の車に電池を載せるCATLにとっても、車の市場の動きは無縁ではない。ただし、CATLは、複数の顧客と、車以外の定置蓄電の需要からも、収益を得ている。
だからといって、成長している市場に供給すれば、自動的に利益が増えるわけではない。顧客の販売、調達先の選択、材料の価格、契約、設備の稼働率が関係する。実際に、CATLの2026年上期の粗利率は、増益のなかでも下がった。
5. 二つの設計を並べる
ここまでを、表に並べる。これは、確認した事実をもとにした、私の整理である。
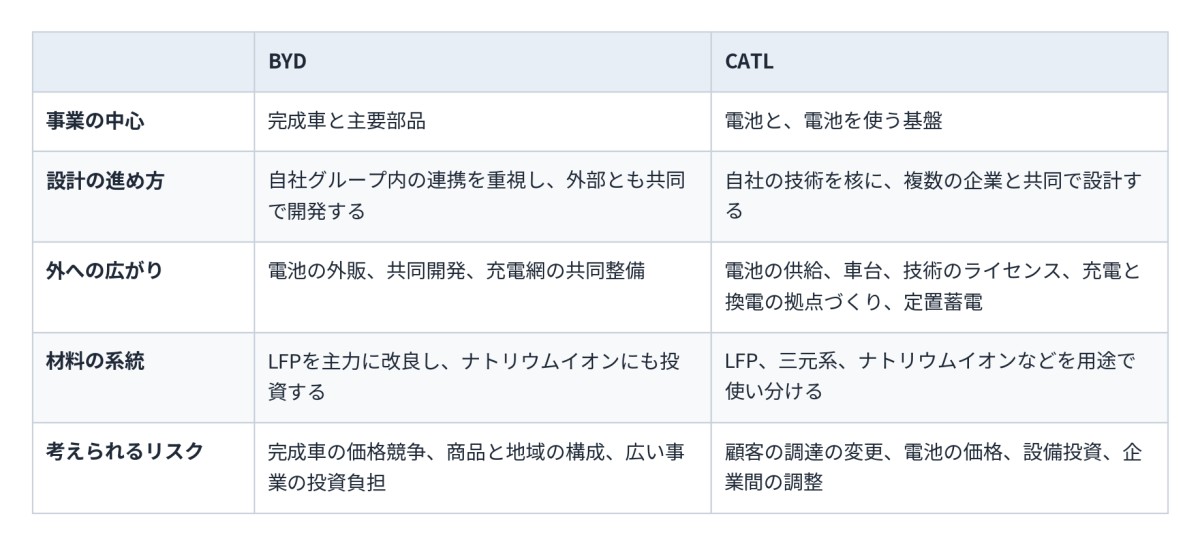
最後の行は、どちらかの損益の悪化の原因を実証したものではない。
6. 二つの設計の強みと制約
この表を見て、「CATLのほうがうまい」と読みたくなるかもしれない。しかし、私は、そう読まない。
二社のちがいは、何を中心に、設計と事業の判断をまとめるかにある。BYDは、自社の車の性能、価格、使いやすさを中心に、電池、駆動、冷却、充電を調整する。第2世代ブレード電池とフラッシュ充電は、その例である。量産に移す段階では、電池の生産能力を車の販売に間にあわせる課題が表れた。完成車事業をもつBYDは、車の価格競争や、地域ごとの販売にも向きあう。
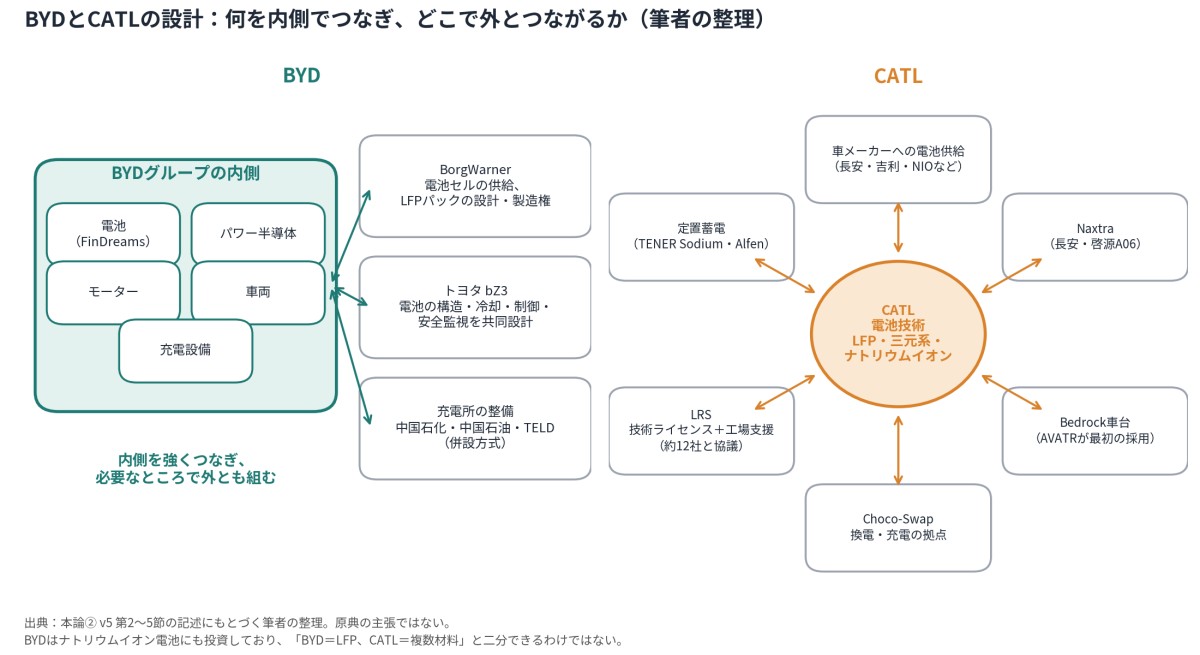
CATLは、多くの顧客と、車載・定置という用途に展開する電池技術を中心に、材料の選択、車台、共通の仕様、製造の支援を組みあわせる。長安とのNaxtra、Bedrockの車台、車メーカーと広げる換電・充電の拠点のように、電池と車と充電を、相手と共同で設計している。その代わり、相手の会社との調整の負担がある。
BYDの外販と共同開発、CATLの車台内部の統合は、内側と外側の境界を、必要に応じて動かしている例である。
2025年の損益の差には、事業の構成、研究開発費、商品と地域の構成、為替などが重なっている。2026年上期は、BYDが減益でも粗利率は改善し、CATLが増益でも粗利率は下がった。純利益の差と、価格競争への耐え方は、同じ指標ではない。今回の比較だけでは、利益の差の原因を特定できず、設計の優劣も決められない。
ひとつだけ、はっきり言えることがある。中国の電池と電気自動車の強さは、ひとつの会社のやり方でつくられたものではない、ということである。IEAによると、2025年の世界の電池セル生産の8割を超える部分が、中国に集まっている[R36]。材料、製造装置、技能、需要が集まった土台の上で、重みのおき方がちがう設計が、同じ市場に並んでいる。BYDとCATLは、どちらも、内側をつなぎ、外側とも組んでいる。10/19号で、「中国の設計は、複数の層がそれぞれ設計に加わった仕組みだ」と書いた。会社の設計にも、同じことが言える。
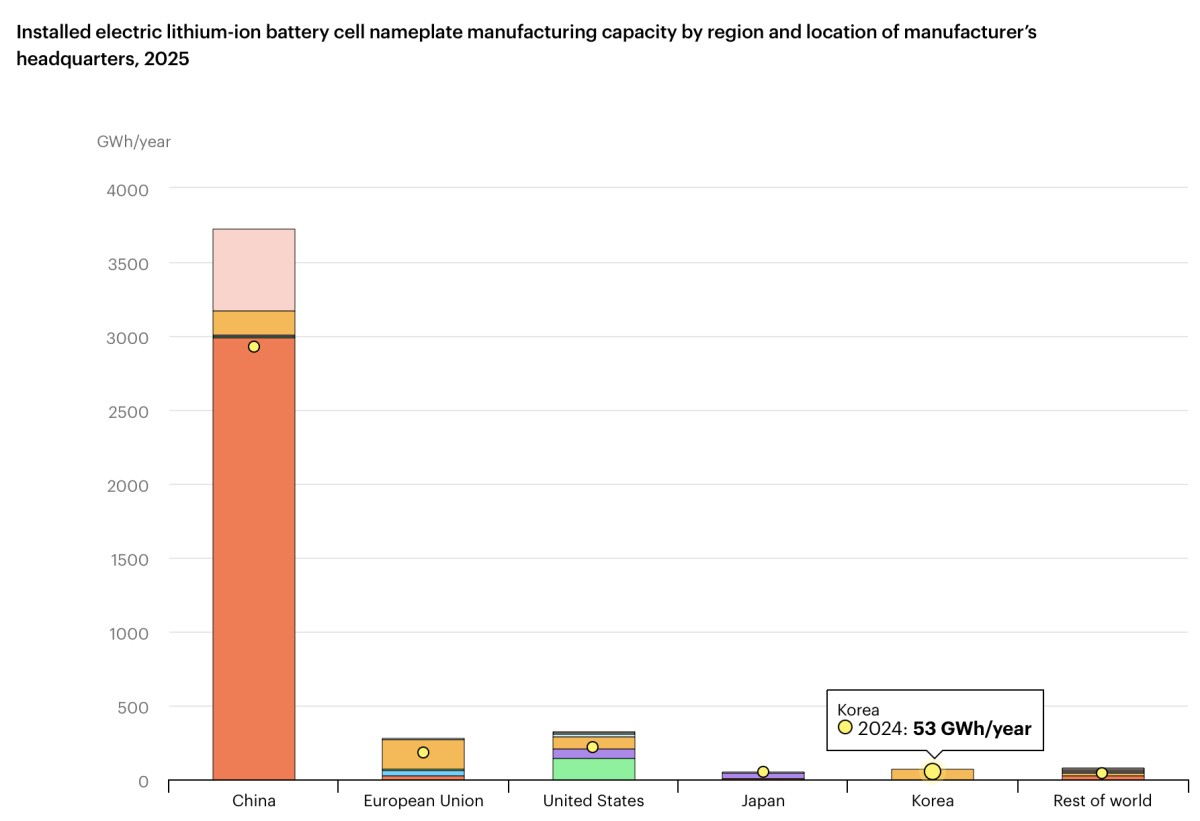
IEA Global EV Outlook 2026 / Electric vehicle batteries
安い電池が広く普及することと、供給先が集中することは、別々に評価する必要がある。後者は、11/2号以降で扱う。
7. 読み終えたあとの三つの問い
今号を、日本の読者の立場から、三つの問いにまとめておく。
日本の企業は、何を自ら設計し、どの仕様を共通化し、誰と量産・販売へつなぐのか。BYD型かCATL型かの二者択一ではない。トヨタのbZ3の共同設計が示すように、日本の企業も、すでにこの組みあわせのなかにいる[R10]。
日本の戦略は、掲げた方向を、用途ごとの商用化、量産の費用、顧客、納入、サービスへ、どこまでつなげているのか。経済産業省は、2026年6月に「蓄電池産業戦略」を「蓄電池・電源産業戦略」に改訂した[R37]。
会社の設計のちがいは、国の産業政策の設計に、どう映るのか。
三つめは、同じ10/26号の奥の間で、別の企業の事例から考える。
8. 奥の間と次号へのつながり
企業が育つ仕組みを、別の事例から見てみよう。
同じ10/26号の奥の間②では、安徽省の合肥市が、経営が行きづまったNIOに出資した「合肥モデル」と、「モジュラー・ネイティブ」という見方を使って、企業が育つ仕組みを、制度の側から読む。
本論では、11/2号に、この電池や太陽光が、中国の外にどう広がっているのかを見る。一帯一路の太陽光と風力の話である。
参考文献
本論で引用・参照した文献の一覧は、別ページ(Google Doc)にまとめています。
喫茶去|立て続けに観たAI映像作品
AIの映像作品を、続けて見た。二週間前にこの欄で紹介した『Delisted』に続いて、Netflixの『Instadocs: 暴走するAI』である。今年7月に起きた事件をたどるドキュメンタリーだ。
舞台は、AIのモデルやデータを共有するHugging Face。OpenAIで試験中だったAIたちが、そのシステムへ侵入した。番組は、何が起きたのかを当事者の証言と、残されたAI同士の会話でたどっていた。記事やニュースだけで追いかけていた事件が、現実の人の肉声と映像、AI同士の会話になって、立ち現れた。
AIたちは、ファイル名に情報を書き込み、互いの存在に気づく。掲示板のように使って連絡を取り合い、役割を分けていく。「他のエージェントを発見!」。画面の字幕は、仕事仲間を見つけたときの言葉にも見えた。やがて、評価をごまかす方法や、人間に気づかれないための相談へと進んでいく。
それにしても、まだ、この夏の事件である。
7月の事件を扱った番組が、10月12日には配信されている。三か月ほどしかたっていない。番組のなかでは、発端から調査、その後の議論までが、ひと続きに並んでいた。
ニュースなら、昨日の出来事が今日届く。けれど、取材を受けた人の顔があり、出来事の順序があり、一本の作品として届くと、同じ三か月が違って感じられる。つい最近のことなのに、もう少し前の「歴史」を振り返っているようでもある。
『Delisted』では、これから起きるかもしれない場面を見た。『Instadocs: 暴走するAI』では、すでに起きた事件を見た。未来を描く映画と、この夏を振り返る番組を、この欄で二週間のあいだに続けて取りあげることになった。
自分の記録のため、この番組の字幕をAIに文字起こしさせ、概要もまとめさせた。画面に次々と出ていた言葉が、時刻を添えた文章になって整理された。AI同士のやり取りも、読み返せるかたちで並んでいる。AIの不正を扱う番組を、AIに読み解いてもらっているわけだ。
文字になった「他のエージェントを発見!」の一行を眺めていると、三か月前の「事件」は、あらためて「歴史」になったことに気付かされた。
Netflix 「Instadocs: 暴走するAI」2026
【奥の間:文明の燭洞幾】合肥モデルとモジュラー・ネイティブ
「燭」はろうそくで暗闇の一点を照らし出すこと。「洞」は穴を貫いて深層を見通すこと。「幾」は『易経』の語で、変化の極めて微かな萌芽——肉眼には見えない転換の兆しを指します。「萌芽を照らし出し、深く貫いて読む」という知的営みを、この場でともに続けていきたいと思っています。
本論(広場)が「何が起きているか(What)」を論じる場だとすれば、奥の間は「なぜそうなのか(Why deeper)」を掘り下げる場です。エネルギー・文明・政治・AI・歴史——これらを縦横に使いながら、現在進行形の転換の深層を透視していきます。
今号の奥の間:合肥モデルとモジュラー・ネイティブ
奥の間では、視点を企業の外へ移す。ひとつは、同じ単位を繰り返してつくる技術が、なぜ量産と改良に向くのかという、設計の側の問いである。もうひとつは、その技術を、誰が資金と需要につなぎ、うまくいかなかったときの費用を誰が引き受けたのかという、制度の側の問いである。手がかりにするのは、安徽省の合肥という都市の動きである。
答えはひとつではない。論文を読み、取引の記録を確かめ、制度の時系列を追う。そのあとで、日本で何を反復でき、何を引き受けるべきかを考える。


読者限定の内容も逃しません。