チャイナ・グリーン・シンドローム(その3)——中国の再エネの輸出と一帯一路
本論全文をお読みいただくため、ニュースレター登録(フォロー)をご活用ください。
【本号の要旨】
今週目にとまった言説(2026年10月23〜30日)|中国の7〜9月期の名目6%成長、豪州の蓄電池と昼間の電気の価格、Snowy 2.0の費用、EUの自動車CO2規制の緩和と雇用、COP31の首脳級会合、深圳の製造の生態系、AIの数学。
本論|「チャイナ・グリーン・シンドローム その3——中国の再エネの輸出と一帯一路」では、中国の太陽光と電池の輸出を、数字の出どころから確かめる。アフリカ向けのモジュール輸出は、2025年7月からの1年で約23GW(前年比+53%、Ember推計)、電池の輸出額は、2026年1〜8月に675.5億ドルである。ただ、輸出は一帯一路の集計とは別の統計で、GFDCなど四つの集計は、数えるものが違うので合算できない。現地の資金と製造、EUの輸入に占める中国の割合、米中の関税と期限は、日付ごとに表で整理した。
喫茶去|「数年ぶりのリフォームグループ」では、毎年秋にザルツブルクの宮殿ホテルで過ごしていた研究会が、10月に、ミュンヘン工科大学のライテンハスラッハで数年ぶりに開かれたことから、場所が変わり、年を重ね、空気も見る方向も変わってきた集まりを書く。
奥の間|「エンジニア紅利と輸出管理という武器」では、中国の強みを、人材の厚みから読む。理工系の卒業生は年間500万人超、R&D人員は795万人年という数字を、指標の違いに注意して並べた。後半は、蓄電池とレアアースの輸出管理が、材料から、設備と技術へ広がった経過をたどる。11月10日と11月27日の停止期限、2027年1月10日の延長の説明は、別の制度の別の期限として、分けて読む。
今週の深考|「同じ出来事が、物差しで別の顔になる」では、名目と実質、初期費用と寿命、設備と経験、機械の検証と人の理解など、今週の言説に共通する「何で測るか」と「誰が確かめるか」を考える。
今週目にとまった言説
今週は、数字をどう読むかが問われた7件を選んだ。名目と実質、昼と夕方の価格、初期費用と寿命、規制と雇用、約束と実際の削減、設備と経験、形式的な正しさと理解である。円換算は、1ドル=163円で統一している。
中国の「名目6%」——数字は伸びたが、量はともなっていない
紹介: Trivium Chinaの週次のまとめ(10月26日付)は、中国の7〜9月期の実質GDPが前年同期比4.5%(4〜6月期は4.3%)、名目GDPが6.0%で、2022年以来の速さだったと整理した。同社は、名目の伸びを、イラン戦争によるコスト高(コストプッシュのインフレ)が活動の金額を押し上げたもので、量の増加をともなわない、とみる。今年の成長に最終消費が寄与した割合は46.7%で、2013年以降でもっとも低く、固定資産投資は縮んだ。支えているのは貿易黒字で、7〜9月期は過去最高の3,650億ドル(約59.5兆円)である。9月の輸出は前年同月比36.3%増で、そのうち半導体は、金額が136%増でも量は2%増、携帯電話は金額が14%増で台数は13%減だった。9月の黒字は、対米が340億ドル(約5.5兆円)で20か月ぶりの高さ、対EUが348億ドル(約5.7兆円)で過去最高である。年の成長目標(4.5〜5%)は、1〜9月の4.6%で達成できる見通しだという。同じ号には、商務部と科学技術部が、太陽光のポリシリコン、ウエハー、セルの製造技術を含む輸出管理の改定案を出したこと、国家発展改革委員会が、水素への投資の過熱を抑える計画を作っていること(「反内巻」の対象が水素に広がった)も載っている。
ひと言: 「中身のない成長」という見立ては、そのまま受け取る必要はない。ただ、輸出の金額と量の開きは、本論で見た「過剰生産」の論争と、同じ問いを突いている。価格で稼いでいるのか、量で押しているのか。物差しを分けて見る習慣が、ここでも要る。
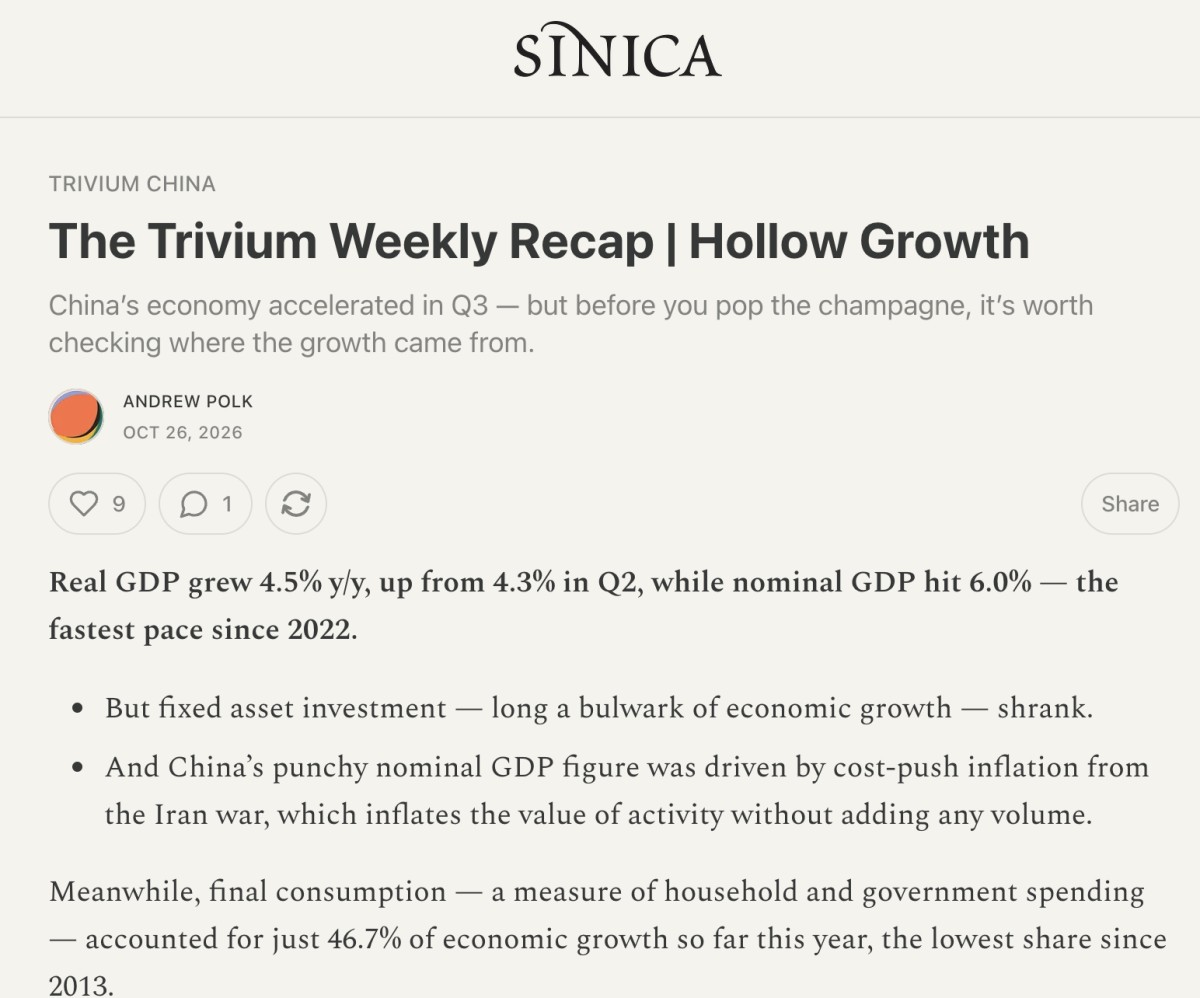
Trivium China(Sinica Podcast、執筆はJoe Peissel氏)
蓄電池が増えると、昼の電気が高くなる——豪州に見える「第二段階」
紹介: 豪州の電力アナリストDavid Leitch氏(ITK)が、Renew Economyに書いた分析(10月22日付。初出は10月9日)である。豪州の全国電力市場(NEM)で、10月7日までの30日間の卸電力価格は、平均で1MWhあたり68豪ドルと、前年同期の59豪ドルを上回った。昼間の価格は、ほぼゼロから25〜30豪ドルに上がり、夕方のピークは、約130豪ドルから95豪ドルに下がった。同氏の回帰分析(決定係数は約68%)は、系統用蓄電池が5.5GWhから27.1GWhに増えた効果を、昼間が1MWhあたり29豪ドルの上昇、夕方が63豪ドルの低下と見積もる。昼間に充電する蓄電池の需要が、太陽光の増加分を上まわった、という読みである。同氏は、春は夕方のピークが小さく、全体の平均は上がったこと、こうした分析の結果は「すぐに変わりうる」ことも断っている。家庭用の蓄電池は直接見えないため、見かけの需要から推計している。
ひと言: 蓄電池が増えれば、昼の価格は下がる。そう考えるのが自然に思えるが、先に起きたのは逆だった。昼の余剰を吸い上げれば、昼の価格は上がる。これは失敗ではなく、蓄電池が市場の谷を埋めはじめた、ということではないか。日本の出力制御の議論は、この「第二段階」を織りこんで設計できているか。
Snowy 2.0の費用は、当初の約12倍に——それでも、蓄電池より安いのか
紹介: 豪州の国営Snowy Hydroは、10月22日、揚水発電の大型計画Snowy 2.0の費用の見直しを公表した。目標費用は222億豪ドルで、250億豪ドルまでを見込む余裕を置く。2023年の見直しの時点は120億豪ドル、最初の正式契約は約60億豪ドル、2017年に発表されたときの大まかな見積は20億豪ドルだった(ABCは、当初の約12倍と報じる)。全面運転は、1年遅れて、2029年末になる。同社のCEOは、2023年の見積の時点で、設計が44%しか進んでいなかったと説明した。これに対して、オーストラリア国立大学のAndrew Blakers教授は、The Conversation(10月22日付)で、同じ蓄電量を系統用の蓄電池でつくると、最終費用(222億豪ドル)の3倍かかると反論した。蓄電池の寿命は20年、Snowy 2.0は150年で、豪州の国民1人あたり、1年に約5豪ドルだという。同じ週、豪州最大級の揚水発電の計画のひとつが、「経済と時期の課題」を理由に中止された(Renew Economy)。
ひと言: 費用が12倍になったことと、必要かどうかは、別の問いである。設計が44%しか進んでいない段階で、事業の規模を決めたことは、数字が重く示している。蓄電池と揚水を、安いか高いかの一本の物差しで比べると、寿命と役割の違いを見落とす。日本で揚水と蓄電池を並べて議論するときも、何の物差しで比べるのかを、先に決めたい。
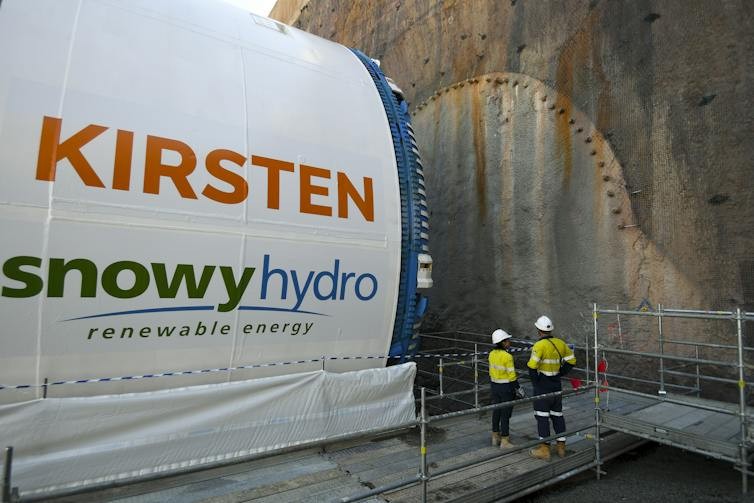
The Conversation(Andrew Blakers) "Snowy 2.0 was never going to be cheap. But it will be much cheaper than relying on batteries for storage"
EUの2035年の車の規制緩和は、雇用を守るのか——ICCTの試算は、逆を示す
紹介: 欧州議会の産業委員会(ITRE)と交通委員会(TRAN)は、10月22日、2035年の新車のCO2規制を緩める、中道会派(EPP、S&D、Renew)の折衷案を可決した(産業委は49対27、交通委は27対18)。環境委員会は11月初め、本会議は12月の見通しである。国際クリーン交通委員会(ICCT、独立の非営利の調査機関)は、10月に、規制を緩めると、2035年のEUの乗用車産業の雇用が、2025年より最大6%(最大18.5万人)減りうるとする試算を公表した。現行の規制を保つと、雇用は2025年より約2%減にとどまり、域内の生産を支える産業政策を組み合わせると、約10%(約32万人)増える、という。もっとも野心的な道筋と、もっとも緩い道筋の差は、50万人である。ICCTは、「規制を緩めることは、雇用を守る方法として語られるが、分析は逆を示す」と主張する。自動車業界側の反論は、本稿では確認していない。折衷案の目標の水準は、報道によって食い違う(95%と低炭素鋼の補てん、90%)ため、書かなかった。
ひと言: 雇用を守るために、規制を緩める。この言い方は、守る対象を、いまの工場に置いている。ICCTの試算が見ているのは、2035年の供給網の雇用である。どちらも、嘘ではなく、物差しが違う。日本の自動車の議論でも、守るものが、いまの工場なのか、2035年の仕事なのかを、先に分けて話したい。
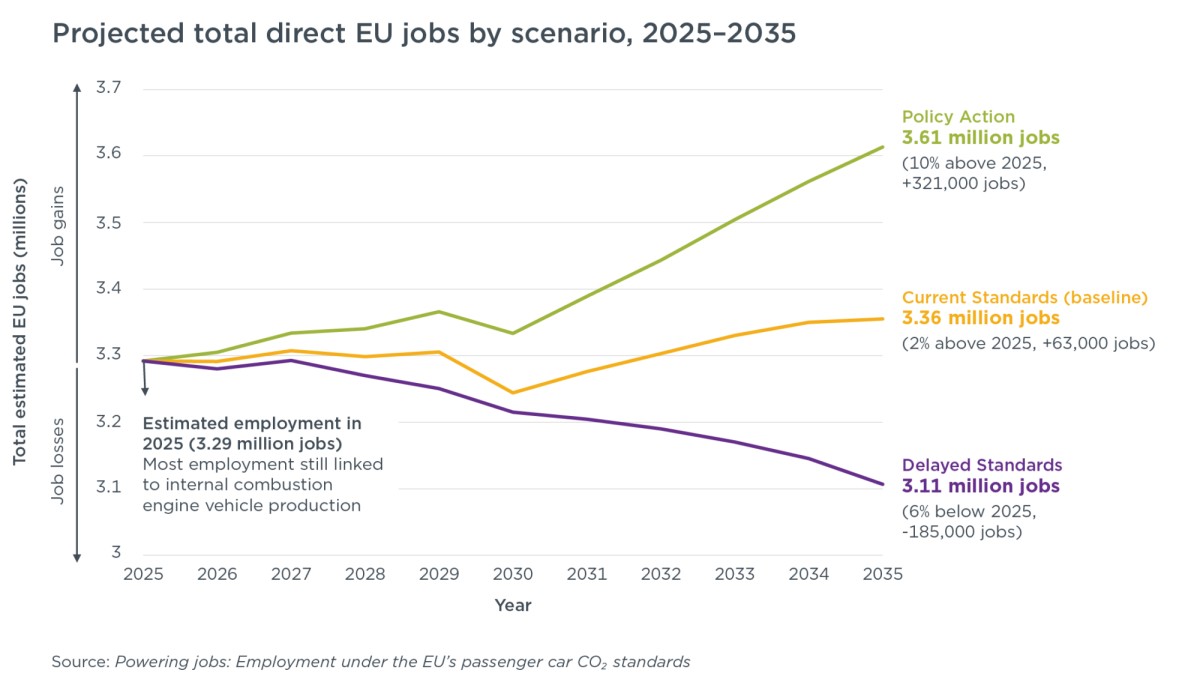
ICCT "Weakening the EU’s CO2 standards could cost up to 185,000 jobs in Europe’s automotive sector by 2035, new ICCT study finds"
各国の削減の約束は、昨年の見通しの半分——COP31の首脳席は、空きが目立つ
紹介: 国連気候変動枠組条約(UNFCCC)事務局の年次評価(10月27日付の報道、Climate Home News)によると、154か国の国別目標(NDC。世界の排出の約71%)と、残りの国の現行政策を合わせると、2035年の世界の排出は2019年比で約6%減にとどまる。昨年の評価(113か国)は12%減だった。理由は、米国がパリ協定から正式に離脱し、米国のNDCが集計から外れて、現行政策から推計し直されたこと、この1年に出た約40件の新しいNDCが、国連の想定より弱かったことである。IPCCは、1.5℃に抑えるには、同じ期間に60%の削減が要るとしており、1.5℃は、少なくとも一時的には、超えることが避けられないと、記事は書く。今世紀末の昇温は2.1〜3.2℃の見通しで、昨年の1.9〜3.0℃より高い。約30か国は、更新したNDCを、まだ出していない。COP31(トルコ・アンタルヤ)の首脳級の会合(11月11〜12日)では、国連の暫定リストで、登壇する首脳級は77か国(COP28は116か国)にとどまる。G20では、共催国の豪州とトルコを除くと、英国、ブラジル、中国だけである。リストにない主要排出国の首脳には、フランスのマクロン氏、ドイツのメルツ氏、イタリアのメローニ氏、インドのモディ氏、カナダのカーニー氏、日本の高市早苗首相が含まれる。出席するかどうかは、未定だという。
ひと言: 2035年に6%減では、60%には遠く及ばない。ここまでは、数字が示すとおりである。もうひとつの数字は、首脳の席である。日本の首相の名前も、暫定の名簿にはない。ただ、エネルギーを変える仕事は、首脳会合で決まるのではなく、各国の現場で積み上がる。その積み上がりを、国の約束の数字が、追いかけられていない。
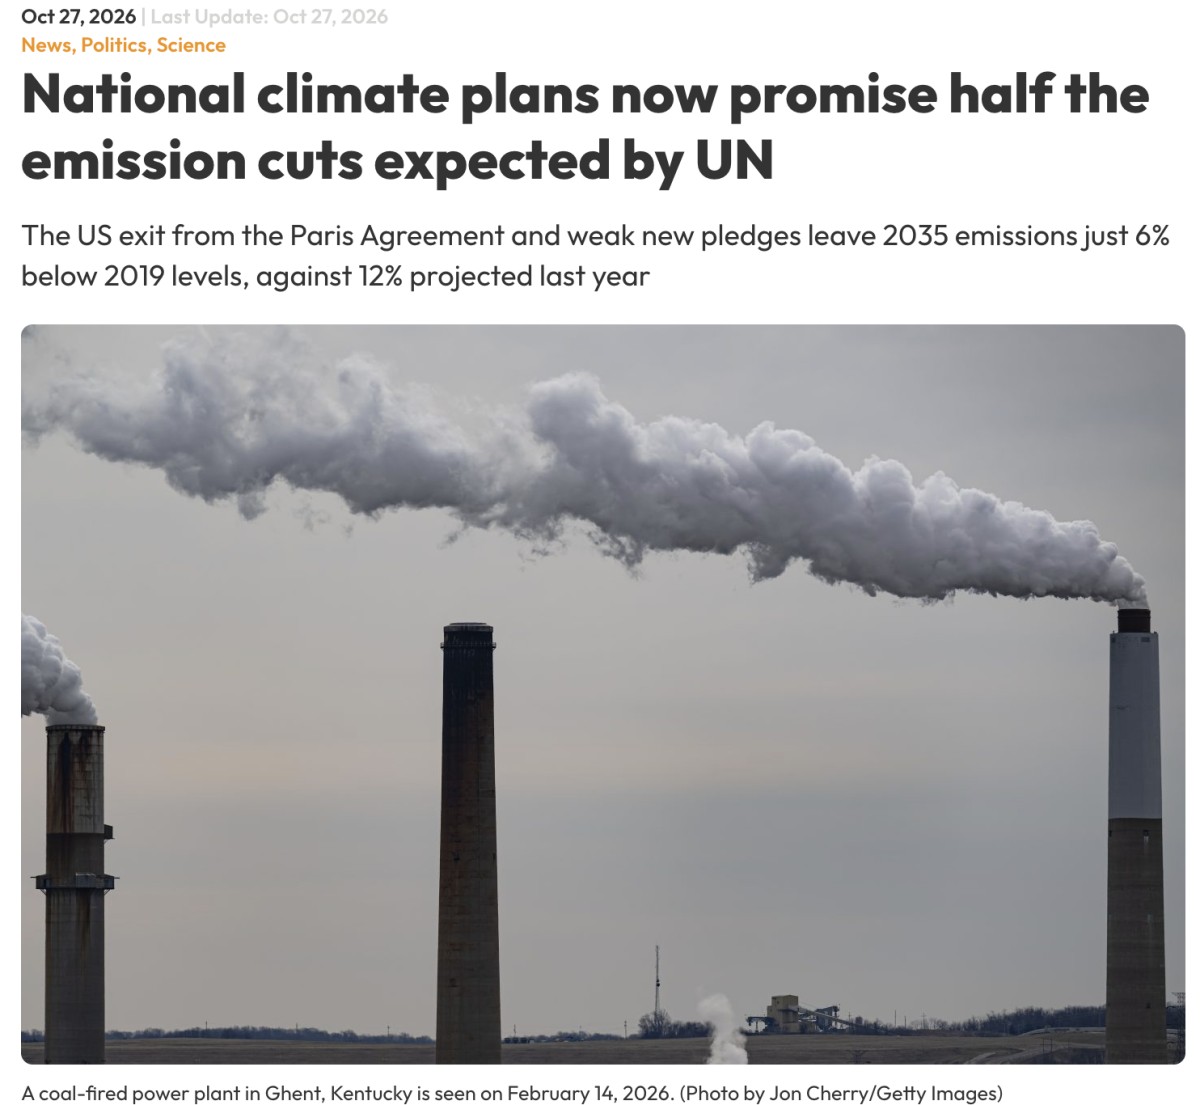
Climate Home News "National climate plans now promise half the emission cuts expected by UN"
深圳の強みは、工場ではなく生態系——米国は、何を写そうとしているのか
紹介: 米国のロボットと物理AIを扱うニュースレターCore Matterの論考(Michelle Sun氏、10月27日付。第5節以降は有料)である。筆者は、深圳・松崗の精密ギア工場で、顧客の設計が図面どおりには作れず、工場が早い段階で問題に気づき、顧客が設計を変えるのを手伝ったこと、経験のある作業者が、部品の公差を手で確かめ、その判断が出荷できるかどうかを決めていたことを見た。米国のアクチュエータの新興企業の創業者は、生産の拡大で壁になったのは、機械の調達ではなく、機械を動かせる経験者を見つけることだった、と語ったという。筆者は、深圳の強みは、個々の工場ではなく、専門家が手の届く範囲にいる「密度」、取引の信頼という「関係」、複数の顧客の注文が専門家を支える「需要」、それらが動く速度にあるとし、深圳でハードウェアをつくった人々は、米国が「深圳を再現する」という野心に懐疑的だ、と書く。物理AIの分野では、「進捗は検証に従う」(Prometheusの創設エンジニアTed Xiao氏、10月16日の講演)という。製造では、確かめるたびに、材料と機械の時間と生産の試行が要り、経験者の暗黙知(「筋肉記憶」)は、ロボットのデータのようには集められない、と筆者は書く。AIが暗黙知を捉えて、学習の時間を縮められるかは、有料の第5節の論点で、本稿は読んでいない。工場の観察は、筆者の訪問にもとづき、会社名は示されない。
ひと言: 機械は買えるが、経験は買えない。この論考は、米国の側から、中国の強みを、設備ではなく、人と密度の側に見ている。輸出管理が止められるのは、機械と図面である。止められない側に、競争力の中身がある。日本は、機械を置く前に、動かせる人が育つ場を、つくれているか。
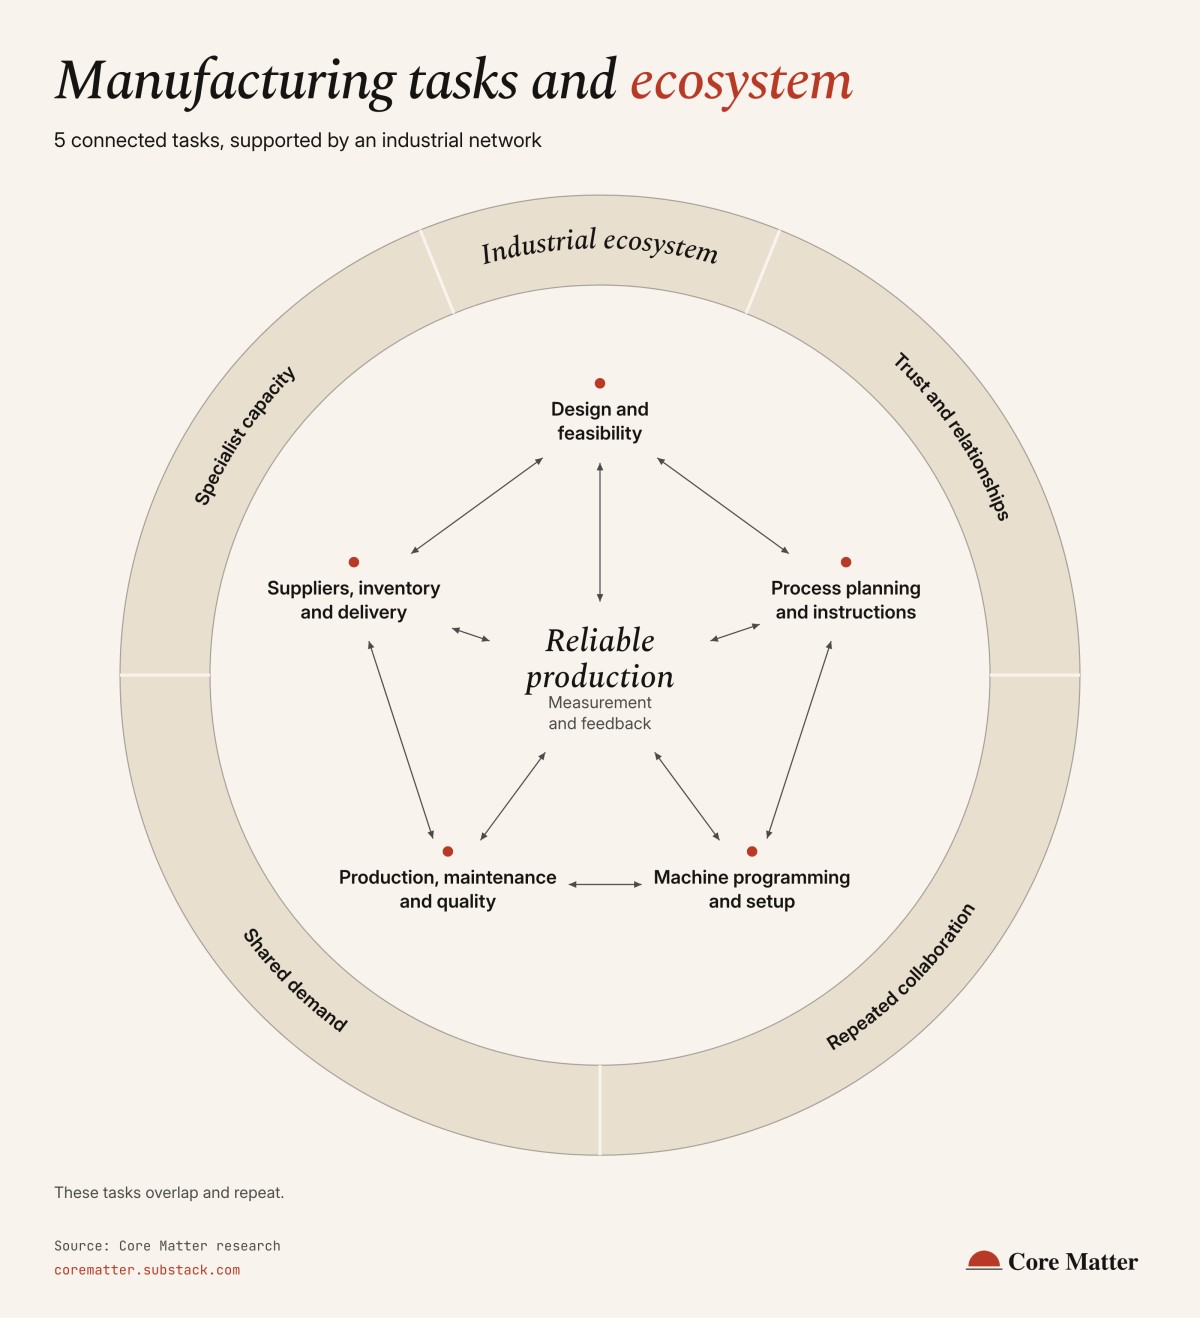
Core Matter(Michelle Sun)"Can America Leapfrog Shenzhen?"
AIが数学の「準リーマン予想」を証明した——正しいことと、理解したことは、同じか
紹介: OpenAIは10月6日に、377件の数学の成果を公開した。そのひとつが、「準リーマン予想」の証明である(有名なリーマン予想より弱い形で、ゼータ関数の非自明な零点が、実部1/8から7/8のあいだにあることを示す)。199ページの版(9月30日付)は、証明支援系Leanで形式検証ずみである。約6日後の49ページの版(1/12〜11/12)は、形式検証がまだ済んでいない。Quanta Magazine(10月19日)は、数論の研究者が、おおむね正しいと受けとめていると伝えた。スタンフォード大学のJared Duker Lichtman氏は、「AIの数学で、これまででもっとも重要な成果で、大きな差がある」と評する。ただし、証明は読みにくいという批判もある。
ひと言: 形式的に正しいことと、数学者が理解したことは、同じではない。199ページはLeanが機械で確かめ、49ページは人が読んで確かめている。確かめ方が二つ並んだこと自体が、この出来事の意味かもしれない。エネルギーの政策でも、モデルの出力を、誰が、どの物差しで確かめるのか、という問いに、そのままつながる。
Quanta Magazine(Konstantin Kakaes) ""AI Proved the Quasi-Riemann Hypothesis. What Happens Now?"
【本論】中国の再エネの輸出と、一帯一路
1. 国内で育った産業が、外へ出る
10/19号では、中国の太陽光、蓄電池、電気自動車の数字が、同じ向きに動いていることを確かめた。10/26号では、BYDとCATLという二つの会社の設計を、近くから見た。この二社の製品は、いま世界の各地へ出ている。国内の需要を上まわるほど育った産業は、どこへ出ていくのか。今号は、太陽光と蓄電池の輸出を、数字で確かめる。
2024年の太陽光モジュールの輸出からはじめる。Emberの分析によると、中国の輸出は、全体で前年より約10%増えた。仕向け先で分けると、グローバルサウス向けが約32%増え、先進国側向けは約6%減った[R1]。「グローバルサウス」は、国連貿易開発会議(UNCTAD)の区分である。「先進国側」を、「欧米向け」と読みかえてはいけない。この増減は、輸出した容量(GW)の推計であり、金額の増減ではない。
この数字を見ると、「欧米の市場が関税で重くなったから、南へ向かった」と読みたくなる。しかし、仕向け先が変わった理由は、この集計からは言えない。関税の現況は、7節で事実として並べる。
2. アフリカとパキスタン、太陽光の離陸
2-1. 数字の出どころ
先に、集計の説明を書いておく。Emberは、中国税関総署の輸出統計(モジュールはHS85414300、未組立セルはHS85414200)を、仕向け先別に分析している。輸入国側の統計ではない。「アフリカの輸入」は、仕向け国から見た呼び方である。GWは、税関の金額を価格で換算した推計で、実測の容量ではない[R2]。この号では、「中国製」とは書かず、「中国からの輸出」と書く。中国企業の海外工場の生産や、最終に使われた国の統計ではないからである。
2-2. 2025年6月までの12か月
Emberによると、2024年7月から2025年6月の12か月に、アフリカ向けの輸出は15.03GWで、前年同期の9.4GWより約60%増えた。南アフリカを除く国では、2022年7月〜2023年6月の3.73GWから、2024年7月〜2025年6月の11.2GWへ、2年で約3倍になった[R3]。比べている起点は、前年ではなく、2年前である。
国別では、南アフリカが3.78GW、ナイジェリアが1.72GW、アルジェリアが1.2GWで、アルジェリアは前年の33倍だった。MWの値は、Emberの記事に埋め込まれた地図グラフに載っている[R3]。過去最高を記録したのは、30MW以上を輸入した国のうちの20か国で、小規模な7か国にも、記録の更新があった。
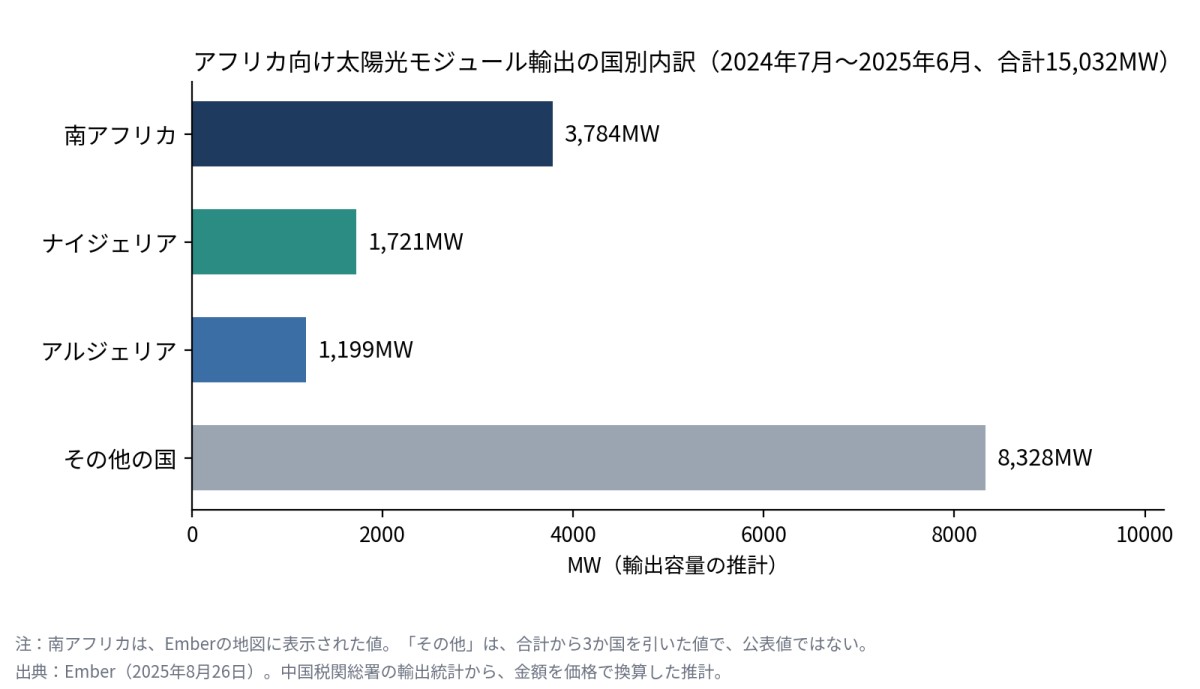
Emberは、この動きを「離陸」と表現している。同時に、「アフリカは、まだ次のパキスタンではない」とも書く。パキスタンは、同じ12か月で、アフリカ全体より多く輸入していた[R3]。
2-3. その後の動き
Emberの2026年8月の続報は、2025年7月から2026年6月の、アフリカ向けモジュール輸出を、約23GW(前年比+53%)と推計した。2026年の導入は、約17GW(同+45%)と見積もっている[R4]。輸出と導入は、指標が違う。期間も、前者は12か月で、後者は暦年である。導入の推計は、輸出の73%が6か月後に設置されるという較正を使った。この73%は、報告された導入量から得た推計の係数で、アフリカで73%が設置されたと観測した値ではない。確定した実績として読まないほうがよい。
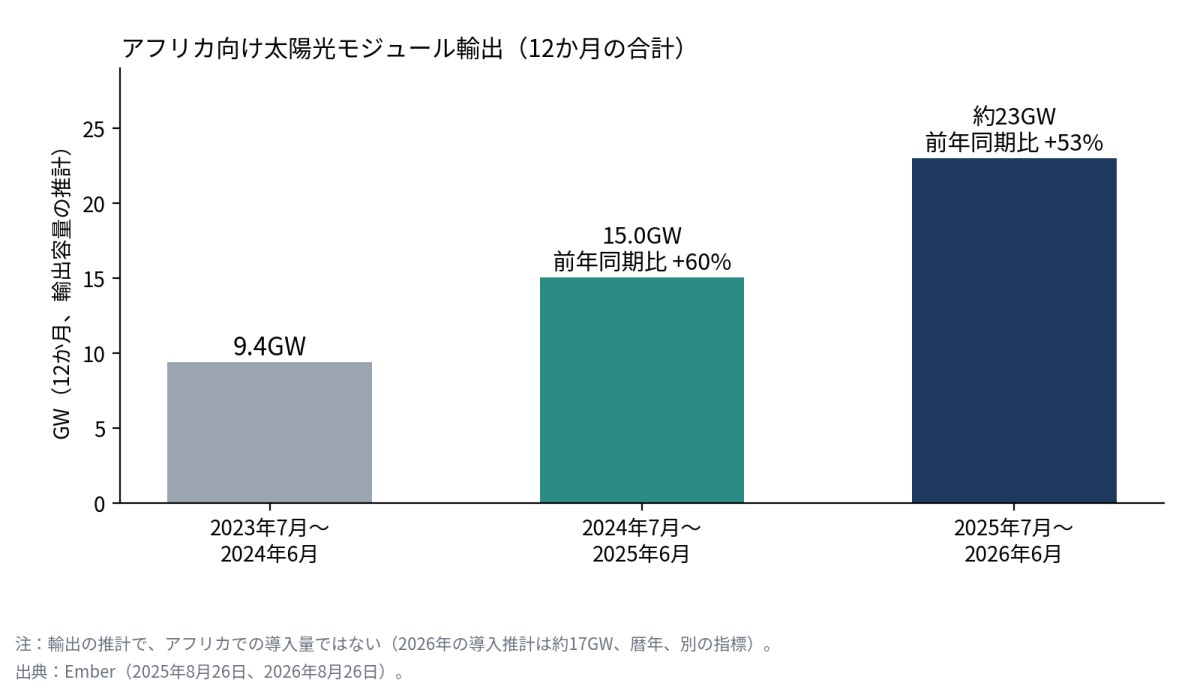
もうひとつ、導入の中身についての推計がある。Emberは、2023〜2025年にアフリカで導入された太陽光26GWのうち、約75%(20GW)が分散型(需要家側の系統につながる、主に屋根上の設備)とみている[R4]。測定値ではない。推計した総量から、大規模(GEMの5.9GW)とオフグリッド(IRENAの0.2GW)を引いた残りである。多くの市場で、分散型の8割以上は、商業・産業の需要家とされる。
2-4. 2026年4月の数字
Reutersによると、2026年4月の中国の太陽電池セルとパネルの輸出は、アフリカ向けが123,787トンで、前年同月の67,552トンより83%増えた[R5]。重量の数字であり、Emberの容量換算(GW)とは、品目も単位も違う。同じ系列の伸びとして並べない。
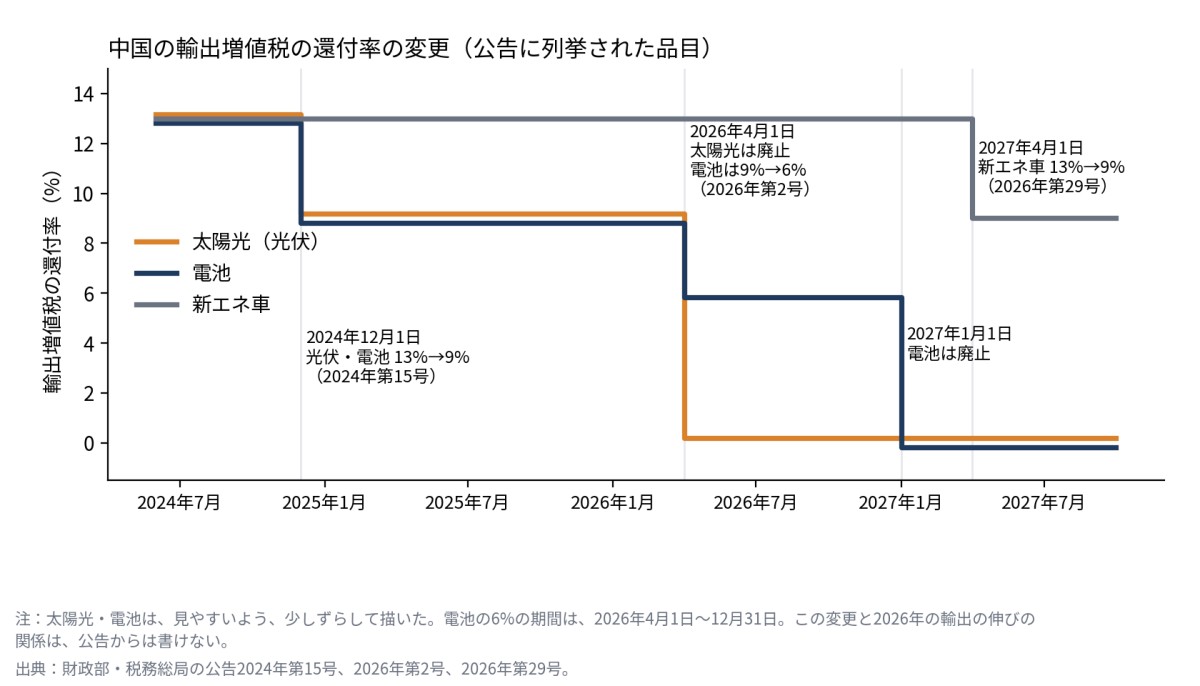
この月は、制度の変わり目でもあった。財政部と税務総局の2026年第2号公告(1月8日公布)で、太陽光の輸出増値税の還付は、2026年4月1日から廃止された。同じ公告で、電池の還付率は、4月1日から12月31日まで9%から6%に下がり、2027年1月1日から廃止される。2024年12月には、2024年第15号で、還付率が13%から9%に下がっている[R6]。ただし、公告からは、4月の増加の理由を書けない。還付の廃止の前の駆け込みと結びつけるには、別の資料が要る。ここでは、事実を並べるにとどめる。
3. 風力、電解装置、そして蓄電池
風力と電解装置について、この号は、独自の輸出の数字を置かない。MERICSのSophia Pradelsは、2026年9月の論考で、風力、太陽光、電解装置の輸出の急増を論じている。要因は、価格の手ごろさと、中東情勢である(複数の要因のひとつ)。この急増が、欧州の依存を強めるという見方も、MERICS自身の論述である。寄与の大きさと、3つの製品がそろった輸出統計は、示されていない[R7]。
この号では、充電して繰り返し使う電池を「蓄電池」と書く。車載用は「動力電池」、定置用は「蓄電池(ESS用)」と、必要なときに書き分ける。蓄電池の数字は、対外経済貿易大学(UIBE)の報告にある。中国税関のデータを、大学が集計したものである。リチウムイオン電池の輸出額(HS85076000、全用途)は、2025年通年で767.5億ドル(約12兆5,100億円)、前年比+25.6%だった。2026年1〜8月は675.5億ドル(約11兆100億円)で、前年同期比+39.9%である[R8][R9]。円への換算は、1ドル=163円である。
仕向け先の構成比は、EUが38.1%(2025年通年)から39.9%(2026年1〜8月)へ、米国が15.5%から9.1%へ、ASEANが9.8%から10.4%へ変わった[R8][R9]。通年と8か月の比較なので、季節性をそろえた比べ方ではない。EUとドイツ、ASEANとベトナムは重なるので、足してはいけない。
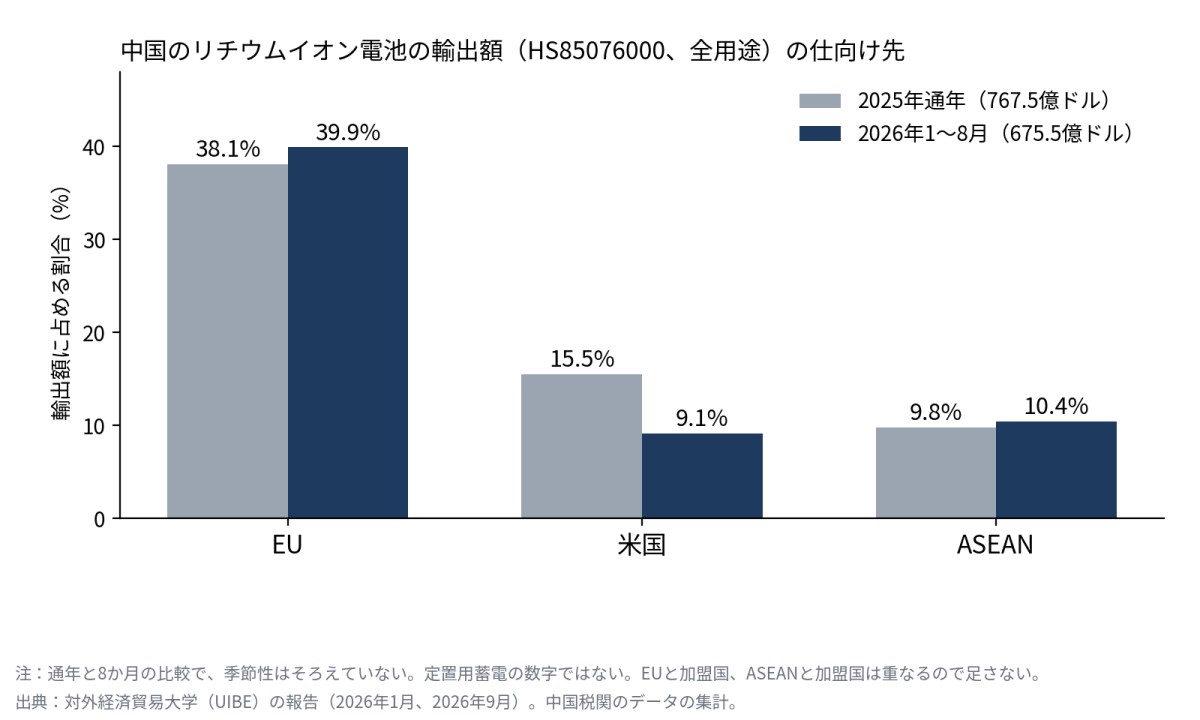
読むときの注意を、三つ書いておく。第一に、これは全用途の金額で、定置用の蓄電池(ESS用)の数字ではない。GWhでもない。第二に、工業情報化部が示した「420GWh」は、2026年上期の、蓄電池(ESS用)の**生産量**である。輸出量ではない[R10]。第三に、定置用蓄電の輸出は、税関の統計では示せない。次の段落で、業界団体などの数字を並べる。
定置用蓄電(ESS)の輸出量には、業界団体の集計がある。中国汽車動力電池産業創新聯盟(CABIA)の月報によると、2026年1〜3月の蓄電池(ESS用)の輸出は27.3GWhで、前年同期より15.0%増えた。企業の報告にもとづく集計で、税関の品目ではない。仕向け先は公表されていない。動力電池と蓄電池(ESS用)を合わせた輸出は84.1GWh(+36.7%)で、この伸びは、蓄電池(ESS用)だけの伸びではない[R11]。世界のESS用蓄電池の出荷は、2026年上期に461.3GWh(前年同期比+71%)で、中国以外の市場向けが56%を占めた。SNE Researchの数字で、全メーカーの合計である。中国の輸出に占める割合ではない[R12]。中国企業の海外での蓄電の受注は、2026年上期に298GWh(+83%)とする統計もある。中関村儲能産業技術聯盟(CNESA)の統計を、中国能源報が引いたものである。契約の規模であり、輸出の実績ではない[R13]。アフリカ向けの蓄電池の金額は、確認できていない。
背景として、電池の輸出増値税の還付は、2026年4月1日から12月31日まで6%に下がり、2027年1月1日に廃止される[R6]。2026年1〜3月は9%、4〜8月は6%なので、1〜8月のデータには、両方の税率の期間がふくまれる。この制度の変更と、2026年の伸びの関係は、公告からは書けない。
4. 「一帯一路」という言葉と、実際の動き
4-1. 輸出は、一帯一路の集計に入っているのか
2節と3節の数字は、一帯一路の数字なのか。結論から言うと、そうではない。太陽光と蓄電池の輸出は、貿易統計である。一帯一路の集計は、中国企業の投資や建設契約、中国の政策銀行の融資などを数えたもので、数える対象が違う。
ここでは、いちばん新しい一次の集計を、メインに置く。補助として、Boston Universityの二つの資料と、IEAを並べる。数字は、母集団が違うので、足さない。
4-2. メイン:GFDCの集計
Christoph Nedopilは、2026年7月に、2026年上半期の暫定版を公表した(発行はクイーンズランド大学ビジネススクールとGFDC。2025年通年版までは、Griffith Asia InstituteとGFDCの名義だった)。対象は、2025年12月までに、中国と一帯一路の協力文書に署名した150か国である。現行の覚書をもつ国が対象で、署名の前の案件も、さかのぼって算入する。投資と建設契約の両方が入る[R14]。
2026年上半期の、風力・太陽光・廃棄物発電は143億ドル(約2兆3,300億円)、水力は53億ドル(約8,600億円)だった。別に、建設契約のみのバッテリー蓄電が、4.42億ドル(約720億円)ある[R14]。この蓄電は、上の数字の内訳ではない。報告書の本文には、グリーンエネルギーと水力で、約201億ドル(約3兆3,000億円)という記載もある。ただし、この201億ドルに蓄電がふくまれるのかは、本文に明記がない。だから、この号では、143億ドルと53億ドルを分け、蓄電を別に書く。
読むときの注意がある。「約186件」は、全業種の件数で(投資と建設の合計1,264億ドル、約20兆6,000億円)、再エネの件数ではない。建設契約は、中国の資金供与そのものでもない。中国の企業が施工し、国際金融機関などが資金を出す例が、報告書に書かれている[R14]。この集計は、一帯一路の国で、中国企業がかかわった案件を数えたものである。個々の案件が、一帯一路の政策によって生まれたという因果を、分析したものではない。
4-3. 補助:BostonとIEA
Boston UniversityのCGEF(2024年11月)は、国家開発銀行と中国輸出入銀行が、海外の政府系の借り手に出した融資を数える。出資はふくまない。2000〜2023年に、367融資、68か国、約束額は2,090億ドル(約34兆700億円)である。2023年の非化石は3件、5.02億ドル(約820億円)で、マダガスカルの水力発電所が2.40億ドル(約390億円)、ウガンダの電化・送電線が2.119億ドル(約350億円)、ブルキナファソの太陽光が0.501億ドル(約82億円)だった。3件とも、中国輸出入銀行である。この資料は「renewable」と書くが、1件は送電線なので、「再エネ3件」とは書けない[R15]。
同じ大学のCGP(2025年5月)は、発電所への、中国からの直接投資と、同じ2行の融資を、**容量(GW)**で数える。商業銀行はふくまない。2000〜2023年に、745の発電所、96か国、177GWである(稼働中が75%、建設中・計画中が25%)。2022〜23年の新規の支援は、約5GWで、うち再エネが約3GWだった。電源別では、太陽光が54%、風力が15%である(割合の分母は、その期間の支援容量の全体)。「支援の年」は、運転開始の年ではない。中国の持分だけの容量でもないので、「中国が保有する177GW」とも書けない[R16]。
IEA(2025年12月)は、2015〜2024年の約束額を、累計で約5,650億ドル(約92兆1,000億円)と数える。うち、クリーンエネルギーは約2,300億ドル(約37兆5,000億円)、化石燃料は約3,350億ドル(約54兆6,000億円)である。2024年の実質ドル、市場為替レートの換算で、輸出統計の名目額とは、価格の基準が違う。対象機関は、政府機関、政策銀行、国有ファンド、国有商業銀行、国有企業の5類型である。一帯一路では区切っていない。「クリーン」には、再エネのほか、原子力、CCUS付きの化石燃料、水素・アンモニア、蓄電、電力網なども入る[R17]。
IRENAによる、一帯一路に限った再エネの件数・金額は、確認できなかった。統計がない、という意味ではない。
4-4. 数えているものの違い
この四つは、投資と建設契約、融資、発電容量、公的資金と、数えるものが違う。足し算はできない。数字が違うのは、答えが割れているからではなく、問いが違うからである。
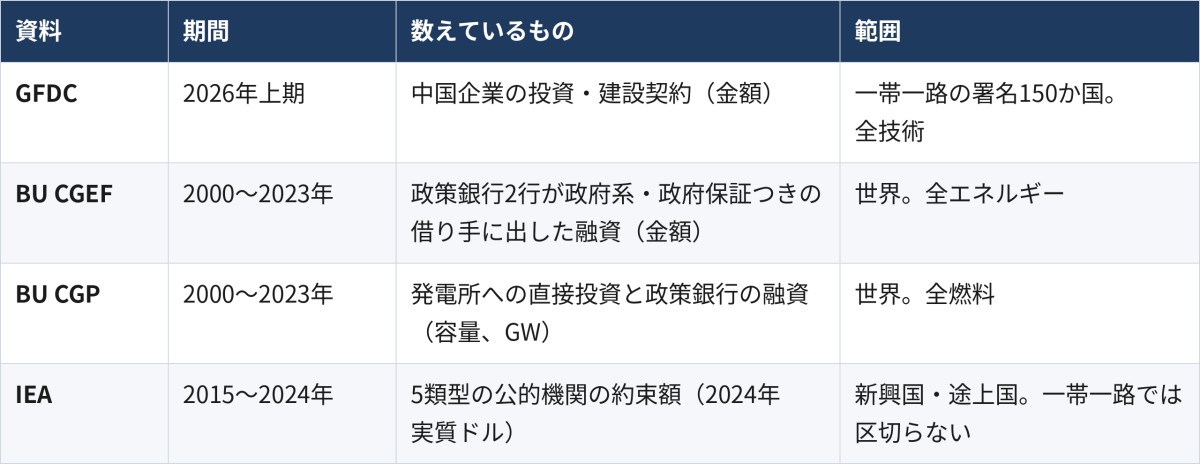
2節と3節の輸出は、貿易統計の数字で、この集計とは別の統計である。製品が一帯一路の国へ着いたことと、一帯一路の案件が動いたことは、別の事実である。ただし、同じ設備が、建設契約や投資の側にも現れることはありうる。「重ならない」とまでは、書かない。
別の読み方もある。Columbia大学CGEPに載ったSutton、Qiu、Williamsの分析は、第三国へのクリーン技術の投資の要因として、米中の貿易摩擦と、受け入れ国の投資機会や産業政策を論じている(著者の見解で、機関の公式の見解とは限らない)[R18]。「製品の輸出」「現地の資金」「現地の製造」「国家の融資」は、はっきり分かれた箱ではない。中国企業の役割(機器の販売、EPC、出資、技術の供与、運転)、金融の手段(融資、出資、保証、証券化)、案件の段階(発表、契約、着工、稼働)、販売先(現地向け、第三国向け)の軸も、そろえて見る必要がある。
5. 現地の資金、現地の製造
5-1. 現地の資金
Dialogue Earthに載ったMan Kit Chungの論考(2026年8月)は、ケニアの家庭用の小規模な太陽光で、中国資金の大型案件に加えて、現地の資本が重要だと論じる。中国が、現地金融の支援者になりうるという部分は、著者の提案であり、実施済みの政策ではない[R19]。
例として挙がるのが、Sun Kingの2025年の現地通貨建ての証券化である。Citiの発表(2025年7月28日)によると、資金を出したのは、商業銀行5行(ABSA、Citi、Co-operative Bank of Kenya、KCB、Stanbic)と、開発金融機関3機関(BII、FMO、Norfund)である[R20]。この発表は、今回の証券化の資金提供者を書いたもので、Sun Kingの株主の一覧ではない。「現地資本」を、「最終的な所有者がすべて現地」と読んではいけない。
5-2. 現地の製造
年間の製造能力(GW/年)を、案件ごとに並べる。セルとモジュールの能力は、足さない。完成品の供給能力とは書けないからである。
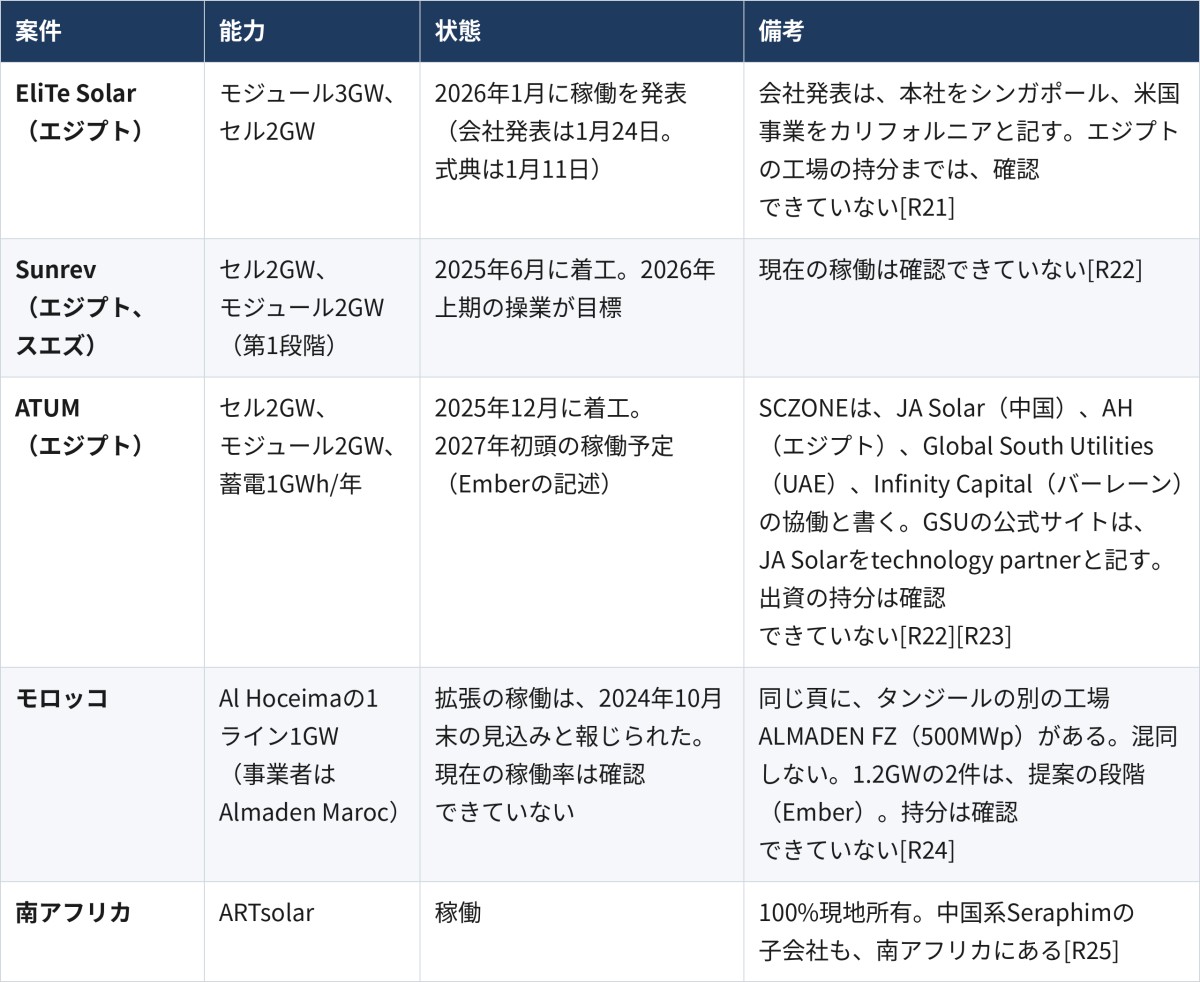
この表を、「製品の輸出から、現地の製造へ」という段階の移行と読むのは、早い。Emberは、エジプトなどの製造が、米国向けの輸出を重視している点を論じており、現地の導入は、引き続き輸入品が中心の場合がある[R4]。2025年に稼働したエチオピアの大きな工場(ウエハーからセルを作り、米国に売る)は、Emberの集計から除かれている[R4]。ATUMは、現地のガラスとアルミニウムを買う約束をした、アフリカで唯一の工場とEmberは書く。ただし、アフリカでは、太陽光ガラスは、まだ作られていない[R4]。GFDCの2026年上期の報告も、太陽光の製造への関与が、2026年も減ったと書く[R14]。ARTsolarの会社資料には、JA SolarやBYDのライセンスによる製造の例がある[R25]。現地の製造が増えても、中国の製品の置きかえとは限らない。第三国向けの輸出拠点、ライセンスによる製造、輸入した部材の組立が、並んで存在しうる。
6. 欧州の依存
MERICSは、輸出の急増が、欧州の依存を強めるという見方を示している(MERICS自身の主張)[R7]。数字で確かめる。
Eurostatの2025年の統計では、EU27の域外からのモジュール輸入(金額、CN85414300)のうち、中国原産が98.6%を占めた。EUの公式のデータベース(COMEXT)の原表から再計算しても、98.57%(中国78.5億ユーロ、域外の総額79.6億ユーロ)で、一致する。未組立セル(CN85414200)は78.3%(中国5,642万ユーロ、域外の総額7,207万ユーロ)である。セルは、ニュースの記載ではなく、原表からの計算値である。輸入の金額は、Eurostatの方法論に、CIF(運賃・保険料込み)で評価すると明記されている[R26]。
同じ定義で、2023年から並べてみる。モジュールの中国原産の比率は、97.6%(2023年)、98.0%(2024年)、98.6%(2025年)と、わずかに上がった。未組立セルは、91.3%、79.9%、78.3%と下がった[R26]。域外からのモジュール輸入額は、195億ユーロ(2023年)から80億ユーロ(2025年)へ減っている。価格が下がったのか、数量が減ったのかは、分けて見ていない。この数字からは、EUの対中依存が、一般に強まっているとは言えない。「強まる」は、MERICSの見方である。
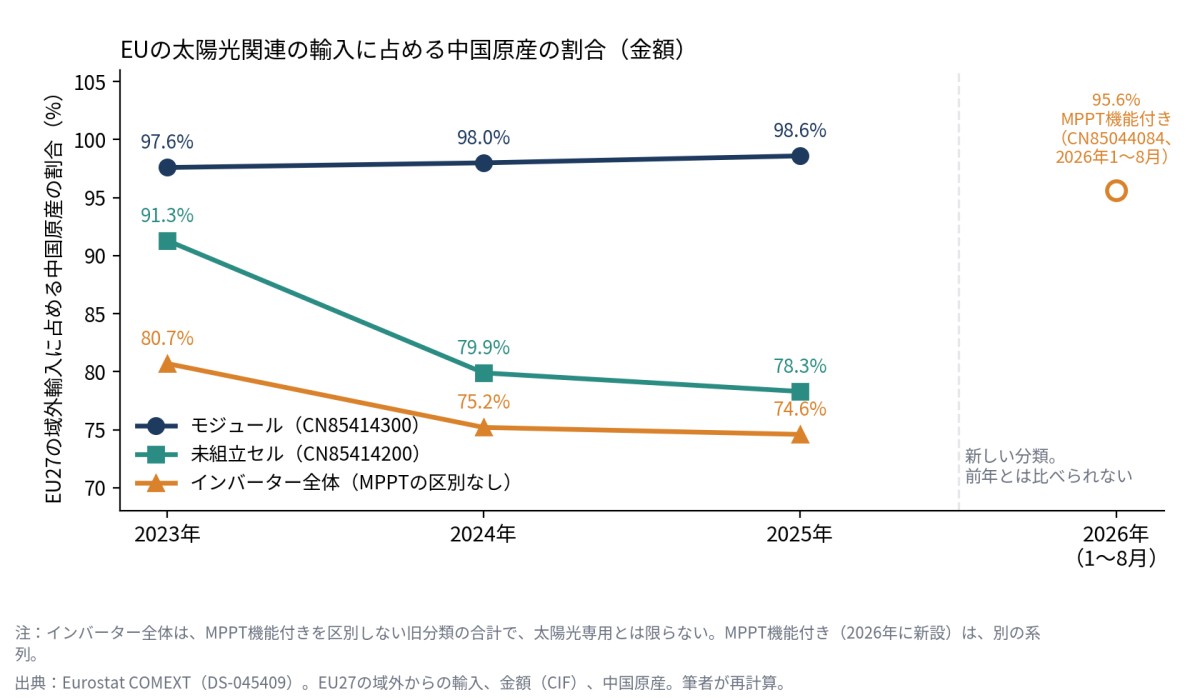
インバーターは、2026年に分類が改正され、MPPT機能付き(CN85044084)が新しく設けられた。2026年1〜8月の、このコードのEU域外輸入に占める中国原産は、95.6%である(COMEXT、金額)[R26]。新しい分類なので、前年とは比べられない。MPPT機能付きは、太陽光用とは限らない。前身のコードは、MPPTの有無を区別せず、インバーター全体で見ると、中国の割合は、80.7%(2023年)、75.2%(2024年)、74.6%(2025年)と下がった。2025年1〜8月は75.4%、2026年1〜8月は76.7%である[R26]。IEAの「中国が8割」という数字は、2025年の、太陽光と蓄電用インバーターの世界の**製造能力**で、EUの輸入ではない[R27]。
EUの電気自動車(BEV)への相殺関税にも、触れておく。最大35.3%で、通常の関税10%と合わせると、最大45.3%になる。企業別では、BYDが17.0%、Geelyが18.8%、SAICが35.3%、Tesla(上海)が7.8%である。2026年2月には、VW(Anhui)のCUPRA Tavascanについて、価格約束が承認され、条件を満たす輸入は、相殺関税が免除される(通常の10%は残る)[R28]。これは自動車の話である。BEVの関税で、太陽光の障壁を説明してはいけない。
太陽光そのものの貿易救済には、直近の動きがある。EUは、2026年10月19日、中国産の太陽光ガラスへの反ダンピング関税を、期限切れの見直しの結果として廃止した(実施規則(EU)2026/2314。10月21日に官報へ掲載され、翌22日に発効した)。廃止前の税率は、企業別に17.5〜75.4%、その他の企業が67.1%だった。理由は、EU域内の生産が2025年初めから止まり、損害が続くか、再発するおそれがないと判断されたことである[R29]。この規則が廃止するのは反ダンピング関税で、相殺関税の扱いは、確認できていない。対象は、太陽光以外の用途のガラスも含む1品目である。EUが太陽光全体の保護をやめたことを、意味しない。
EU以外でも、動きがある。トルコは、2026年9月23日、中国産の太陽光パネル用のジャンクションボックスに、反ダンピング関税を課した(通達2026/29。企業別に38.23%、その他の企業は57.11%。CIF価格に対する割合で、5年間)[R30]。インドでは、貿易救済総局(DGTR)が、2025年9月に、中国産の太陽電池セルなどへの3年間の反ダンピング関税(0〜30%)を勧告した。財務省の賦課の告示は、2026年10月22日時点で、確認できていない[R31]。
7. 輸出をめぐる制度の、2026年10月22日時点
輸出の数字を読むときに、制度の日付が混ざりやすい。2026年10月22日時点の整理を、表にする。配信の前日(11月1日)に、あらためて確認する。
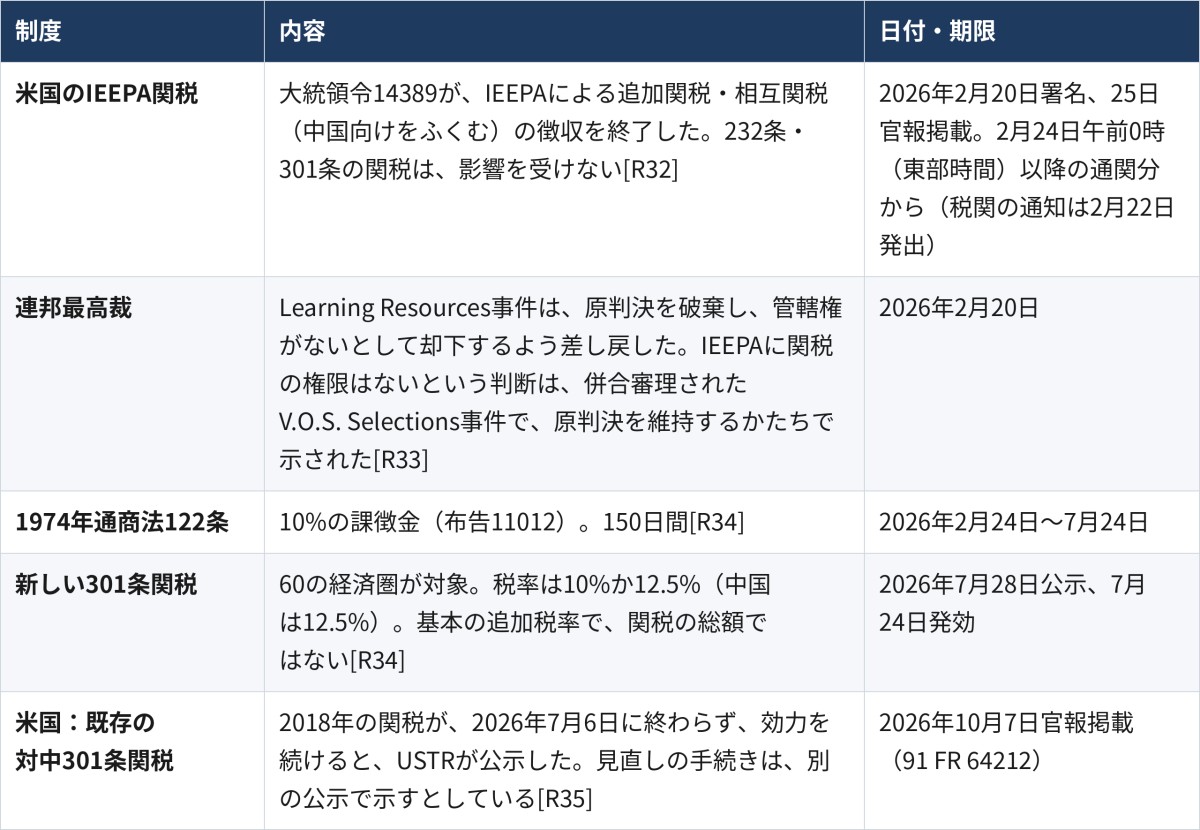
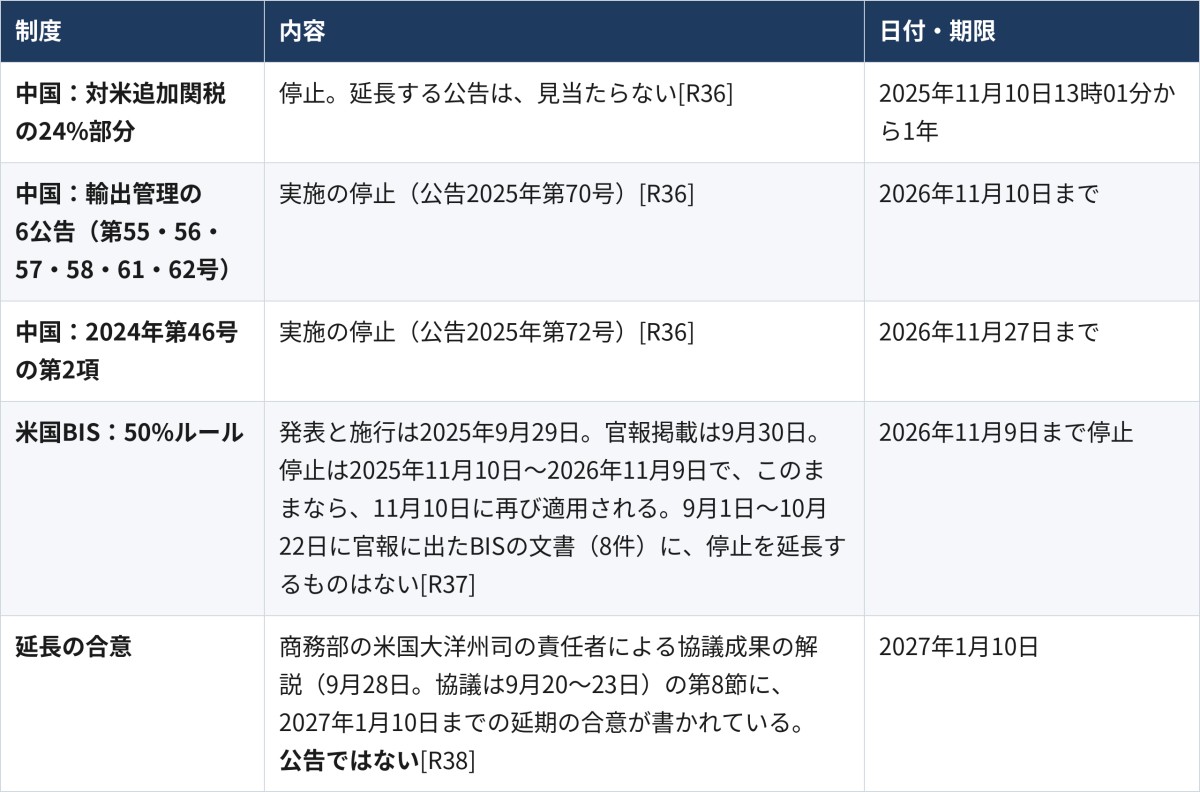
延長の合意について、補足する。米国側の公式文書(9月25日のホワイトハウスのファクトシート、9月27日のUSTRの声明)には、2027年1月10日の記載がない(確認した文書の範囲)。これに対し、財務長官は、9月23日のFox Newsの番組『Special Report』で、11月10日に終わる予定だった釜山合意を、1月10日まで延長すると述べた[R39]。インタビューの発言であり、実施文書ではない。個別の制度の期限を変える文書は、米中とも、確認できていない。本稿は、「商務部が解説で説明した」と帰属して書き、「合意された」と断定しない。
11月10日、11月27日、2027年1月10日は、別の制度の別の期限である。11/2号は、いずれの日よりも前に出る。「期限の直前」と書くときは、どの制度かを特定する必要がある。
8. 読み終えたあとの三つの問い
今号を、日本の読者の立場から、三つの問いにまとめておく。
数字を見るとき、何を数えているのかを、先に確かめているか。輸出、投資と建設契約、融資、発電容量は、別の統計である。
現地の資金や製造の動きを、「中国の拡張」というひとつの話で読んでいないか。現地の資本、米国向けの輸出の拠点、ライセンスによる製造が、同じ場所に並ぶことがある。
日本が使う太陽光や蓄電池の部材は、どの国の、どの制度の、どの期限に左右されるのか。
三つめは、同じ11/2号の奥の間で、制度の側から考える。
9. 奥の間と次号へのつながり
輸出される産業を、制度の側から見てみよう。
同じ11/2号の奥の間③では、人材と輸出管理から、この産業の優位を、国がどう守り、どう使うのかを読む。
本論では、次の11/9号で、輸出の急増を、過剰生産と見るのか、競争力と見るのかという論点を扱う。
参考文献
本論で引用・参照した文献の一覧は、別ページ(Google Doc)にまとめています。
喫茶去|数年ぶりのリフォームグループ
毎年この時期の数日間は、ザルツブルクで過ごすことが多かった。映画『サウンド・オブ・ミュージック』の舞台になった、シュロス・レオポルドスクロン宮殿ホテルで、1990年代半ばから続くリフォームグループの研究会が1週間ひらかれ、スウェーデンのルンド大学にいた頃から参加してきた。
お城は湖に面していて、ぐるりと歩いて一周すると、30分ほどになる。毎朝、その道をひとりで散歩したり、ほかの研究者と話しながら歩いたりした。自分にとって、年に1度のよいリフレッシュの機会でもあった。
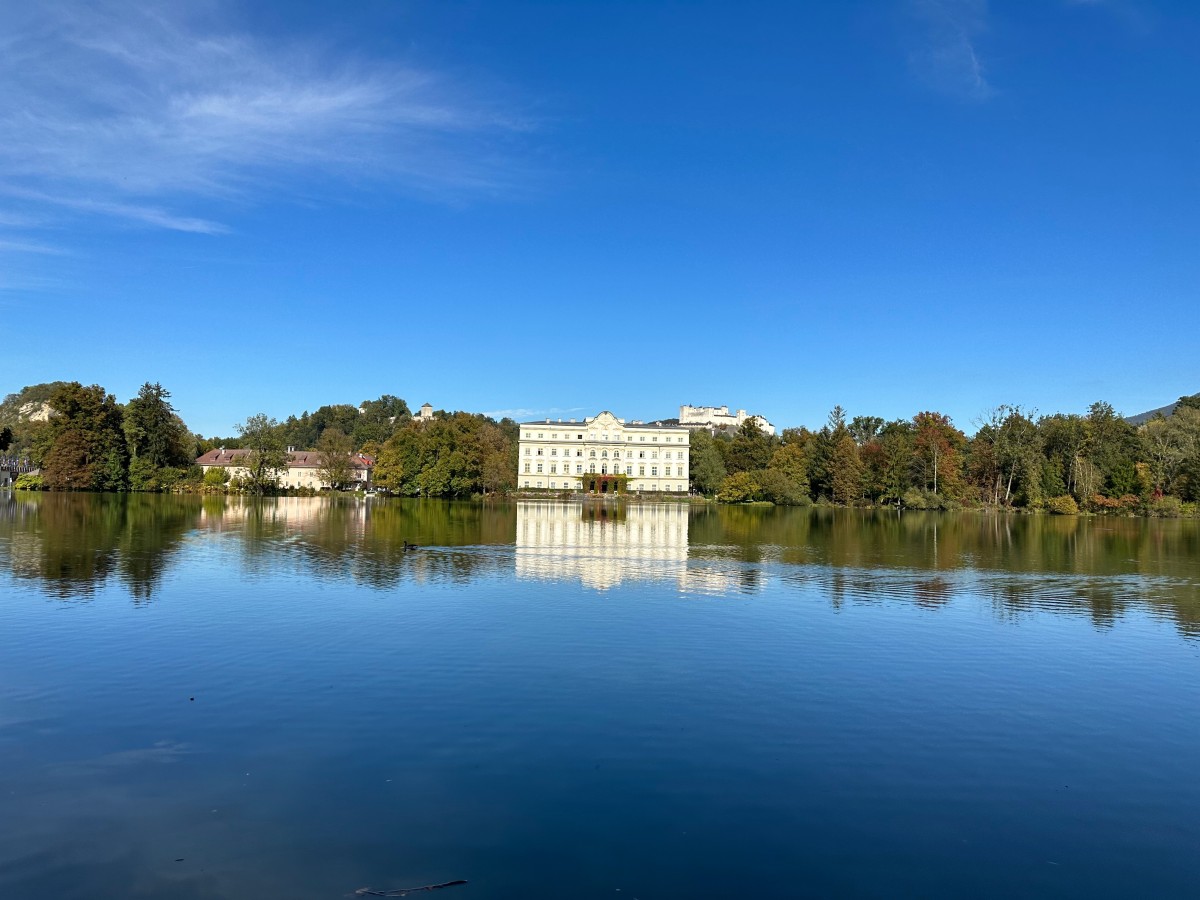
シュロス・レオポルドスクロン宮殿ホテルを対岸から見る
10年ほど前から、ホテルの経営姿勢が、公共的な利用よりも観光ビジネスを優先する方向に変わり、大幅に高額化した。創設期から主催していたベルリン自由大学のルッツ・メッツ教授も、しだいに大学から身を引き、助成が得られなくなった。そうした事情もあって、ここ10年ばかり集まりが開かれなかった。
今年の10月、数年ぶりに開かれた。メッツさんの取り組みを引き継いだのは、ミュンヘン工科大学教授のミランダ・シュラーズさんである。会場は、ミュンヘン工科大学がもつライテンハスラッハのアカデミックセンターで、この場所での開催は2回目になる。
ホテルは、ザルツァッハ川を隔てたオーストリア側のアッハにあり、窓辺からは、川の向こう、ドイツ側の丘の上に、世界一長いお城といわれるブルクハウゼン城が見える。夜のライトアップが、幻想的で美しい。
集まったのは、もう何十年も参加している古い仲間と、ミランダさんの大学の博士課程の学生たちである。同窓会のようでもあり、新しい若い研究者との会話もあった。
今回、私は、ISEPがAIネイティブを宣言したこともあり、挑戦的に「AI × エネルギー × 社会」を報告した。短い報告と簡単な質疑ではあるものの、AIへの懐疑的・批判的な空気を感じた。
20数年前、この集まりでは、再生可能エネルギーの普及や、電力の自由化のあり方を、ヨーロッパの規範的でリベラルな空気のなかで議論していた。その雰囲気は、いまも残っている。そこに、AIの急激な進化で、アメリカと中国が大きくリードし、ヨーロッパと日本が取り残されつつあるという、影のような、陰りのような空気を感じた。
20年前、皆が若い頃、誰もが明るい未来に向けて先進的な方向を見つめていた。同じ集まりなのに、場所が変わり、年を重ね、空気も見る方向も、あの頃とは変わってきたことを感じた。夜、ホテルに戻ると、川の向こうの丘でライトアップされたお城が変わらずに目の前にあった。
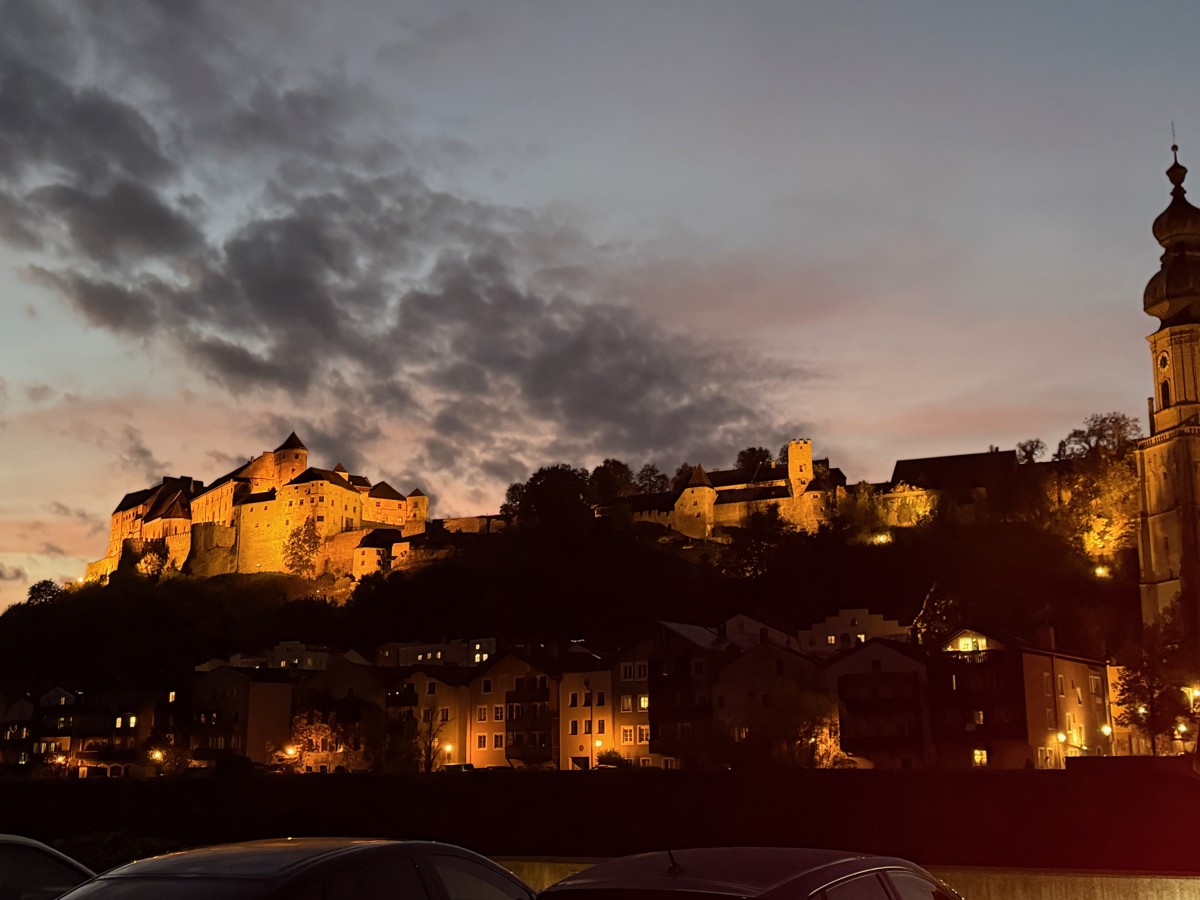
ブルクハウゼン城の夕景
【奥の間:文明の燭洞幾】エンジニア紅利と輸出管理という武器
「燭」はろうそくで暗闇の一点を照らし出すこと。「洞」は穴を貫いて深層を見通すこと。「幾」は『易経』の語で、変化の極めて微かな萌芽——肉眼には見えない転換の兆しを指します。「萌芽を照らし出し、深く貫いて読む」という知的営みを、この場でともに続けていきたいと思っています。
本論(広場)が「何が起きているか(What)」を論じる場だとすれば、奥の間は「なぜそうなのか(Why deeper)」を掘り下げる場です。エネルギー・文明・政治・AI・歴史——これらを縦横に使いながら、現在進行形の転換の深層を透視していきます。
今号の奥の間:エンジニア紅利と輸出管理という武器
中国の強さには、見えかたがふたつある。ひとつは、工場や研究の現場で、速さを支えている人の厚みである。もうひとつは、その土台になる蓄電池やレアアースを、許可の対象にする輸出の管理である。
終わりのほうに、日本が、すでにこの輸出管理の当事者になっている、という話がある。


読者限定の内容も逃しません。