チャイナ・グリーン・シンドロームその4——「過剰生産論」は実在する構造的危機か、Sカーブの誤読か
本論全文をお読みいただくため、ニュースレター登録(フォロー)をご活用ください。
【本号の要旨】
今週目にとまった言説(2026年10月31〜11月6日)|数字をどう読むかが問われた5件を選んだ。VWのCFOは、EVの成功がエンジン車より稼げないために利益を圧迫していると述べ、Ford、GMはEV事業の赤字が続き、テスラとBYDは黒字である。SpaceXは、NASAとの契約を手放す方針と報じられた(価格の面では、「国のお金で儲けている」という批判はあたらない)。中国のクリーンテック輸出が回避するCO2は、2026年に約4.5億トンと推計される。国連のCCS報告書の「99%を1,000年」は、記録に残さない匿名の専門家調査が土台だった。「中国のAIトークンの55%が動画」という数字は、出どころが一社の投資家向け説明にとどまる
本論|「チャイナ・グリーン・シンドローム その4では、「過剰生産論」は実在する構造的危機か、Sカーブの誤読か、という問いを論じる。2025年の世界の太陽光モジュールの生産は722GW、製造能力は年1,531GWで、能力の半分ほどしか使われていない計算になる。この同じ数字を、「過剰」と読む立場と、稼働率や需要の見通しの立てかたなど、別の物差しで読む立場がある。米中両政府の公式の立場、OECDの補助金推計、IMFの債務、メーカーの決算、RMIとWRIの見方を、誰が言っているかを付けて並べる。日本は、この論争のどこにいるのかも見る。
喫茶去|「『朝三時』からの時間」では、北欧で暮らした頃に身についた、朝の三時に目が覚める習慣を、夏と冬で顔の違う三時の窓の外、一人で淹れるコーヒー、家の周りが動きだす前の散歩とともに書く。
奥の間|「日本への含意、チャイナ・グリーン・シンドロームは日本に何を問うか」では、4部作の最後に、決める人、失敗を引き受ける人、止める人という三つの問いを、日本に向ける。合肥モデルと哪吒の失敗、日本の北九州の電池工場の中止とラピダス、ドイツのプラグ式太陽光との比較から、日本の空白を見る。最後に、日系メーカーが中国にもつ合弁を日本に持ち込み、中国のEVメーカーを日本に招く「逆テスラ」を提案する。
今週の深考|「電気料金が選挙を動かした」では、11月3日の米国の中間選挙で、電気料金とデータセンターが争点になったことを見る。米国の家庭の電気料金は、2024年から10%以上上がった。テキサス、オハイオ、ジョージアの知事選では、データセンターの一時停止や規制を公約にした候補が勝ち、地方の住民投票でも、確定した分はデータセンターに不利だった。調査会社Cleanviewは、計画中のデータセンターの約41%が、一時停止を支持する知事の州にあると分析する。非公式の結果にもとづく「影響を受けうる量」で、中止の予測ではない。争点は、データセンターへの賛否だけではなく、だれが系統の費用を負担するかにもある。日本への問いも置く。
今週目にとまった言説
今週は、数字をどう読むかが問われた5件を選んだ。黒字と赤字、価格と依存、回避量の推計、前提の確かめ方、数字の出どころである。円換算は、1ドル=163円で統一している。
EVは売れても、儲かるとは限らない——黒字の会社と、赤字が続く会社
紹介: VWは10月29日、第3四半期(7〜9月)の決算を公表した。営業損失は約59億ユーロ(報道の換算で約66億ドル、約1.08兆円)で、2015年のディーゼル不正の四半期以来の大きさである。一時費用は約78億ユーロで、ポルシェののれん減損(約64億ユーロ)と中国資産の減損(約10億ユーロ)が大半を占める。EV販売は209,100台で前年同期比19.6%増だったが、CFOのArno Antlitz氏は、EVの市場での成功が、エンジン車より稼げないために、収益に圧力をかけていると述べた。特別項目を除く1〜9月の営業利益率は3.8%で、通期の見通しは最大1%である。CFOは、最新のID.Crossでも利益率は同等のエンジン車の7〜8割で、ほかの車種はそれより低いと説明している。Fordは、EV事業部門のModel eの損益を開示している。第3四半期は、売上12.23億ドル(約1,990億円)に対して、EBITが10.58億ドル(約1,720億円)の赤字(EBIT率は−86.5%)で、1〜9月累計の赤字は27.54億ドル、通期は約40億ドル(約6,520億円)の赤字を見込み、黒字化の目標は2029年である。GMは、2025年後半からのEV関連の特別損失が累計で約109億ドル(約1.8兆円、7月時点の報道)で、2026年のEV損失は2025年より10〜15億ドル改善する見込みだが、赤字は続く。これに対して、テスラの第3四半期は、規制クレジットを除く自動車の粗利率が18.1%(前年は15.4%)に改善し、純利益は7.87億ドルの黒字だった(前年比43%減で、研究開発費の69%増と規制クレジット収入の減少が効いている)。BYDの第3四半期の純利益は100.2億元で前年比28%増、1〜9月累計は4.2%減で、国内販売が約12%減るなか、輸出が137%増えて利益を支えた。
ひと言: 黒字か赤字かは、利益の大小とは別の問いである。Fordは売上より大きな赤字を出し、GMは事業を縮めるために巨額の特別損失を計上した。VWは、EV事業の損益を単独では開示していない。EVが売れるほど利益が圧迫されると、CFO自身が認めている以上、VWのEVは、黒字があってもごくわずかで、車種や費用の配分しだいでは赤字の可能性もある、と見る。ポルシェの減損の背景にも、EV戦略の見直しと、中国の地元メーカーに技術と価格で上回られたことがある。日本の自動車会社は、EV事業の損益を、どこまで開示しているのか。
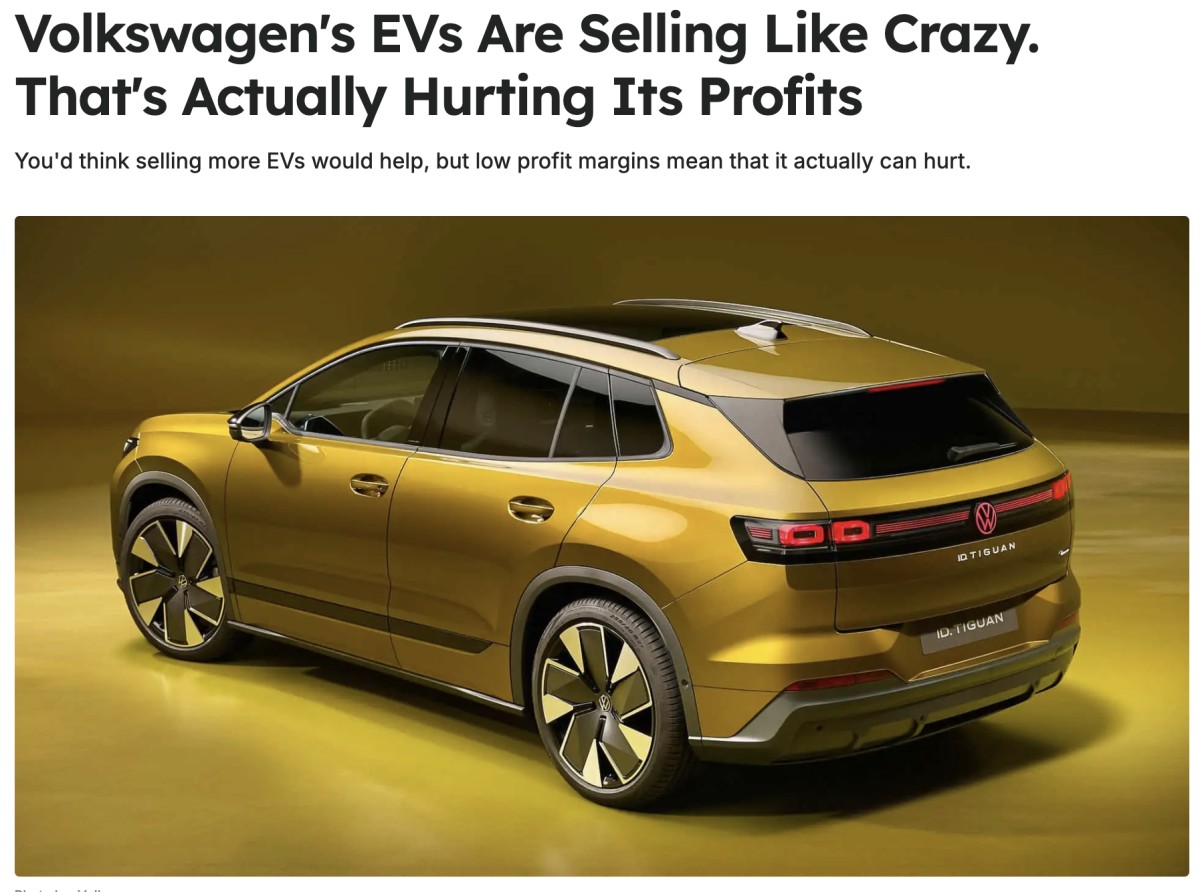
InsideEV "Volkswagen's EVs Are Selling Like Crazy. That's Actually Hurting Its Profits"
出典媒体名: InsideEVs、Automotive World、Ford Motor Company(Form 10-Q)、Webull(GM)、Electrek(テスラ、BYD)
SpaceXは「国のお金で儲けている」のか——NASAとの契約を手放す側にまわった
紹介: 米国の民主党議員らは、マスク氏が政府の助言役を務めた2025年に、SpaceXとNASAなどの契約をめぐって、利益相反を問う書簡を出してきた。単独の供給元への依存を危ぶむ声もある(国防総省の諮問委員会の2024年の報告書など)。NASAの選び方を価格で見ると、事情はちがう。2014年の商業乗員輸送の契約は、SpaceXが26億ドル、ボーイングが42億ドルで、NASAは、各社の入札額のとおりに契約したと説明している。NASA監察総監室(2019年)は、1席あたりの価格を、SpaceXが約5,500万ドル(約90億円)、ボーイングが約9,000万ドル(約147億円)と試算した。直近の運航では、SpaceXの1席が約7,880万ドル(約128億円)に上がったとする報道がある。そのSpaceXが、NASAとの仕事を手放す側にまわっている。Ars Technicaは9月29日に、SpaceXがCrew Dragonの運航を2030年までに終える方針をNASAに伝えたと報じた。Falcon 9の商用販売は、2028年以降は受けつけない方針で(Bloombergが7月、Ars Technicaが10月に報道)、マスク氏は8月22日に、Falconの縮小は避けられないと投稿している。いずれも、公式の発表ではなく、関係者への取材にもとづく報道である。Falcon 9の打ち上げに占めるStarlinkの割合は、2020年の54%から、2026年は約79%に増えた(Reuters)。NASA向けのFalcon 9の運航まで止めるかは、確認できていない。
ひと言: 価格の面では、「国の財布から抜いている」という批判はあたらない。NASAは、もっとも安く、実際に飛ばせる会社を選んだ。そのSpaceXが、決まった価格で打ち上げ枠を売るより、自社の通信網に使うほうが得になる状況で、NASAとの契約を手放している。これは見立てで、SpaceXが公式にそう説明したわけではない。批判がすべて消えるわけではない。NASAが頼ってきた会社が、会社の都合で手を引くことは、単独の供給元への依存という懸念そのものである。
出典媒体名: Ars Technica、Bloomberg(報道の二次引用)、SpacePolicyOnline、The Planetary Society、Space.com
中国のクリーンテック輸出が、年4.5億トンのCO2を回避——「脅威」か「資源」か
紹介: Carbon Briefは10月29日に、フィンランドの研究機関CREA(Lauri Myllyvirta氏)の分析を公表した。中国の太陽光パネル、風力タービン、蓄電池、EVなどのクリーンテック輸出は、2026年に約4.5億トンのCO2を回避する見込みで、ブラジルの年間排出量(化石燃料由来)にほぼ等しく、中国以外の世界の排出の約2%にあたる。2025年は約3.7億トンだった(Reuters)。回避量が前年から26%ふえたのは、2026年1〜9月の話で、残りの期間も同じ傾向が続けば、という前提つきの見通しである。回避分のうち、76%は途上国(グローバルサウス)で生じる(2026年1〜9月。Cleanthinking.de経由で、Carbon Briefは、2025年について73%と書く)。分析は、輸出先の電力のCO2排出と、中国での製造時の排出をもとにした推計で、実測値ではない。
ひと言: 中国のクリーンテックを、関税や輸入規制で締め出すのか、脱炭素の資源として使うのか。この議論に、4.5億トンという数字が、定量的な根拠をひとつ出した。ただ、数字が議論を決めるわけではない。推計の前提(輸出先の電力のCO2排出)を変えれば、数字も変わる。日本が、太陽光パネルや蓄電池を調達するとき、この問いにどう答えるのか。
出典媒体名: Carbon Brief(CREAの分析)、Reuters、Cleanthinking.de
「99%を1,000年」の出どころ——国連のCCS報告書は、記録に残さない匿名調査が土台だった
紹介: ProPublicaとDrilledは、10月に、国連のIPCCが2005年に出したCCS(炭素回収・貯留)の特別報告書をめぐる調査報道を公表した。報告書は、適切に選んで管理した貯留層では、CO2の99%が少なくとも1,000年とどまる可能性が高いと書き、数千の学術論文や議会証言、報道で引かれて、CCSを現実的な気候対策として認める土台になった。調査報道によると、実証がほとんどないなか、物理学者のDavid Keith氏の提案で、執筆者が匿名の専門家調査をおこない、結果は報告書に記録しない方針だった(Keith氏は、あとで「燃やす」と語ったという)。化石燃料の企業が、CCSを自社の生き残りの手段として、国連や科学者に研究を促してきたことも、報じられている。数字が誤りだと示したわけではない。政策の土台になった数字が、確かめられた形になっていなかった、という指摘である。
ひと言: 強い数字ほど、出どころを確かめにくい。この報告書の数字は、20年以上、確かめられた前提として、政策や論文に引かれてきた。日本のCCSの議論でも、前提の数字が、だれが、どの方法で出したものなのかを、先に確かめたい。
出典媒体名: ProPublica(Drilledと共同)
中国のAIトークンの55%が動画」——数字の出どころと、広がった物語
紹介: 「中国のAIトークンの55%は、短編ドラマや動画の生成に使われている」という数字が、10月に国際的に広まった。出どころは、深圳上場のデジタルコンテンツ企業、中文在線(COL Group)が、6月3日の機関投資家向け説明の記録に書いた数字である。ほかに、EC・マーケティングが24%、ソフトウェア開発が15%、その他が6%とされている。中国の国家系シンクタンクCAICTが9月30日に出した報告書も、同じ数字を引いたと財新が報じたが、その報告書は、いまはCAICTのサイトで見つからない(ChinaTalk)。ByteDanceのDoubaoは、動画モデルに使う計算資源は1割ほどだと反論した。36Krは、テキストと動画のトークンは、同じ呼び名でも、数え方がそろっていないと指摘している。東方財富網(Eastmoney)の記事は、6月より前の業界の権威ある報告書に、この数字を裏づけるものが見つからなかったと書く。
ひと言: 根拠が弱い数字でも、物語になる。「米国はAIを生産性に使い、中国は娯楽に使っている」という図式は、数字の出どころが一社の投資家向け説明にとどまることを、置き去りにして広がった。AIの競争力の評価が、確かめられていない数字で形づくられる。この構図は、エネルギーの数字にも、そのまま当てはまる。
出典媒体名: ChinaTalk、36Kr、Unwire.hk、Eastmoney
【本論】「過剰生産」をめぐる論争
1. 同じ数字が、二つに読める
10/19号で、中国の製造能力が、実際の生産量を大きく上まわっていることを見た。2025年の世界のモジュール生産は722GW、製造能力は年1,531GWで、能力の半分ほどしか使われていない計算になる[R1]。世界の新設は約690GWである[R1]。この同じ数字から、二つの読みが出てくる。
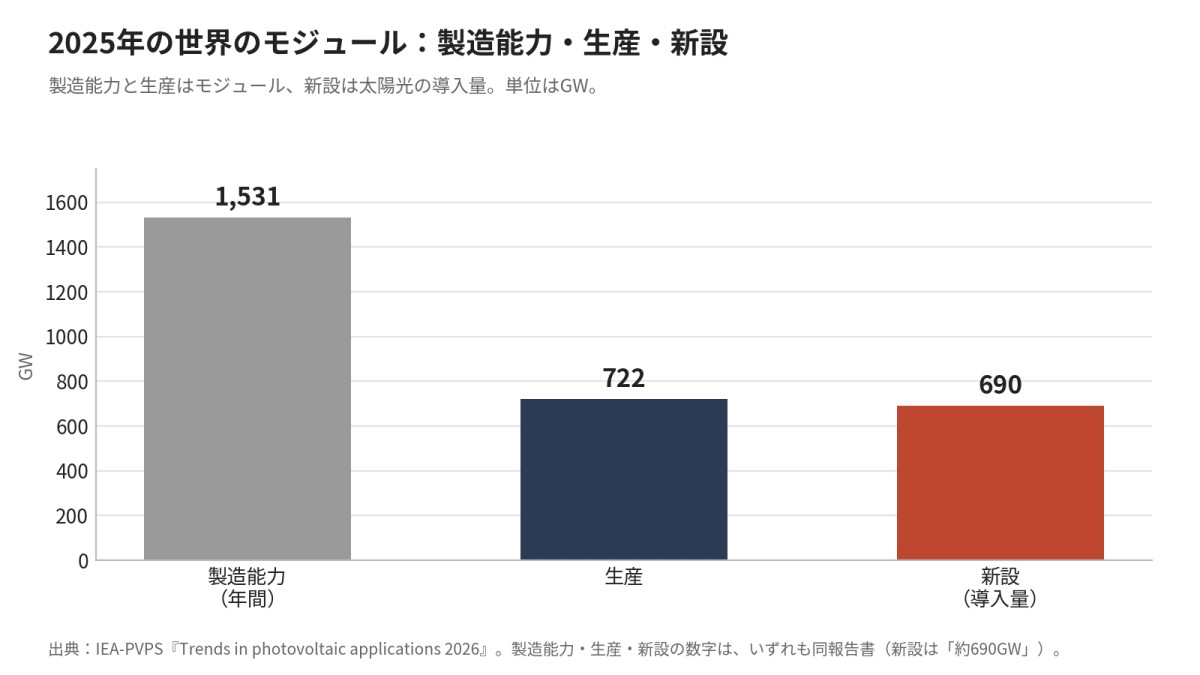
ひとつは、これを「過剰」と読む立場である。ドイツのシンクタンクMERICSは、10月1日の論考で、2025年に中国は、設備の40%を遊ばせたままでも、世界の太陽光パネルの需要をまかなえた、と書く[R2]。IEAの2024年の推計も、この読みの根拠に使われる。既存の製造能力に、2025年までに建設中か最終投資決定に達した案件を加えると、太陽光は2030年のネットゼロシナリオに必要な導入量を50%上まわる、という[R3]。
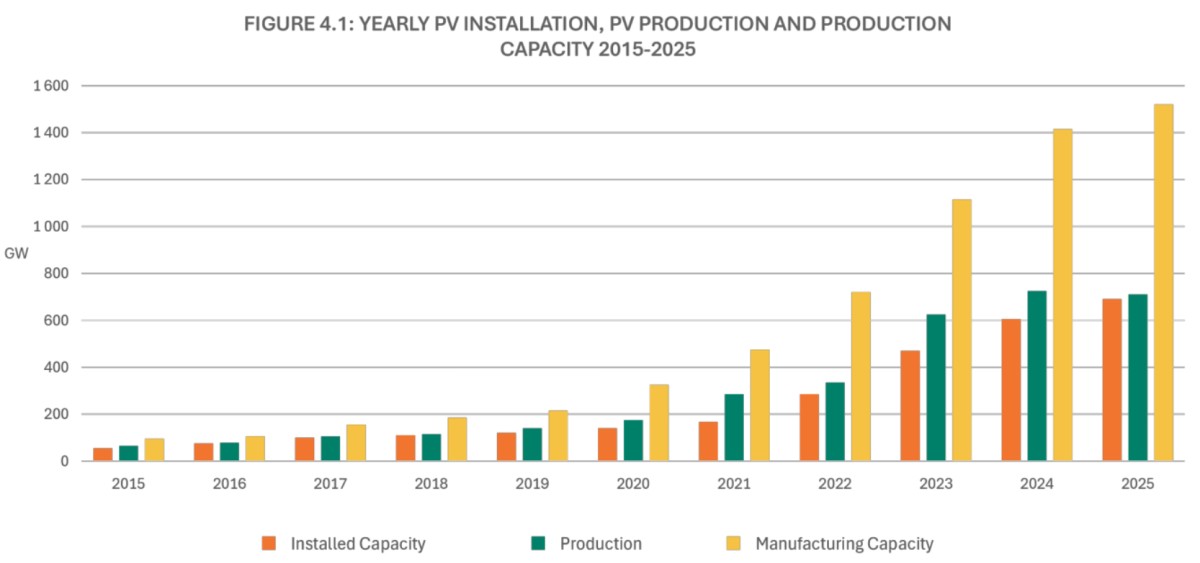
IEA-PVPS『Trends in photovoltaic applications 2026』
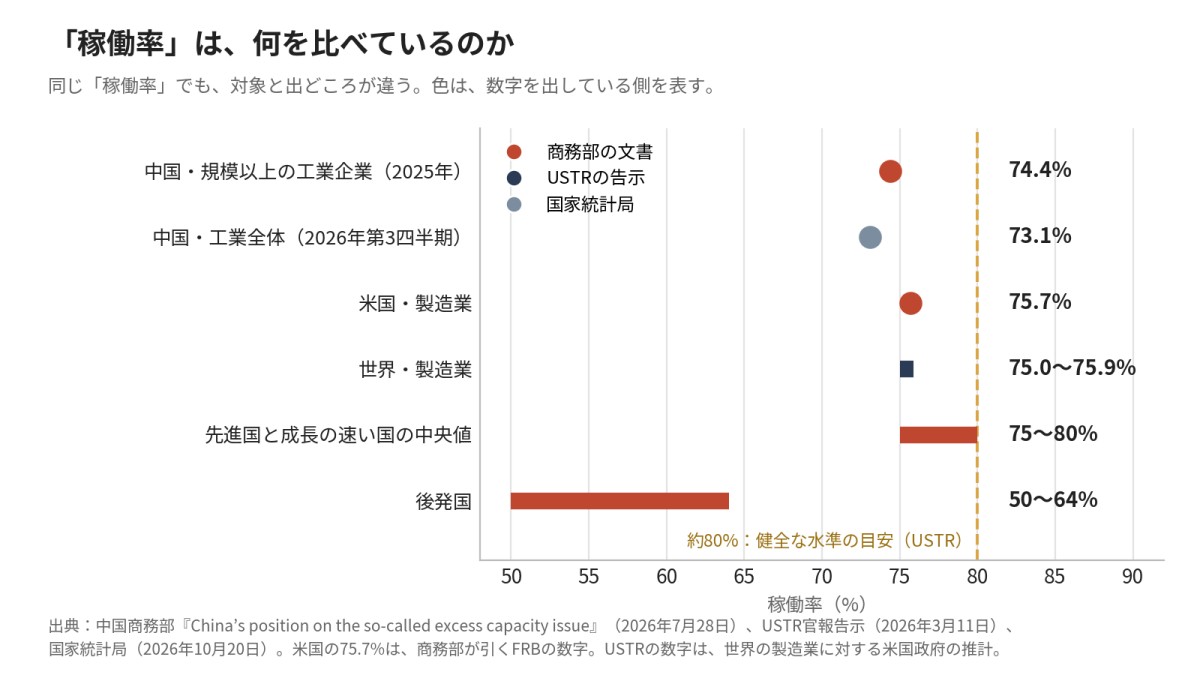
もうひとつは、同じ現象を、別の物差しで読む立場である。中国の商務部は、2026年7月の文書で、稼働率は国や業種で違うと述べ、2025年の規模以上の工業企業の稼働率74.4%と、米国製造業の稼働率75.7%を、それぞれ挙げた[R4]。ただし、この文書には、太陽光、電池、風力ごとの稼働率の数字がない。
使っている指標が、そもそも違う。必要量との比、稼働率、導入量との比は、数字を並べて比べることができない。本号は、この違いを保ったまま、双方の根拠を、誰が言っているかを付けて並べる。10/19号で予告したとおり、「過剰生産」と呼ぶべきか、成長途中の市場に特有の過渡期とみるべきかは、意見が分かれる。ここでは、「過剰は実在する」とみる立場を実在論、その見方に疑問を向ける立場を懐疑論と呼ぶ。
2. 「過剰」は、何で測るのか
「過剰」を測る物差しは、ひとつではない。能力、生産、稼働率、価格、利益などがある。論争は、この物差しの違いからも生じる。ここでは、両政府が前面に出す稼働率を見る。
商務部の文書は、まず、世界貿易機関(WTO)の協定に、過剰能力の定義はない、と述べる[R4]。稼働率は国や業種で違い、先進国と成長の速い国の中央値は75〜80%、後発国は50〜64%だという。米国製造業は75.7%(米連邦準備制度理事会)、中国の規模以上の工業企業は、2025年に74.4%である。低い稼働は、「一部の伝統的な原材料部門」の一時的な現象だとする。
米国通商代表部(USTR)は、2026年3月11日に、通商法301条にもとづく、構造的な過剰能力の調査をはじめた(官報への掲載は3月17日)[R5]。告示によれば、構造的な過剰能力は、一般に、政府の介入や政策(企業が未使用の能力を非効率に維持・拡大するよう促すもの)によって支えられる、稼働の低い産業生産能力と特徴づけられてきた。定義規定ではなく、ひとつの特徴づけである。世界の製造業の稼働率は、米国政府の推計で75.0〜75.9%で、多くの業種では約80%が健全な水準だとする。
数字の取りちがえに注意したい。商務部の75.7%は、米国の製造業の稼働率である。USTRの75.0〜75.9%は、世界の製造業の稼働率である。数字が近いので、同じ統計と読みたくなるが、対象が違う。
3. 2010年代の太陽光で、何があったか
この論争は、はじめてではない。2010年代はじめの太陽光でも、中国の供給は「過剰」と呼ばれ、関税などの対応がとられた。
世界の太陽光の新設は、2011年と2012年がどちらも約29GW、2013年は少なくとも36.9GW(速報)だった[R6]。2025年は約690GWで、2012年から、およそ24倍になった[R1]。
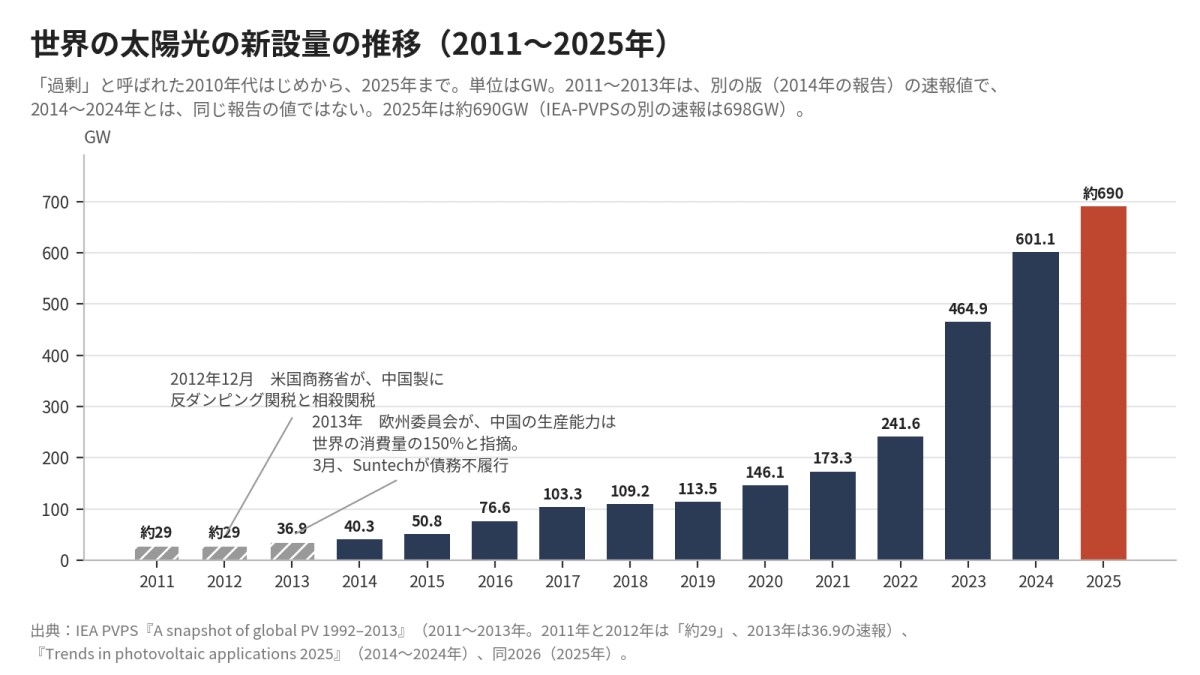
米国では、2012年12月に、商務省が、中国製の結晶シリコン太陽電池に、反ダンピング関税と相殺関税の命令を出した。反ダンピング関税の税率は、Trina Solarが18.32%、Suntechが29.14%、別税率を認められたそのほかの企業が24.48%、中国全土一律が249.96%である[R7]。相殺関税の補助金率は、Trinaが15.97%、Suntechが14.78%、そのほかが15.24%である[R8]。
欧州委員会は、2013年6月4日のプレスリリースで、中国のメーカーの生産能力が世界の消費量の150%にあたり、2012年の過剰能力はEUの需要のほぼ2倍だった、と述べた[R9]。12月2日には、確定の反ダンピング関税(27.3〜64.9%)[R10]と、相殺関税(最大11.5%)[R11]が決まった。価格約束は、8月2日の決定2013/423/EUで受け入れられ、12月4日の決定2013/707/EUで確定関税のもとでも確認された[R12]。
太陽光メーカーのSuntechは、2013年3月18日に、3月15日が期限だった転換社債5億4,100万ドル(約882億円)の不払いを通知された、と発表した[R13]。同じ日に、銀行8行が、無錫市の裁判所へ、子会社Wuxi Suntechの倒産・再建を申し立てた。子会社は、3月20日に、裁判所へ異議を述べないと伝えた[R14]。破綻の原因を述べた記述は、本稿が読んだ資料にはない。
当時の価格の急落を、のちに数字で分析した研究がある。スタンフォード大学のReichelsteinとSahooは、米国に上場する主要メーカー10社(世界シェアは合計35%)の財務データから、モジュールの限界費用を推計した。2015年の論文は、2011年後半からの価格の急落は、2012〜13年の一部の四半期について、コスト低下というより、製造能力の過剰な追加によるところが「かなりの部分」だとする。同じ論文は、コスト低下も、下落の大きな要因だとし、製造コストは、累積の生産量が2倍になるごとに74%の水準になる学習曲線(2016年12月の版は、業界全体の累積生産量で測り、62%)に沿って下がった、と推計した[R15][R16]。経済的に持続可能な価格は、2011年第1四半期の1Wあたり1.82ドル(約297円、2013年ドルの参考値)から、2013年第4四半期の0.82ドル(約134円、同)へ下がったという[R15]。円換算は、本稿を通して1ドル=163円である。
4. 「過剰は実在する」とみる側の根拠
実在論の根拠を、項目ごとに並べる。各項目の終わりに、対応する反対側の主張を示す。関連する記述は「関連」、見つからなかったものは、その旨を記す。
MERICSの10月1日の論考は、設備の遊びだけを指摘しているのではない。風力は、メーカーが2010年の約80社から2025年の10社へ集約したが、太陽光は集約が進んでいない、と書く[R2]。「反内巻」(過当な価格競争をおさえる動き)の限界も、宅配では利益が約10%上がったが、EVは難しく、太陽光は能力の整理も価格下限の設定も、まだ大きくは進んでいない、と指摘する。あわせて、IMFの2026年4月のFiscal Monitorを引き、中国の債務が、2025年にGDP比99.2%、2031年に約127%になると書く[R17]。その後の、IMFの2026年10月の世界経済見通し(WEO)では、2025年が98.6%、2031年が122.1%に改訂されている[R18]。4月版の数字は、IMFの対中4条協議の推計より狭い範囲の一般政府債務である。関連して、商務部も、「内巻」への対処を、自らの課題として認めている。
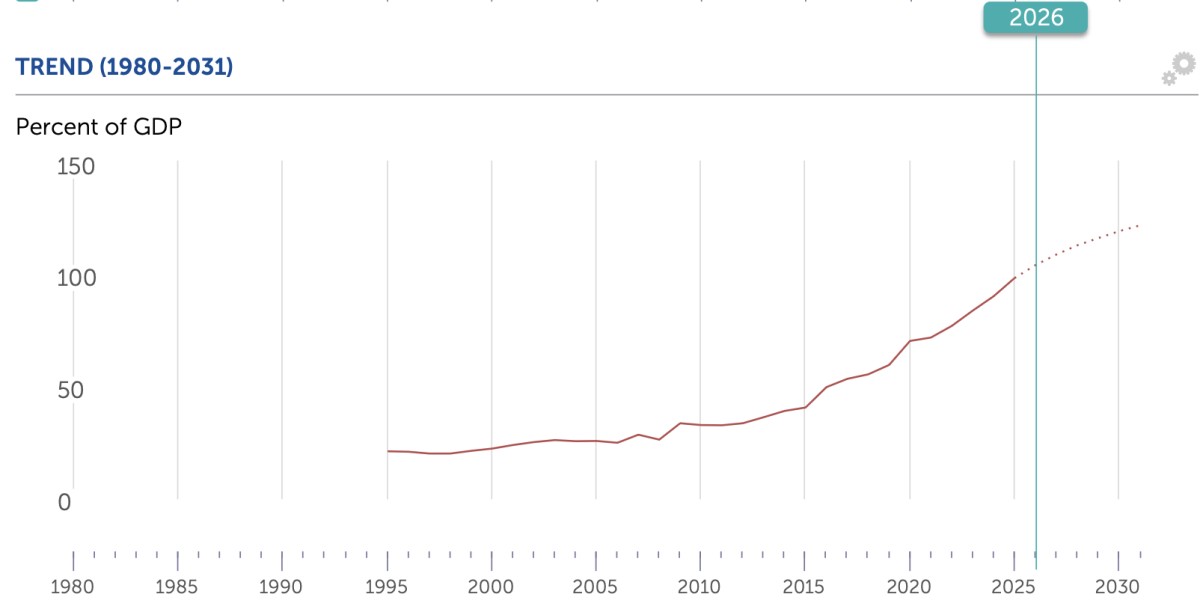
IMF DataMapper(中国の一般政府総債務)
OECDは、2026年6月に、産業補助金のデータベース(MAGIC)を公表した。世界の大手産業企業525社、15部門、2005〜2024年を対象に、補助金、税の優遇、市場金利を下まわる借入の3種類を追う[R19]。結論は、中国企業が、売上高に対して、OECD域内の企業の平均3〜8倍の政府支援を受けてきた、というものである。プレスリリースは、倍率が地域によって幅をもつと書き[R20]、AFPは、OECDの説明として「保守的な推計」と報じる[R21]。成長した企業の世界シェアの拡大のうち、補助金で説明できるのは、全体で約22%、中国企業では約60%と、OECDは述べる。OECDの事務総長は、補助金で市場シェアは伸びたが、生産性や収益性は大きくは改善していない、と話した[R21]。対応する反対側の主張は、Li Yuankun氏とCui Fan氏の、基準金利の取り方への批判である。
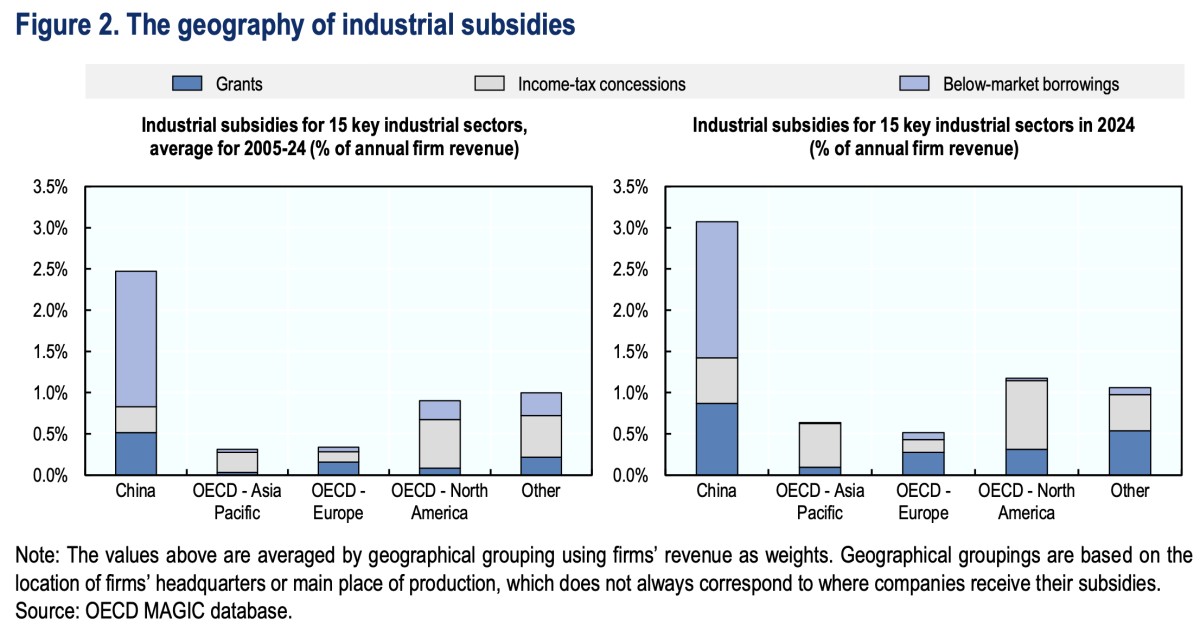
OECD『MAGIC database』
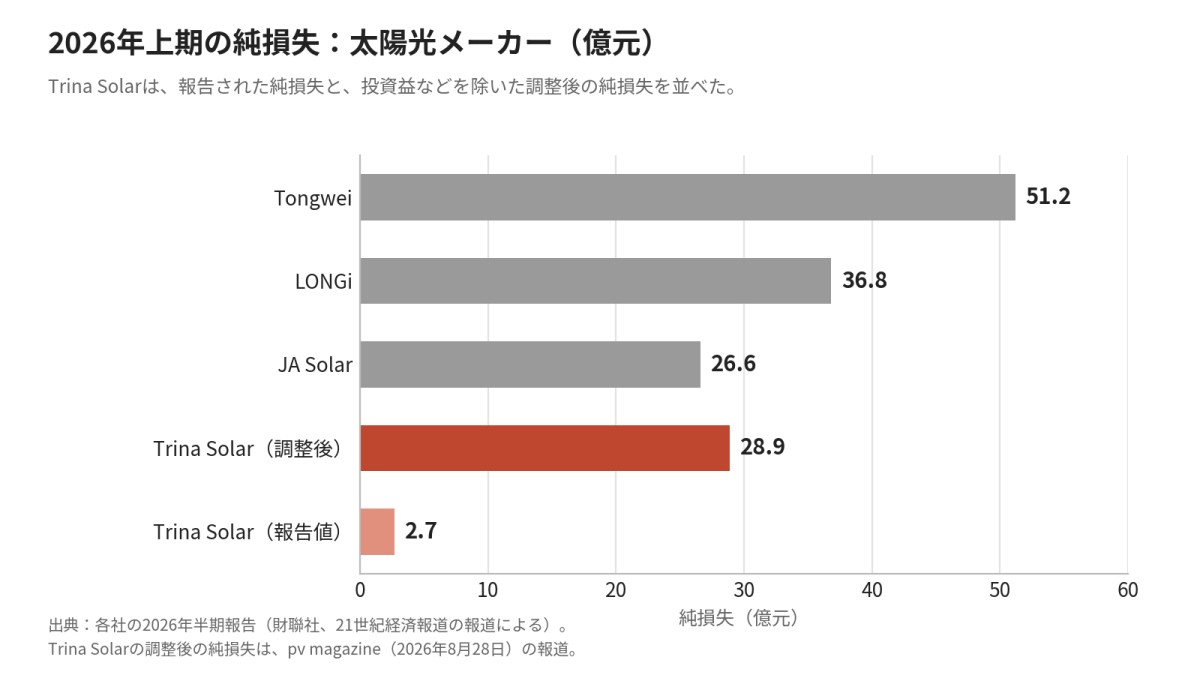
太陽光メーカーの2026年上期は、大手が赤字を報告した(各社の半期報告にもとづく)。LONGiは36.8億元(赤字幅が43.4%拡大)、JA Solarは26.6億元、Tongweiは51.2億元の赤字である[R22][R23][R24][R25]。LONGiは、赤字の理由に、供給過剰、低い稼働率、銀価格の上昇、為替を挙げ、JA Solarは、需給の不均衡、低いモジュール価格、輸出増値税還付の廃止、貿易摩擦を挙げた。Trina Solarは、報告された純損失が2.7億元で、約90.8%縮んだ。pv magazineは、投資益と公正価値益が純損益を押し上げたと書き、それらを除く調整後の純損失を28.9億元と報じる。関連して、商務部は、競争力の土台は研究開発だと述べ、Huang氏は、品質とコストの優位を挙げる。
BloombergNEFは、2025年の電池パック価格を、世界平均で1kWhあたり108ドル(約17,600円)、中国平均で84ドル(約13,700円)と発表した。価格が下がった要因に、セル製造の過剰能力の継続を挙げ、中国は国内のEVと定置用の需要を上まわるセルを、一貫してつくってきたとする[R26]。関連して、商務部は、動力電池のコストが2018年から60%超下がったという。
オーストラリア国立大学のFengming Lu氏は、ChinaTalkのインタビューで、中国の製造業の過剰能力は慢性的な問題で、大きな要因は、民間資本と地方政府の組み合わせにある、と述べた[R27]。2020年に合肥市がNIOに約70億元(約10億ドル、約1,630億円)を出資したと、Lu氏は語る(NIOの開示では、合肥市建設投資を筆頭とする投資家グループの合計額)。約1年後に株式を売って3〜4倍の収益を得ると、この「合肥モデル」が各地に広がった。氏は、中央政府が過剰能力を吸収しようとしていた時期に、合肥モデルが過剰能力をいっそうふやした、という。EVと中国株の評価額が2021年以降に下がり、模倣した都市は、期待した収益を得られなかった。中央政府は、2020〜2021年ごろにEVの新規製造能力の認可を止め、2022〜2023年ごろには、EV工場を含む自動車工場の新規認可を事実上止めた、とも氏は述べる。2026年の蓄電工場の認可停止は、公式通知では確認されていないと報じられたが[R28]、Lu氏の話は自動車とEVの工場の話で、これとは別である。対応する反対側の主張は、本稿が読んだ範囲では見つからなかった。
実在論の内部でも、原因の見方は割れる。Lu氏が地方と民間の誘因を挙げるのに対し、国の設計を挙げる声もある。在中国EU商工会議所の元会頭ヨルグ・ヴトケ氏は、Trivium China Podcast(Sinica Podcast Network)の2026年9月23日の回で、国有資産監督管理委員会(国資委)の元主任の李栄融氏(2019年12月没。番組では2020年と語る)から聞いた話を語っている[R29]。中国では、国が需要を見込み、外国企業を締め出し、資金をつけ、31の地域で複製するので、国有企業の領域には過剰能力が出る、という。2017年3月に出たMade in China 2025に関する報告書が、EV、電池、風力、太陽光、基礎化学を、過剰能力が出る産業に挙げたという。本人の回想で、第三者の確認はない。10/19号は、番組の紹介文に沿って、この列挙を元主任から聞いた話として紹介した。本人の語りでは、元主任の話にもとづく報告書の内容である。関連して、商務部は、補助金と過剰能力に必然的な関係はないと述べる。
米国政府(USTR)は、調査の対象を16の経済とし、過剰能力の原因として考えられるものを、例示した。補助金などによる、市場の要因から切り離された生産と輸出、環境・労働保護や社会的セーフティネットの不備、金融抑圧と為替慣行などである。限定列挙ではない[R5]。対応する反対側の主張は、Global Trade Alertの、調査の枠組みの範囲と証拠への批判である[R30]。
5. 「過剰」に疑問を向ける側の根拠
本稿で本文を読めた論者は、中国政府(商務部)、中国の経済学者(Cui Fan氏、Li Yuankun氏、Huang Yiping氏)、米国の調査を批判する非中国の分析者(Global Trade Alert)、需要の見通しの立てかたや「過剰」の定義を問う米国の研究機関(RMIとWRI)である。過剰能力そのものを否定しているのは、商務部とCui氏である。Li氏とGlobal Trade Alertは、実在論の根拠になっている推計や調査の、方法を批判している。Huang氏は、過剰能力には触れず、競争力と経常黒字を根拠に、「チャイナ・ショック」という見方に距離を置く。RMIの資料は、需要の見通しがこれまで線形に置かれてきたと論じる。WRIの専門家ノートは、過剰能力と過剰生産を分ける。ただし、どちらも、中国の過剰能力そのものを「ない」と述べてはいない。中国以外の側から過剰能力の存在そのものに懐疑的な論者の本文は、本稿は確認できていない。
商務部の文書は、補助金と過剰能力に、必然的な関係はない、と述べる[R4]。貿易黒字は過剰能力と同義ではなく、経常黒字はGDP比で約3.7%だという。競争力の土台は、補助金ではなく研究開発で、動力電池のエネルギー密度は2018年から50%超高まり、生産コストは60%超下がった。「チャイナ・ショック2.0」ではなく、「チャイナ・オポチュニティ2.0」と呼ぶ。同時に、「内巻」競争に総合的に対処することを、自らの課題として挙げている。対応する実在論の主張は、MERICS、OECD、メーカーの決算、USTRである。
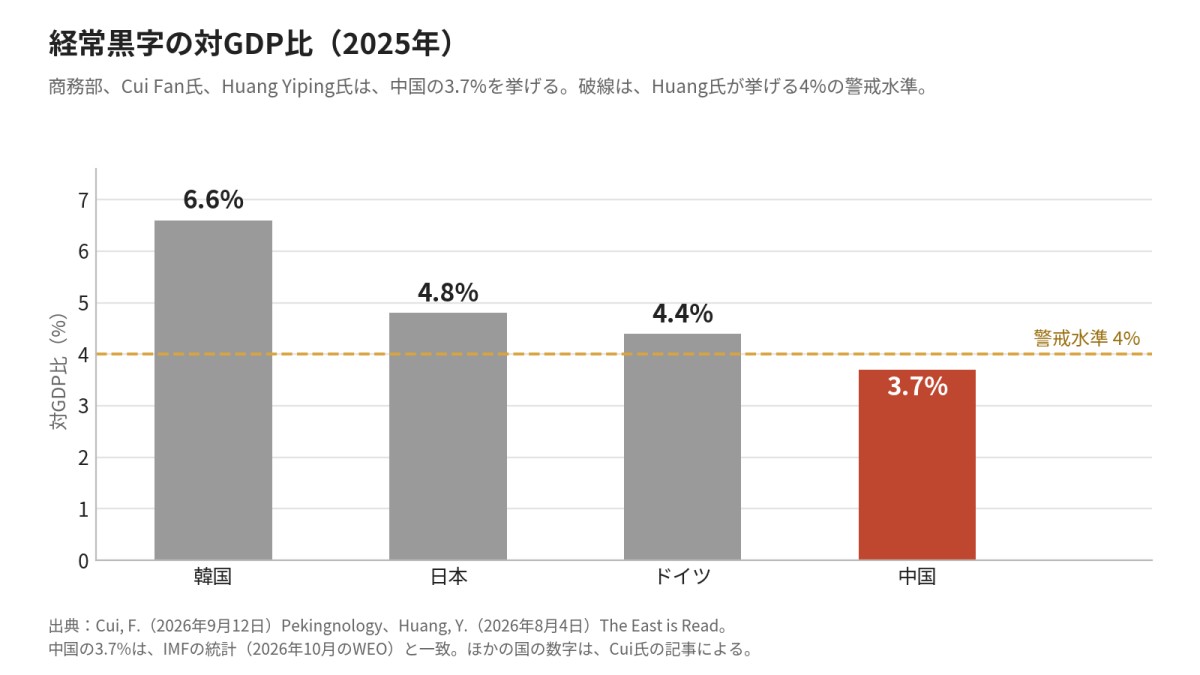
Cui Fan氏のWeChatの原文(9月6日)を、Pekingnologyが翻訳して掲載した(9月12日)[R31]。氏は、過剰能力に国際的に合意された定義はなく、焦点は、貿易をゆがめる政策に置くべきだとする。OECDの推計については、中国にはLPR(貸出基礎金利)、他国には国債利回りなどを基準金利に使うため、中国の補助金推計が数倍にふくらむ、と批判する。2025年の経常黒字は、中国3.7%、日本4.8%、ドイツ4.4%、韓国6.6%だという。氏自身も、補助金の規制強化と、内需拡大の必要を認めている。同じ記事の編集者は、注記で、OECD報告は中国の支援の水準が全体としてOECD諸国よりかなり高いことを示す(税の優遇は他国と同程度)と書き、OECDの以前の研究は、氏の記述と整合する手法を使っていた、とも書く。見出しの下の「競争力そのものを落ち度として扱うべきではない」は、編集者の要約で、本文中に同じ文はない。対応する実在論の主張は、OECDである。
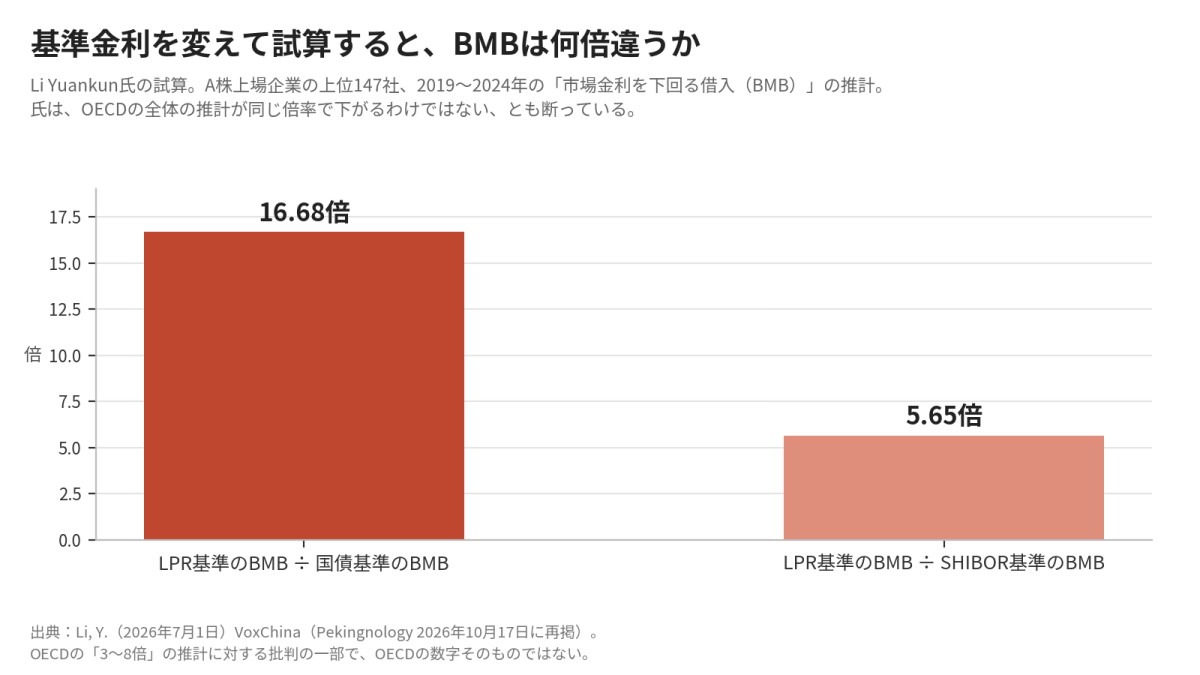
Li Yuankun氏(中国社会科学院世界経済政治研究所)は、OECD推計の「3〜8倍」が、とくに、市場金利を下まわる借入(BMB)に大きく依存すると指摘する[R32]。BMBは、企業の実際の借入コストと、仮想の市場基準との差を、債務に当てはめて推計する「構築された推計」である。基準が、中国はLPR、ほかの地域(OECDの銀行)は通貨ごとの銀行間金利だと、中国の推計が大きく出る、と批判する。A株上場企業(2019〜2024年、上位147社)で、基準金利だけを変えて試算すると、LPR基準のBMBは、国債基準の16.68倍、SHIBOR(上海銀行間金利)基準の5.65倍になった。ただし氏は、OECDの全体の推計が、同じ倍率で下がるわけではないとも断り、OECDの数字は公開資料では再現できない、と述べる。「約60%」は、直接観察された数字ではなく、モデルにもとづく帰属だという。中国の経済シンクタンクCF40のZhu HeとGuo Kaiも、OECDの補助金中心の説明を疑問視している[R33]。対応する実在論の主張はOECDで、OECD側の再反論は、本稿が読んだ範囲では見つからなかった。
Huang Yiping氏のCF40での講演(5月31日)の英訳が、The East is Readに載った(8月4日)[R34]。氏は、欧州自身も内部の発展の制約を抱えている、という。経常黒字は、2025年にGDP比3.7%で、4%の警戒水準を下まわり、歴史的なピークは10%だったという。「品質は欧州水準の約90%、一部は95%超」「供給網でコストが30〜50%低い」は、現地調査と業界データにもとづく本人の判断で、データの出典は示されていない。氏は、「チャイナ・ショック」という語は支持しないと断っている。関連する実在論の主張は、メーカーの決算の赤字である。
「Sカーブの誤読」という見方も、ここに置く。RMIのBondら(Bondは、のちにRMIからEmberに移った)は、2024年11月の資料で、新しいエネルギー技術は、学習曲線にそって費用が下がり、S字を描いて普及する、と論じる[R35]。IEAの見通し(2016、2018、2020、2022、2023年版の5つ)と、太陽光の年間の新設の実績を並べた図を示し、中立的な機関でさえ線形で置いてきたが、実績は指数的だった、と述べる。製造能力については、企業が2030年までにつくる計画の太陽光モジュールと電池の製造能力が、ネットゼロに必要な量を上まわる、と示したうえで、供給網はすでにそろっていると読む。S字が続けば、2030年には年間1,000GW超の太陽光の販売(sales)になるという。ただし、この資料は、中国の過剰能力の論争を直接は論じていない。73ページの表が、2024年の米中の論点として「中国は気候ソリューションをつくりすぎている」と一行で触れ、2030年の欄を「米中が競う」とするだけである。2026年の需要の動きも、織りこんでいない。この読みを過剰の論争に当てはめるのは、本稿の整理である。3.で見たとおり、2010年代はじめに「過剰」と呼ばれたあと、世界の新設は2012年の約24倍になった。同じ3.に書いたとおり、そのあいだに、各国の関税とSuntechのような破綻もあった。対応する実在論の主張は、2026年の需要である。InfoLinkは、2026年の世界の太陽光の需要が、2025年の685GWdcから509〜597GWdcへ、13〜26%減ると予測する(報道による)[R36]。減少の大半は中国で、約4割減(368GWdcから220〜232GWdc)、中国以外は289〜366GWdcで、2025年の約317GWdcをはさむ幅である。供給は、需要の減少に見合うほどは縮んでおらず、InfoLinkは、2026年を、需給の不均衡がもっとも大きい時期とみる。BloombergNEFも、2026年の新設が初めて前年を下まわると予測し(2025年12月時点の見通しは649GW、その後584GW(直流)へ下方に改定)、2027年は618GWに戻るとみる(報道による)[R37]。2026年の減少を、S字の途中の踊り場とみるのか、需要の天井とみるのかは、本稿が読んだ範囲では、述べた本文が見つからなかった。
WRIの専門家ノート(2026年9月15日)は、別の角度から問う。「過剰能力」「低い稼働率」「過剰生産」は、それぞれ別の状態で、必要な対応も違う、と整理する[R38]。2015〜2024年の、中国のモジュールの生産、輸出、国内の導入のデータで、調達から系統連系までの6〜7か月の遅れを入れると、国内の供給と、導入から推計した国内の需要のずれが、大きく縮まるという。2015〜2023年に、売れ残ったモジュールが積み上がり続けた証拠は見つからなかった。対象は、モジュールと中国国内の市場である。上流のポリシリコンなどでは、在庫が積み上がっているようにみえる、とも述べる。ノートは、製造の過剰能力がないとは言っていない。低い稼働率、価格の下落、薄い利益を、構造的な圧力として認めている。対応する実在論の主張は、稼働率とメーカーの決算である。
最後に、懐疑論ではなく、米国の調査の枠組みへの批判を挙げておく。Global Trade Alertは、USTRの告示が、7つの政策を原因として挙げていると整理する(告示の原文は、「含みうる…など」の例示である)[R30]。16経済のうち10では、原因を特定せず、証拠としての指標(貿易黒字、低い稼働率、不採算企業など)だけを挙げている、と指摘する。2025年のUSTRの貿易障壁報告書で、過剰能力を扱ったのは、中国とインドネシアの2経済だけだった、とGTAは指摘する。これは、中国の過剰能力の存在そのものを否定する議論ではない。対応する実在論の主張は、USTRの調査である。
6. 国内の分配と貯蓄から読む見方
実在論とも懐疑論とも言い切れない、三つ目の見方の一例を置く。本号の結論ではない。
米国の経済学者Michael Pettis氏は、7月31日の論考で、歴史家のAdam Tooze氏の「世界規模の産業政策ショック」という表現を、適切だと受けとめた[R39][R40]。中国国内の視点では、チャイナ・ショックの1.0と2.0は、同じ成長モデル(家計所得のシェアが低いモデル)の連続だと論じる。産業政策は、外部への影響を強めたが、不均衡そのものを生んだわけではない、という。余剰貯蓄の行き先は、インフラ、不動産、製造業と移ってきた。氏は、製造業が飽和したら(いまはそう見える、と書く)、投資はおそらくインフラに戻る、と見通している。消費が国内総生産に占める割合は、2000年の63.9%から2010年の49.4%へ下がり、経常黒字は、一時GDP比10%を超えたあと、世界金融危機後に約3%へ下がったという。
この論考は、「過剰か競争力か」の枠では書かれていない。実在論の構造的な論点とも、懐疑論の「産業政策が原因ではない」という論点とも、重なる部分がある。
7. 見ておきたい指標
両論が参照する指標の、最新の値を並べる。本稿が本文を読んだ範囲で、指標ごとの予測を明言した発言は、Pettis氏の見通し(製造業が飽和したら、投資はインフラへ)と、太陽光の新設量の予測(下の(10))のほかには見つからなかった。
稼働率 国家統計局によると、2026年第3四半期は、工業全体が73.1%(前年同期比で1.5ポイント低下)、電気機械が72.9%(2.0ポイント低下)、自動車が66.2%(7.1ポイント低下)である[R41]。太陽光と電池の区分はない。
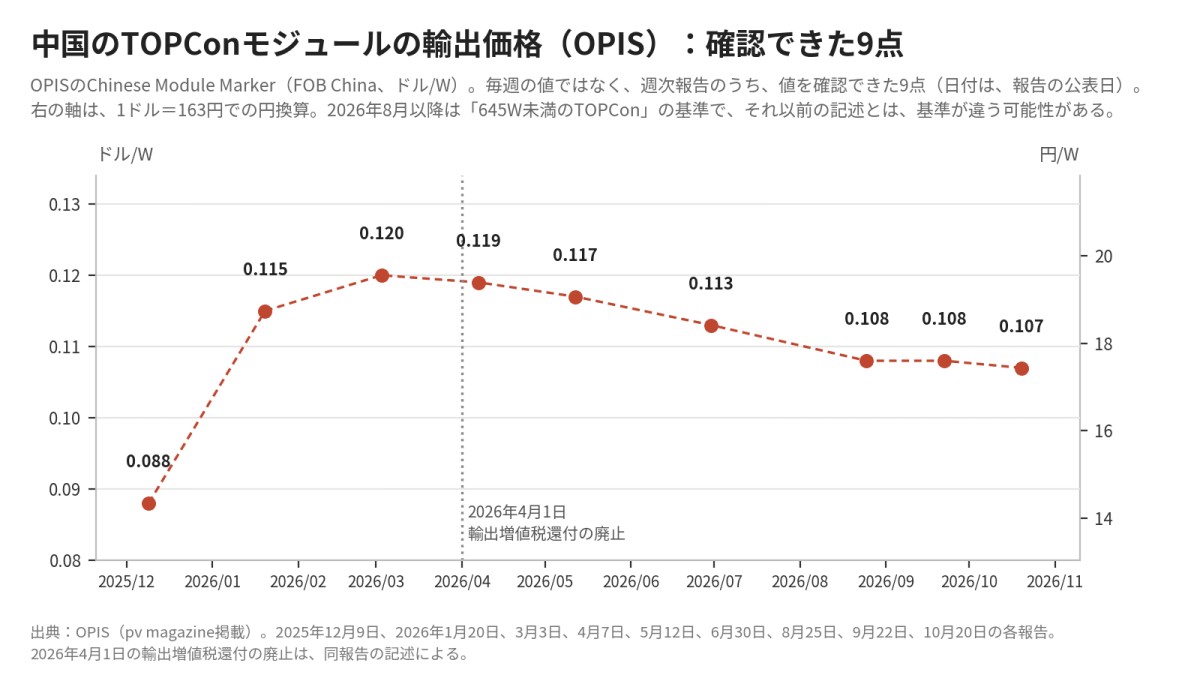
モジュール価格 OPISの中国FOB価格(TOPCon)は、2025年12月9日に1Wあたり0.088ドル(約14.3円)、2026年3月3日に0.120ドル(約19.6円)、10月20日に0.107ドル(約17.4円)である[R42][R43][R44]。
ポリシリコン 10月の生産は、業界団体の見込みで、前月比約12.9%減の約10.5万トンである[R45]。10月11日の協議で、最低販売価格(TOPConモジュール0.79元/W、BCモジュール0.86元/W、ポリシリコン1kgあたり43元・税込)が提案されたと報じられているが、公式には確認されていない[R46]。
工業企業の利益 国家統計局によると、2026年1〜9月は、前年同期比で15.5%増(利益総額は6兆337億元)、利益率は5.68%(0.44ポイント上昇)、9月単月は14.4%増である[R47]。
PPI(工業生産者出荷価格) 9月は前年同月比で5.0%上昇、1〜9月の平均は2.3%上昇である。生産財が6.5%(採掘が25.4%)、原材料が9.4%、加工が3.4%の上昇で、業種別では、石炭の採掘・洗選業が35.3%上がった[R48]。上昇の原因は、国家統計局の資料には書かれていない。
電池パック価格 2025年は、世界平均が1kWhあたり108ドル(約17,600円)、定置用が70ドル(約11,400円)である[R26]。
経常黒字 GDP比3.7%(2025年)は、商務部、Cui氏、Huang氏が同じ数字を挙げる。
BYDの上期 輸出は79.2万台(前年同期比67.8%増)である[R49]。国内の売上は31%減り、海外の売上が総売上の53%を占めた[R50]。純利益は123.3億元(20.5%減)で、為替損失も重しになったとCnEVPostは書く。
政策の動き ポリシリコンの統合では、2025年12月9日に、プラットフォーム会社(北京光和謙成科技、資本金30億元)が設立された[R42]。
世界の太陽光の新設量 RMIのBondらは、S字の普及が続けば、2030年に年間1,000GW超の販売(sales)になると、2024年11月の資料で見込む[R35]。資料は、GWが直流か交流かを示していない。InfoLinkとBloombergNEFは、2026年の新設(需要)が、前年を下まわると予測する(いずれも報道による)[R36][R37]。両者の数字は、直流(DC)の基準である。。
8. 日本は、この論争のどこにいるか
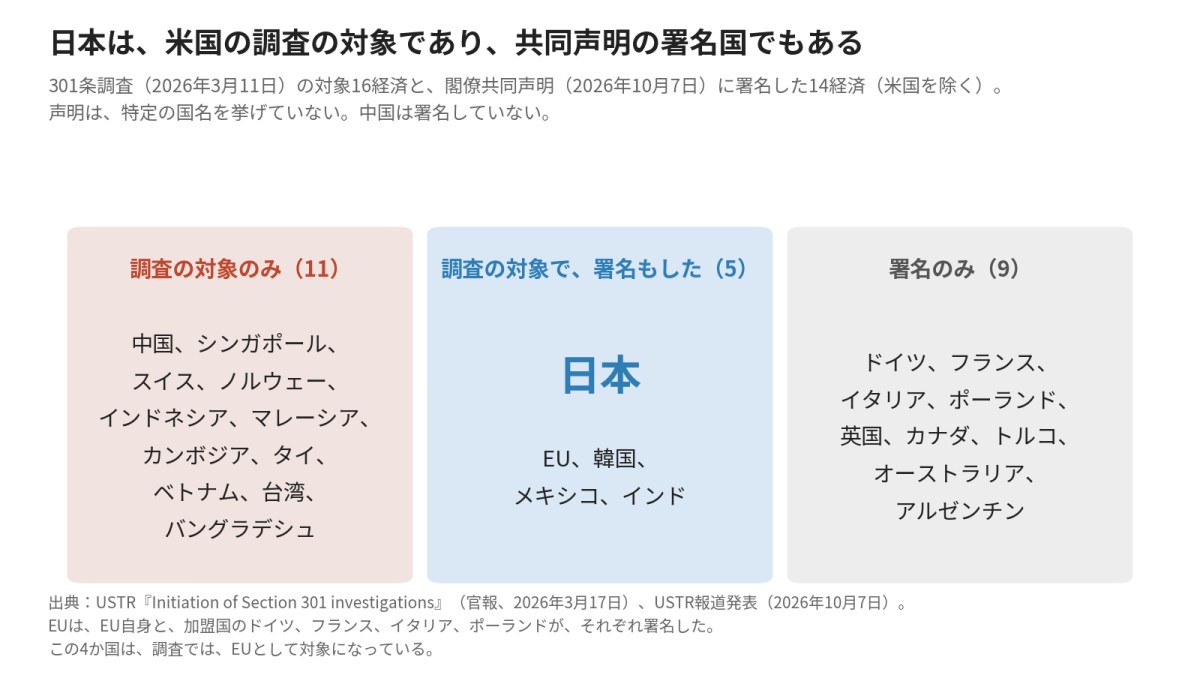
日本は、USTRの301条調査の対象16経済に入っている[R5]。USTRは、日本が、世界全体では約360億ドル(約5.9兆円)の財貿易赤字で、米国との二国間では、2024年に570億ドル(約9.3兆円)の黒字であること、そして不採算企業の割合を、根拠に挙げている。
10月7日、USTRは、日本を含む14経済(米国を除く)が、構造的な過剰能力に関する閣僚共同声明に署名したと発表した[R51]。署名したのは、日本のほか、EU、ドイツ、フランス、イタリア、ポーランド、英国、カナダ、メキシコ、アルゼンチン、オーストラリア、インド、韓国、トルコである。声明の本文は、過剰能力の発生源として、特定の国を名指ししていない[R52]。声明は、多くの部門に懸念を示し、例として、自動車とEV、電池、化学品、基礎的な半導体、太陽光パネルを挙げる。この5部門から、部門別の専用の場で、検討と実効的な対応をおこなうとする[R52]。署名した経済のうち、EU、日本、韓国、メキシコ、インドは、301条調査の対象でもある。
商務部の報道官は、10月9日に、「過剰能力」を口実に、中国の利益を害する対応をとる経済があれば、必要な対応をとると述べた[R53][R54]。301条調査の結果は、10月30日の時点で、公表を確認できていない【要確認:調査結果の公表と、共同声明後の動き】。
日本が、この論争のどこに立つのかは、本号では判定しない。
9. この号のおわりに
10/19号で置いた三つの問いのうち、本号は、何が起きているかを、「過剰」をめぐる二つの読みとして確かめた。どちらの読みに立つとしても、日本は何を問われるのか。同じ日の奥の間では、その問いを、日本の制度の側から読む。
参考文献
本論で引用・参照した文献の一覧は、別ページ(Google Doc)にまとめています。
喫茶去|『朝三時』からの時間
朝の三時頃に目が覚める。前の日が遅かったり、時差が大きく違う国に移動したばかりだと、少しずれたりするが、もう何十年も、だいたい同じ頃に目が覚める。
きっかけは北欧で暮らしていた頃だった。夏は夜のあいだも空がうっすらと明るいまま夜が明け、冬は昼間でさえ日が短く、朝の三時はまだ夜そのものだった。同じ一日の同じ時刻とは思えないほど、季節によって世界の顔がまるで違う。その振れ幅の大きさに、いつのまにか身体のほうが先に慣れていったのだと思う。静謐な時間がほしかったこともあるが、気づけば、その時間がそこにあった。
目が覚めると、まず窓の外を見る。初夏の三時は、空の端がほのかに明るみはじめている。冬の三時は、冷え込んだ夜空に、遠くの灯りがぽつりぽつりと見えるだけだ。同じ三時なのに、季節ごとにまるで違う顔をしていて、何十年たった今も、その違いを見るたびに少し驚く。この秋の三時は、夏の三時から冬の三時へ向かう途中にある。
そのまま、ぼんやりした頭で、しばらく自分自身の内側に向かう。やがて、今日一日の予定を頭の中で見通す。急いで組み立てるわけではなく、ただ並べてみるだけだ。窓の外の暗さや明るさが、少しずつ変わっていくのを眺めている。
それから起き出して、一人でコーヒーを淹れて飲む。誰かと言葉を交わすわけでもなく、外部からの連絡も来ない。家の中には物音ひとつない。窓の外にも、車の音ひとつない。音がないというより、音が消えたあとの気配だけが、そこに残っている感じに近い。静けさそのものが、部屋の中に座っているような時間だ。北欧にいた頃から、この静けさだけは変わらずそこにあった。
家の周りがまだ動きだす前に、いつもの道を歩きに出る。かつては犬が連れだった。今は、日々AIが作ってくれるポッドキャストが歩きの連れだ。
朝三時からのこの時間が、大切なものになっている。国が変わり、住む家が変わり、何十年が過ぎても、北欧の夏と冬のコントラストから始まったあの三時の静けさは、自分の日々の暮らしの中で変わらない。
今日も、その静けさの中で、ドアの外へ出る。
【奥の間:文明の燭洞幾】日本への含意、チャイナ・グリーン・シンドロームは日本に何を問うか
「燭」はろうそくで暗闇の一点を照らし出すこと。「洞」は穴を貫いて深層を見通すこと。「幾」は『易経』の語で、変化の極めて微かな萌芽——肉眼には見えない転換の兆しを指します。「萌芽を照らし出し、深く貫いて読む」という知的営みを、この場でともに続けていきたいと思っています。
本論(広場)が「何が起きているか(What)」を論じる場だとすれば、奥の間は「なぜそうなのか(Why deeper)」を掘り下げる場です。エネルギー・文明・政治・AI・歴史——これらを縦横に使いながら、現在進行形の転換の深層を透視していきます。
今号の奥の間:日本への含意、チャイナ・グリーン・シンドロームは日本に何を問うか
中国のグリーン産業を追ってきた4週間が、この号で一区切りになる。その1は「独占」という呼び名を問い、その2は規模を学習に変える仕組みを読み、その3は人材と輸出管理から、できあがった優位を国がどう守るかを見た。同じ日の本論は、「過剰生産」をめぐる論争を、誰が言っているかを付けて並べた。奥の間は、どちらが正しいかには立ち入らない。
過剰があってもなくても、残るものがある。つくるほど安くなり、安くなるほど市場が広がり、広がるほど人材と資金が集まる。この循環は、強い企業を育てるだけではない。弱い企業をふるい落とす費用も、かならず誰かが払っている。中国では、その一部を地方の政府や産業基金が負った。では、日本では誰が負うのか。
問いは三つである。誰が決めるのか。失敗を誰が引き受けるのか。行きすぎたとき、誰が止められるのか。この三つを、中国ではなく日本に向ける。礼賛でも脅威論でもなく、中国を鏡にして、日本の空白を見る。最後には、日本の側から出せる提案をひとつ置く。


読者限定の内容も逃しません。