AIとエネルギー その5——日本の現場、立地と制度
本論を逃さずにお読みいただくため、ニュースレター登録(フォロー)をご活用ください。
【本号の要旨】
本論|「AIとエネルギー」その5(連載最終回)「日本の現場、立地と制度」では、舞台を日本に移し、系統接続を多層化する制度設計、石狩・九州・横浜という三つの現場、そして9月11日に認定されたGX戦略地域を検証します。全国の総量ではなく特定地域・特定変電所への集中という、連載を通じて追ってきた見立てが、日本の現場でどう具体化しているかを見す。
喫茶去|「ハロッズの紅茶売り場は、十年前のままだった」では、欧州研究ツアー最終日のロンドンで、十年ぶりに訪れた紅茶売り場と、変わらない街の時間について綴ります。
奥の間|「宇宙太陽光データセンターは、解になるか」では、SpaceXが実際に選びうる設計空間を検証します。放熱器の面積・質量、Starshipの打上げ費用の低下が設計判断をどう変えるか、燃料としてのメタン消費量を地上のデータセンターと比較する試算、そしてFCCへの申請と環境団体・天文学会からの反発まで、9月28日のFlight 14軌道到達という最新の結果を含めて扱います。
今週目にとまった言説|英国の再エネがガス輸入を回避した経済効果、データセンター向け電源でガスを選ぶ米電力会社、CAFE基準の後退と中国急速充電の対比、Starshipの軌道到達、COP31の内政不干渉条項など、動きの速い6本を紹介します。
【本論】AIとエネルギー その5——日本の現場、立地と制度
ここまで四号、AIとエネルギーの一般論を追ってきた。需要の爆発、蓄電池、原子力、そして電力網の味方としてのAI。だが、連載を一般論で終えるわけにはいかない。舞台を日本に移す。
島国で、東西で周波数が異なり、急峻な地形と地震を抱える日本の系統は、世界の潮流とは別の制約に直面している。そして日本編でいちばん大事なのは、問題が「全国の総量」ではなく「特定地域・特定変電所への集中」にある、という一点だ。
1. 総量の伸びと、つなげる余力は別の問題
数字から入ろう。電力広域的運営推進機関(OCCTO)の2026年度需要想定では、2035年度の全国の最大需要電力は164,601千kW、使用端の電力量は846,129百万kWhとされる[R1]。長らく人口減と省エネで減少してきた日本の需要が、データセンターと半導体で増加へ反転した——その反転を映した数字だ。
このうち、データセンターの新増設にともなう個別計上分だけを取り出すと、2035年度で最大需要電力661万kW(6.61GW)、年間の使用端電力量494億kWh(49.4TWh)である[R1]。これは全国最大需要の約4.02%、全国使用端電力量の約5.84%に当たる。ここでひとつ注意したい。この661万kWは、あくまでOCCTOが個別に織り込んだ「新増設」需要であり、既存のデータセンターすべてを含む「日本のデータセンター総需要」でも、AIだけの消費電力でもない。半導体工場の個別計上分(2035年度101万kW・74億kWh)を合算した762万kWとの取り違えにも注意がいる[R1]。
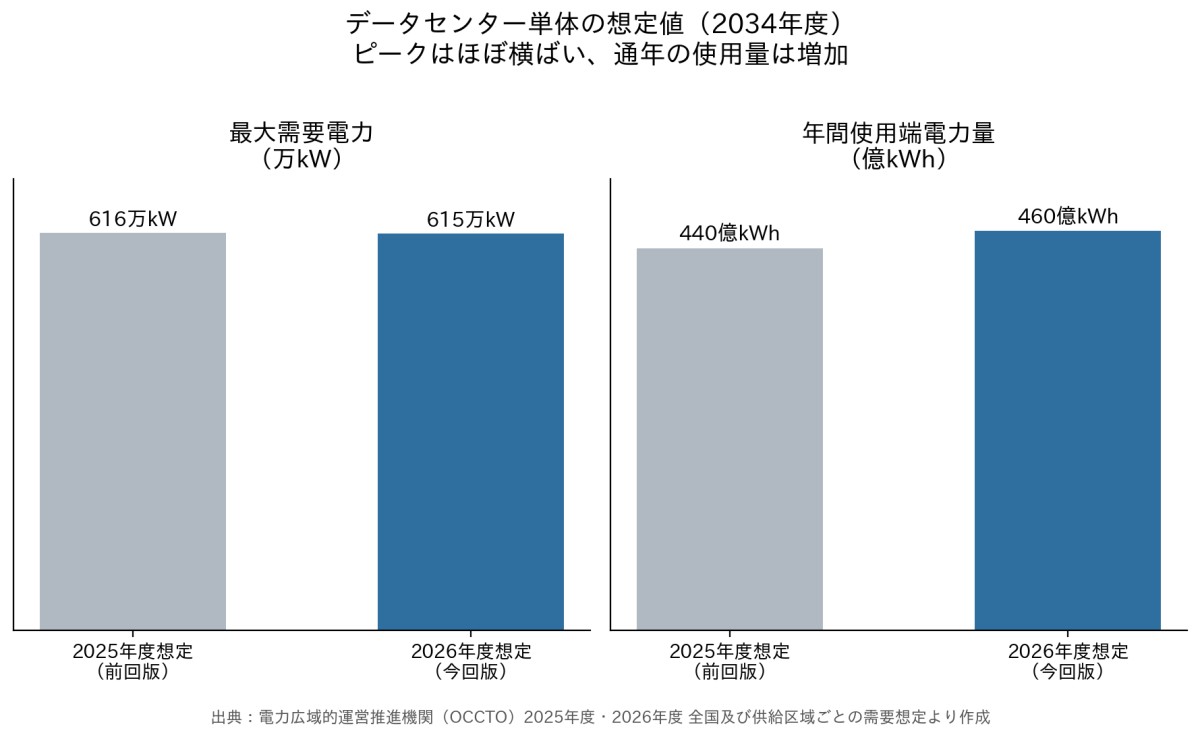
前回想定(2025年度版)との比較は、単純な「上方修正」とは呼べない。2025年度版の想定期間は2034年度までで、2035年度そのものの比較対象が前回にはないからだ。共通する2034年度で見ると、データセンターと半導体の合計最大需要は715万kWから716万kWへとほぼ横ばいで推移している一方、内訳には重要なねじれがある。データセンター単体の最大需要電力は616万kWから615万kWへわずかに下がった一方、データセンター単体の年間使用端電力量は440億kWhから460億kWhへ増えている——kWで見たピークと、kWhで見た通年の使用量は逆方向に動いている。「データセンター需要は弱気のままで、半導体だけが上振れさせた」という説明は最大需要に限れば成り立つが、年間電力量には当てはまらない。この違いだけでも、年間電力量と設備容量は分けて考える必要があることがわかる[R1, R2]。
全国の年平均の伸び率は、最大需要が約0.4%、使用端電力量が約0.5%——たしかに、これだけを見れば飲み込める数字だ。だが、需要の伸びが小さいことと、系統に接続する余力が十分にあることは別の問題である。OCCTOは2026年8月25日、2027年度について一定の仮定を置いた試算で、中部・北陸・関西・中国・九州の5エリアが、翌2028年1月前半の厳気象時に予備率3%を確保できない可能性を公表した[R3]。これは将来の条件付き試算であって、現時点の電力不足を示すものでも、データセンターだけが原因だと述べたものでもない。だが、全国の需要伸び率というひとつの指標だけで供給の安心を語れないことを、この試算は示している。
飲み込みにくいのは、伸び率よりもむしろその内側の偏りである。OCCTOはデータセンター・半導体工場の個別計上分について、地域別の内訳を北海道・東北、東京、中部・関西、中国・九州という四つの集約区分でしか公表していない——個別企業の投資計画が特定されるのを防ぐための、意図的な非公表である(この四区分は個別計上分の内訳表示に限った話であり、供給区域ごとの需要想定そのものが非公表というわけではない)[R1]。この集約区分でも、伸びはデータセンターの集まる東京圏に濃く出ている。北海道は成長率こそ全国最高だが、本州へ送る送電容量が細い。全国の平均に薄まって見えても、変電所や系統の末端では、局所の飽和のほうが先に噴き出す。世界の一般論で見た「集中」が、日本ではより鋭く効く。
2. 硬直的な全量供給から、接続の多層化へ
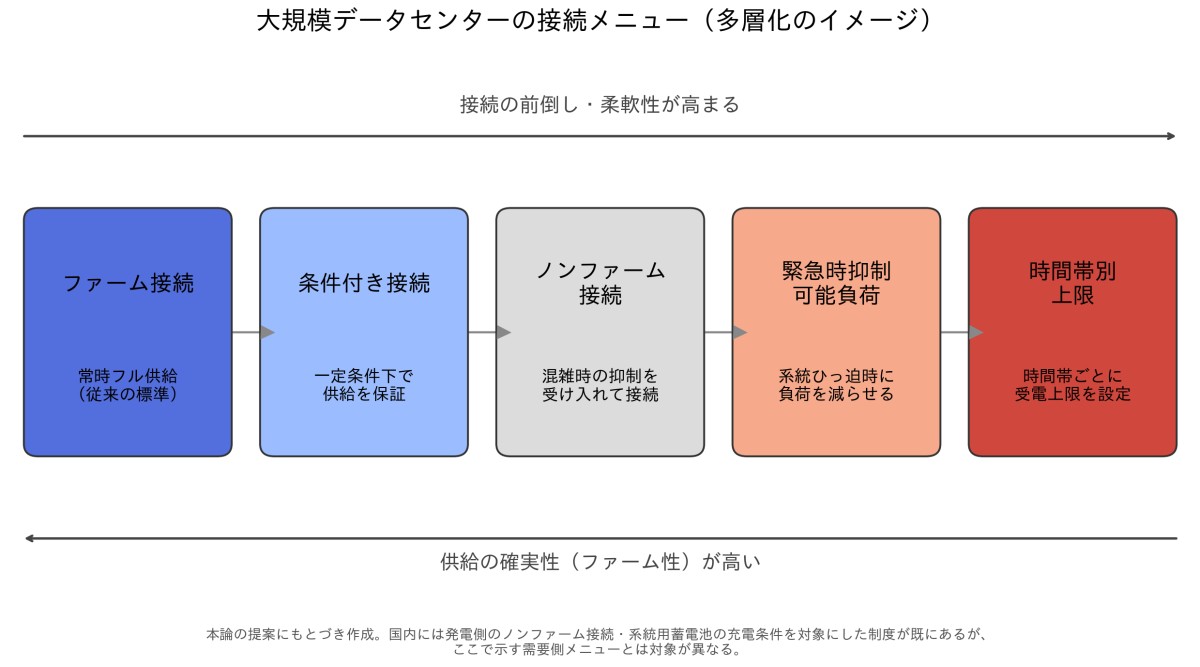
局所の飽和に、「硬直的な全量供給」一択で応じれば、詰まる。だから、大規模需要家の接続を多層化する方向が要る。すべてを常時フルで供給するファーム接続だけでなく、条件付き接続、ノンファーム接続、緊急時に抑制可能な負荷、時間帯別の上限——複数のメニューを用意し、系統の信頼度を保ちながら、接続審査を前倒しする。国内にはすでに発電側のノンファーム接続や、系統用蓄電池の充電条件を対象にした制度があるが、これらはいずれも発電・充電側の話であり、ここで提案する大規模データセンターの需要側メニューとは対象が異なる——既存の枠組みを土台にした拡張提案として読んでほしい[R9]。
その前提として、大口需要家には接続審査の段階で「柔軟性計画」の提出を求めたい。単に「蓄電池がある」「処理を動かせる」という自己申告で終わらせず、運用条件として書き込ませる必要がある。
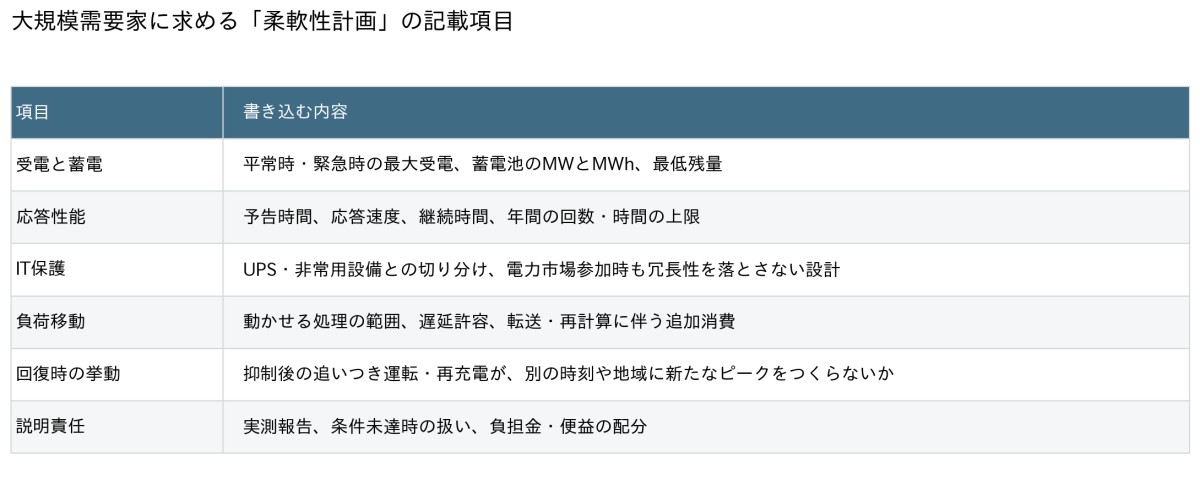
「柔軟性がある需要家を優先する」から一歩進めて、性能を測定・検証でき、その優先理由を公開できる需要家について、条件つきで接続を前倒しする、という制度にすることが多層化の骨格になる。
この「系統接続を入口とする立地管理」という発想は、日本の専売特許ではない。アイルランドの公益事業規制委員会(CRU)は2021年、データセンターの接続申請を先着順ではなく系統混雑の状況・自前の発電や蓄電の有無・需要抑制への応答能力によって個別審査する制度を導入し、2025年12月には、これを更新した「大口需要家接続政策」を決定した。対象は最大受電容量(MIC)10MVA以上のデータセンターで、地点ごとの系統制約を踏まえたうえで、①申請する最大受電に見合う発電・蓄電の確保、②年間需要の少なくとも80%を国内の追加性ある再エネで賄うこと(再エネ稼働までの6年間の移行期間つき)、③系統ひっ迫時の需要抑制への応答能力、を接続の条件にしている。これは24時間365日の再エネ義務ではなく、発電・蓄電の要件をすべてゼロ炭素の安定電源で満たせという意味でもない[R6]。シンガポールも、情報通信メディア開発庁(IMDA)が新規のデータセンター容量を配分する際、省エネルギー性能と低炭素電源の調達を条件に組み込んでおり、2026年8月にも4件・200MW規模の第2回配分を発表している——ただし配分と建設完了は別であり、条件の詳細は本稿では未照合のため、ここでは数字にとどめる[R7]。日本の柔軟性計画という発想は、これらと同じ系譜——「接続の可否そのものを、電力システムへの貢献度と結びつける」という制度設計——に位置づけられる。ただし、各国で接続条件に何を組み込むかは異なり、同じ制度として並べるものではない。
三つの現場——電力と計算を、一体で設計する
制度の話は、現場と噛み合ってこそ動く。日本ではすでに、電力と計算を切り離さずに一体で設計する試みが始まっている。
石狩。京セラコミュニケーションシステムのゼロエミッション・データセンター石狩(ZED石狩)は、石狩湾新港の洋上風力と、近隣に新設した自社の太陽光を組み合わせ、蓄電池とAIによる需給制御で「時間単位」のカーボンフリー電力を実現した。年間の総量を再エネで賄う「実質再エネ100%」ではなく、常時再エネ100%——24時間365日のカーボンフリー——を、国内のデータセンターで初めて成立させた事例である(同社発表による)[R2]。同社の運用説明を確認できたことと、全時間帯の電源構成や非常時の運転まで含む独立監査を確認したことは別であり、「同社によれば」という帰属をここでは残しておく。北海道の豊富な再エネを、他所へ送る前に、その場で計算に使う。
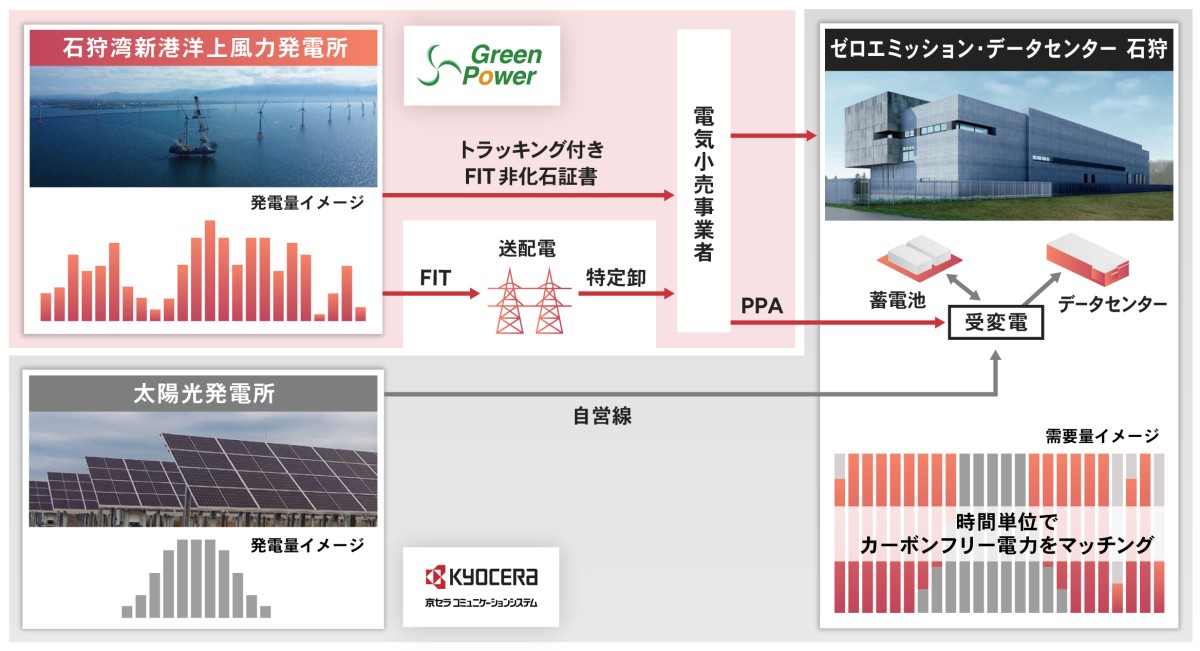
ゼロエミッション・データセンター 石狩
九州。九州電力、IIJ、QTnet、1FINITY、ノーチラス・テクノロジーズの五社は、2025年10月から2026年3月まで、政府の掲げる「ワット・ビット連携」に基づく実証を行った。オールフォトニクスネットワーク(APN)と、電気信号への変換を挟まず信号のまま伝送する光NICを使い、離れた小規模データセンターを一つのシステムとして直結する技術検証である[R3]。この実証は2026年9月18日、発展形として公表された。九州電力を代表とする7社が、2026年8月から2027年2月まで、玄海・糸島・福岡空港の3拠点へ対象を拡大し、総務省「令和8年度 ワット・ビット連携関連実証」に採択されて実施する[R3a]。低消費電力化や出力抑制削減の定量的な成果はまだ公表されていない——現段階では、分散運用の基盤と用途を広げる実証だと理解するのが安全だ。なお、2026年7月27日にはノーチラス・テクノロジーズ、IIJ、東京電力パワーグリッド、中部電力パワーグリッド、富士通、1FINITYの6社が、富士スピードウェイでの実証で東京電力・中部電力エリア、つまり50Hz/60Hzの周波数の壁を越えてGPUサーバを一体運用する検証を行っている——こちらはNEDOの別の助成枠であり、九州の実証を直接発展させたものではないが、周波数という日本特有の制約を越える試みとして、ワット・ビット連携の広がりを示す別の一例になる[R3b]。ここにあるのは、需要を東京へ集める発想の反転だ。電力のある場所へ、計算のほうを寄せていく。
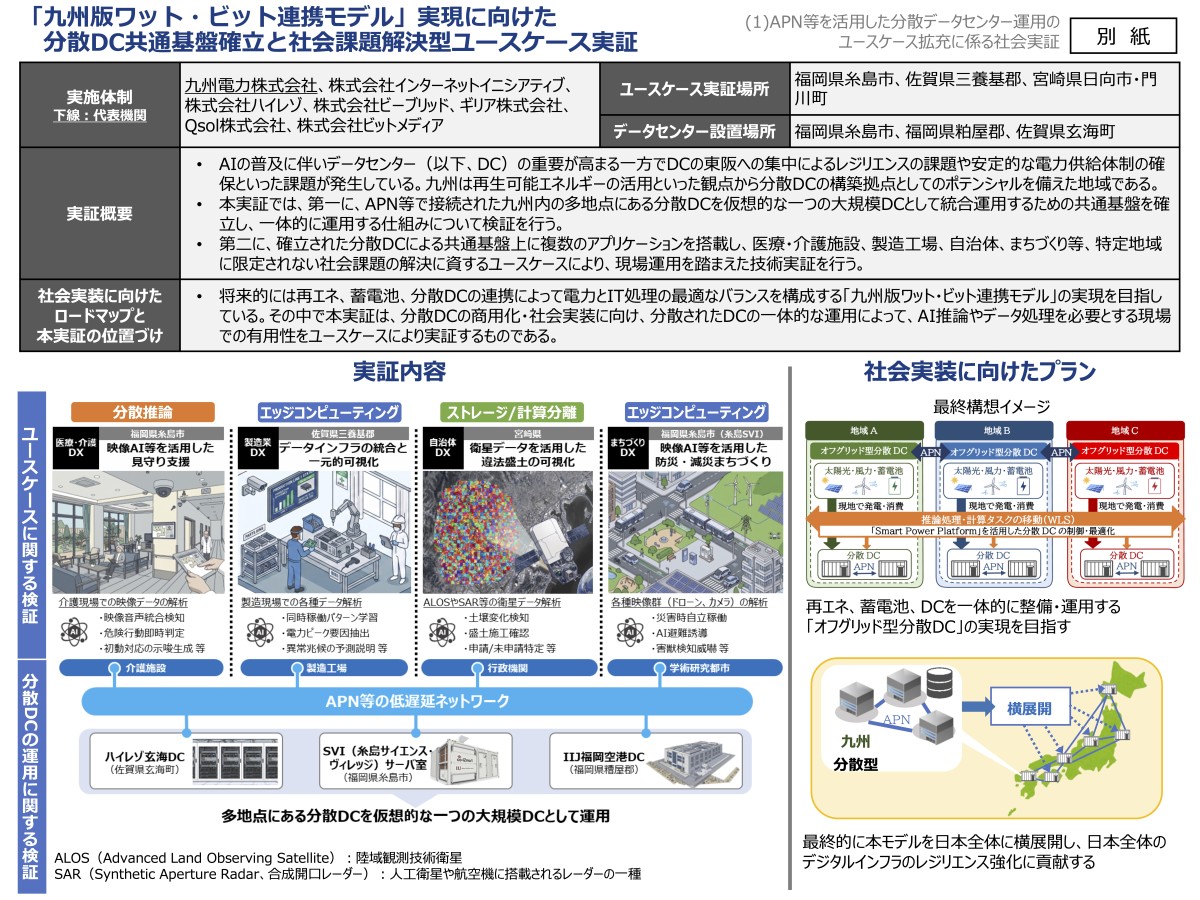
九州版ワット・ビット連携モデル
九州以外でも、分散運用の実証は広がっている。NTTドコモビジネスなど5社は2026年9月18日、2026年8月から2027年2月にかけて、三鷹・札幌・広島という広域の組み合わせと、三鷹・秋葉原・横浜という首都圏近郊の組み合わせの二通りで、AI処理の配置と電力の関係を検証する実証を始めると発表した[R3c]。まだ将来の事業化をめざす段階であり、「全国規模で負荷移動が商用運用された」とまでは言えないが、組み合わせの異なる実証が並行して広がりつつある。
横浜。日本郵船、NTTファシリティーズ、ユーラスエナジー、三菱UFJ銀行、横浜市の五者は、2025年3月に覚書を結び、2026年3月25日、横浜港の大さん橋ふ頭で、洋上浮体型グリーンデータセンターの実証を始めた。ミニフロートの上にコンテナ型のデータセンターと太陽光と蓄電池を載せ、再エネのみで動かす——洋上の浮体上でこれを成立させたのは世界初である(参画者発表による)[R4]。さらに2026年9月1日、日本郵船・NTTファシリティーズ・ユーラスエナジー・三菱UFJ銀行の4社は、続く展開として「港湾立地型洋上データセンター」という新しい構想を公表した。沖合に浮かべる案は、保守のためのアクセス、通信、電力の自立確保などの課題を抱える。港湾立地型は、浮体を岸壁に横付けし、陸上の既存インフラ——通信網、電力網、保守動線——を活用することでこれらの課題に応える案である。これ自体は商用施設の完成ではなく、構想の具体化だ[R4a]。海へ出せば、電力や冷却の問題がまとめて消えるわけではない。人が保守できること、安全に使えること、陸側の設備につながることまで含めて、立地を設計する必要がある——横浜の実証は、その成立条件を一歩ずつ具体化している事例として読める。
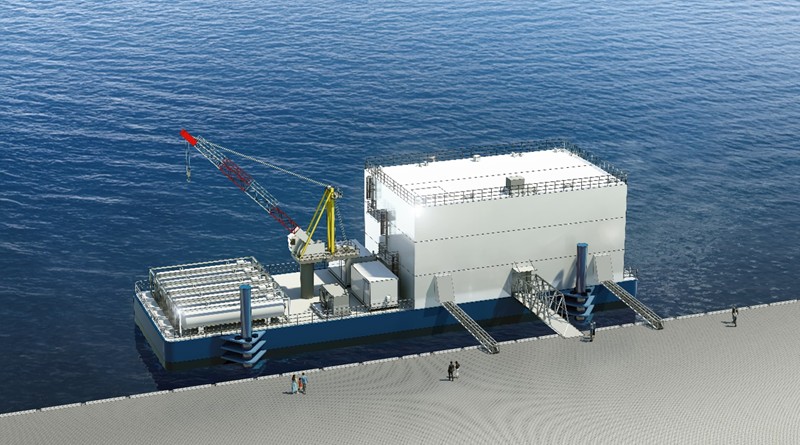
横浜港での港湾立地型洋上データセンターコンセント図
GX戦略地域——国が電力インフラを先に整える実験
経済産業省は2026年9月11日、「GX戦略地域(第1弾)」を正式に認定した。同年4月24日に選定した有望地域(1次審査通過地域)のうち、事業計画の熟度が審査委員会の基準に照らして十分に高まったと判断された地域が対象である。データセンター集積型では9道県10地点——北海道(石狩市・苫小牧市の2地点)、秋田県(秋田市)、宮城県(富谷市)、栃木県(矢板市)、茨城県(常総市・つくば市)、富山県(南砺市)、香川県(綾川町・坂出市・丸亀市)、福岡県(北九州市・直方市・鞍手町)、鹿児島県(薩摩川内市)——のすべてが認定され、4月選定時の9道県から漏れた地点はなかった。経産省はこの認定に際し、「計画の着実な推進及び地域共生の確保等を留保条件として付して」おり、この留保条件はデータセンター集積型に固有で、コンビナート等再生型・脱炭素電源活用型には付されていない[R8]。
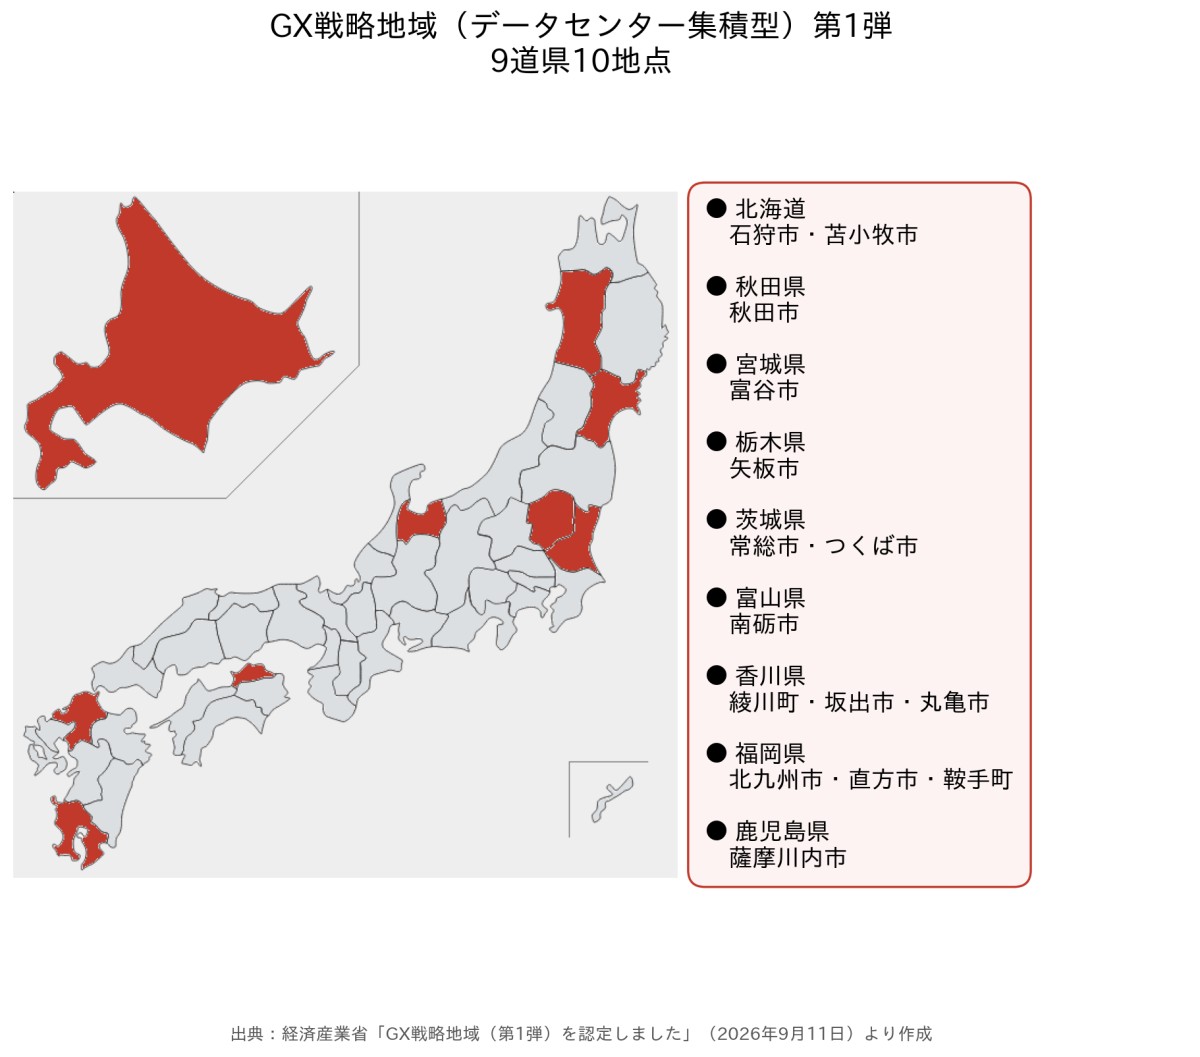
認定された地域には、経産省の説明によれば、設備投資の後押し、電力系統の先行整備、規制・制度改革を通じた支援が行われる。今後10年程度でGW級のデータセンター集積地を各地に形成することを見据えた制度であり、系統接続に長期間を要する点を踏まえて、一般送配電事業者への運転開始前の貸付なども別途検討されている[R8]。ただし、認定されたことは「全地点で財政支援や系統接続容量、開業時期がすでに確定した」ことを意味しない。各地域の計画概要は「後日公表」とされており、地域ごとの支援の中身はこれから具体化する段階だ。首都圏・関西圏に偏ってきた既存のデータセンター立地を、電力・系統・地域共生を軸とした分散立地へ振り向けるという政策意図は、石狩・九州・横浜が現場から示してきた方向性と一致する——だが「地域共生の確保」という留保条件がついたこと自体が、電力インフラをどれだけ先行整備できても、それだけでは立地が完結しないという、国の側の認識を映している。
この留保条件を、住民の反対を避けるための手続きに縮めてはならない。北海道は2026年9月15日、データセンターの立地に関する道の考え方として、電力・水・土地という限られた資源の使い方と、地域住民・企業への貢献を明示するメッセージを発表した——これは新しい条例や許認可基準ではなく、道としての要請である[R10]。日本データセンター協会も2026年5月、地域共生ガイドラインを公表し、早期の自治体との連絡、住民への情報提供、意見の把握と対応、継続した対話を求めている。これも一律の法的義務ではない[R11]。
だとすれば、国の支援や優先接続を受ける事業者に求めるべきは、立地が固まる前に、受電容量、水、騒音、費用負担、地域への便益、代替案を地域と共有し、住民が判断に参加できる手続きを設けることだろう。地域共生を「住民の反対をどう避けるか」という守りの話に縮めず、地域を交渉の相手ではなく判断の当事者として位置づける——これは現行法の説明ではなく、この連載としての提案である。
「再エネ100%」を、年間証書だけで測らない
最後に、評価の物差しを一つ、更新しておきたい。「再エネ100%」を、年間の証書購入による帳簿上の相殺だけで評価する時代は、そろそろ終わりに近い。夜間や無風のときに化石燃料へ依存している実態は、年間の平均には映らないからだ。
この論点を裏づける定量的な研究がある。プリンストン大学のXu、Ricks、Manocha、Patankar、Jenkinsらは、米国の系統を対象にした容量拡張モデルで、企業が年間の総使用量に合わせて証書を購入する「年間マッチング」は長期的な排出削減にほとんど効果がなかった一方、時間単位でクリーン電力の調達と消費を一致させる「時間単位マッチング(24/7 CFE)」は一貫して系統全体の排出を押し下げたことを示した——2021年のプリンストン大学ゼロ炭素エネルギーシステム研究室の報告に始まり、査読を経て2024年に学術誌『Joule』へ掲載された研究である(Xu et al., 2024, Joule, 8(2), 374–400)[R5]。年間マッチングと時間単位マッチングを分ける鍵は、時間単位マッチングが蓄電池だけでなく、天然ガス火力へのCO2回収貯留(CCS)や地熱のような、出力が変動しない低炭素電源への投資を前倒しする効果を持つ点にある——蓄電池そのものは発電設備ではなく、電力を時間移動する設備である点は分けておきたい。ZED石狩が年間ではなく時間単位でカーボンフリーを掲げたのは、この物差しの更新を、現場が先に体現した例だと言える。
もっとも、時間単位マッチング万能論に対しては、別の角度からの留保もある。気候変動対策への投資効果を検証する調査機関WattTimeの分析は、時間単位マッチングそのものが投資を米国・欧州へ限定するのではなく、需要家に近い地域での調達を求める条件のほうが投資先を制限する、と指摘している。その系統の中でどれだけ実効性のあるクリーン電力を使っているかを測る物差しとしては時間単位マッチングが優れている一方、世界全体でどこに投資すれば最も排出が減るかという問いには、別の答えが出ることがある——アジアや中南米のようなまだ化石燃料依存度の高い系統への投資のほうが、投資額あたりの排出削減効果が大きい場合があるという指摘だ[R5a]。この二つの問いは、どちらも必要であって、どちらかを選ぶ話ではない。
だとすれば、日本編の結論として、少なくとも四つの評価軸を併記したい。時間帯別のCFE(地域・時間単位・電源範囲・属性の対応)、地域別の限界排出(反実仮想を含む推計であり、メーターで直接読める値ではない)、追加性(新規設備であることと、その調達がなければ実現しなかったという因果関係は別)、そして出力抑制の削減量(実際の充電量を、そのまま回避した抑制量と同一視しない)。これらを開示しなければ、系統に与える実効を見誤る——ただし、これは現行の統一義務ではなく、著者としての開示提案であり、電力消費の絶対量・最大受電・水利用・地域の費用負担といった項目と併せて必要になる。
連載を閉じる
五号にわたって、AIとエネルギーを五つの課題に分けて追ってきた。年間電力量、受電・発電容量、瞬時電力品質、時間的柔軟性、計算負荷の可動性。この分解を通してわかったのは、AIとエネルギーの問いが、結局のところ「どの電源で回すか」ではなく、「どの時間軸で、どの質の電気を、どこで、どれだけ確保し、そして計算のほうをどう動かすか」という、配合と設計の問いに戻る、ということだった。
日本の現場は、その問いに、すでに具体的な答えを出し始めている。石狩の時間単位マッチング、九州から全国へ広がるワット・ビット連携、横浜の洋上浮体、そして電力インフラの先行整備を国が約束するGX戦略地域。いずれも小さな、あるいはまだ途上の一歩だが、電力と計算を一体で設計するという方向は、はっきりしている。
問われているのは、制度が技術に追いつくかどうかだけではない。発電、送電、蓄電、計算をどう組み合わせ、その効果をどう測るのか。そして、限られた電力と水と土地の使い方を、誰が決めるのか。AIとエネルギーを一体で設計することは、その判断の場を地域へ開くことでもある。連載は、その分岐点で、いったん筆を置く。
参考文献
本論で引用・参照した文献の一覧は、別ページ(Google Doc)にまとめています。
喫茶去|ハロッズの紅茶売り場は、十年前のままだった
ロンドン滞在の最終日、午前の視察や午後早めの打合せでは、蓄電池や電力市場がこの数年でどれほど様変わりしたかを、あらためて再確認できた。AIは、そうした蓄電池や電力市場よりもはるかに速いペースで、わたしたちの仕事や社会を変えつつあることも知っており、自らも体験している。
午後早めの打合せを終え、夕食までのわずかな空き時間に、ハロッズに立ち寄った。前回ここへ来たのは、十年以上前になる。紅茶売り場は、記憶とほとんど変わっていなかった。並んだ缶の配置も、量り売りの台も、あたりに立ちこめる茶葉の香りも、そのままだった。
我が家では定番のアールグレイを選びながら、缶入りにはない華やかな香りのものをいくつか確かめ、少しずつ何種類かそろえてもらう。茶葉をすくい、秤にのせ、紙の袋に移してゆく店員の手つきを眺めているうちに、先ほどまでの視察や打合せで確かめたばかりの変化の速さとは、まるで別の時間が、ここだけ流れているように感じた。
紅茶の袋を提げたまま、ホテルへ戻る道すがら、途中で見かけたパブにひとりで入った。相変わらずの賑わいで、カウンターで英国らしい黒ビールを選び、立ったまま飲む。まわりは知らない顔ばかりなのに、この立ち飲みの空気や賑わいには見覚えがある。
若い頃、はじめて訪れた土地は、見るものや体験することのすべてが新鮮だった。十年の間を置いて戻ったロンドンは、同じ建物、同じ賑わいのはずなのに、どこか懐かしい。紅茶売り場もパブも、こちらが気づかないうちに変わっていたとしてもおかしくなかったのに、変わっていなかったのは向こうの方で、自分の方が、違う目でそれを見ているだけなのかもしれない。
見慣れた場所に戻ってきた安心感は、たしかに心地よい。ただ同時に、どこかでまだ見ぬ何かに出会いたいという気持ちも、消えずに残っている。相反するその二つの思いが、ひとつの午後の中で同居していた。それでも、その「まだ見ぬ何か」と出会う新鮮な気持ちは、次に、ロンドンではない、どこか新しい初めての土地を訪れたとしても、もう手に入らないだろうという予感もある。
「ロンドンティールーム通信」からお写真をお借りしました
【奥の間:文明の燭洞幾】エネルギー×AI⑤——宇宙太陽光データセンターは、解になるか——SpaceXが取りうる現実的な設計空間
「燭」はろうそくで暗闇の一点を照らし出すこと。「洞」は穴を貫いて深層を見通すこと。「幾」は『易経』の語で、変化の極めて微かな萌芽——肉眼には見えない転換の兆しを指します。「萌芽を照らし出し、深く貫いて読む」という知的営みを、この場でともに続けていきたいと思っています。
本論(広場)が「何が起きているか(What)」を論じる場だとすれば、奥の間は「なぜそうなのか(Why deeper)」を掘り下げる場です。エネルギー・文明・政治・AI・歴史——これらを縦横に使いながら、現在進行形の転換の深層を透視していきます。
今号の奥の間:エネルギー×AI⑤——宇宙太陽光データセンターは、解になるか——SpaceXが取りうる現実的な設計空間
エネルギー×AI②で、宇宙太陽光データセンターの入口だけを見た。SpaceXの申請は実在するが認可ではないこと、1MW級でも太陽電池と放熱器がそれぞれ数千平方メートル級になること——ここまでは基礎の基礎である。今号では、そこから先に進む。SpaceXとイーロン・マスクが実際に選びうる設計は何か、費用はどこまで下がりうるか、そしてこの構想を審査している側は何を求めているか。


読者限定の内容も逃しません。