AIとエネルギー その2——蓄電池という現実解
本論を逃さずにお読みいただくため、ニュースレター登録(フォロー)をご活用ください。
【本号の要旨】
本論:AIデータセンターの電力需要は、量だけでなく速さの問題でもある。学習ブロックの電力が0.25秒で6MWから30MWへ跳ね上がる実例が示すとおり、GPU同期による急峻な変動には、年間電力量を安定供給する電源では対応できない。蓄電池は時間軸ごとに役割が異なり、UPSと系統連系用BESSは別の設計思想の産物である。テキサスでは大口負荷の連系申請が2024年末の63GWから438GW超(2026年6月時点)へ膨張し、州は「Batch Zero」という一括審査制度で応じ始めた。蓄電池は電気をつくらず時間をずらす装置であり、その限界の範囲を条件つきで理解する必要がある。
喫茶去:買ったきり読まれない本の山を、いまはNotebookLMに預けてポッドキャスト化し、散歩や電車移動のすきま時間に聴いている。マスク関連原稿の補強に読んだ英語の未邦訳2冊も、そうして歩きながら聴き終えた。一方で、紙の本と静かに向き合う時間は、茶の湯の一服に近い味わいとして大切にしている——「読む」という行為の意味とかたちが、AIによって変わりつつある。
奥の間:供給側の三つの解——蓄電池・原子力・宇宙——を、時間軸・追加性・許認可段階という三つの物差しで解剖する。蓄電池はGFMインバータという制御技術の側から瞬時品質を担い、原子力は四分類しないと数字を足し算できないことを、Meta「最大6.6GW」の分解で示す。宇宙は申請と認可の違いを起点に、物理の骨格だけを先取りする。
【本論】
前号では、AIデータセンターの抱える課題を五つに分けた。年間電力量、受電・発電容量、瞬時電力品質、時間的柔軟性、計算負荷の可動性である。そして第一の課題——量——を追いかけた。本号は、その先へ進む。量を確保できたとしても、次の壁が立つ。AIの負荷は、ミリ秒から秒の単位で激しく揺れる。この揺れを受け止める最初の現実的な処方箋が、蓄電池である。
そして、これは前々号までの「バッテリー・ディケイド」に直結する。電池のコストが崩れたという話を八回にわたって書いた。もっとも、その崩れたコストを最初に大量に飲み込んだのはEVと系統用蓄電であり、AIデータセンターが最初の需要というわけではない。そこへ、瞬時の大出力を必要とする新しい需要としてAIデータセンターが加わった。安くなった電池と、AIという新しい大口需要が、同じ時期に出会った。その邂逅の現場を、今号で見る。
1. AI負荷は「大きい」だけでなく「速く動く」
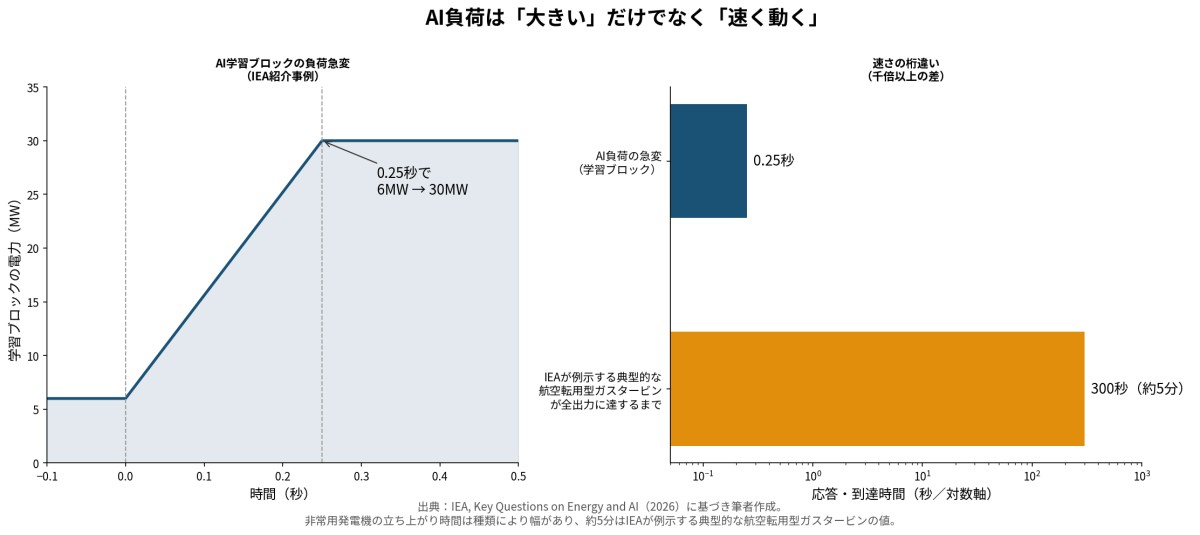
従来のデータセンターの電力は、比較的なだらかだった。ところがAIの学習・推論では、大規模なものになると数千〜数万基規模のGPUが密に同期して動く。結果として、電力需要はマイクロ秒から数分の時間軸で、大きく速く振れる。IEAも、AIの学習とモデル利用が大きく急な電力スイングを生むため、常時安定した供給には蓄電が欠かせない、と明記している[1]。IEAが紹介する実例では、AIの学習を中心とするデータセンターのブロックで、負荷がわずか0.25秒のあいだに6MWから30MWへ跳ね上がった事例がある[1]。標準的な非常用発電機が全出力に達するまで約5分を要するのに対し、この種の変動はその千倍以上速い——ここで問われているのは年間の電力量ではなく、一瞬でその出力差を受け止める能力そのものである。
ここで肝になるのは、「蓄電池」を一括りにしないことだ。必要とされる蓄電は、時間軸ごとにまるで役割が違う。ミリ秒の世界と、数時間の世界と、数日の世界は、別の設備が受け持つ。
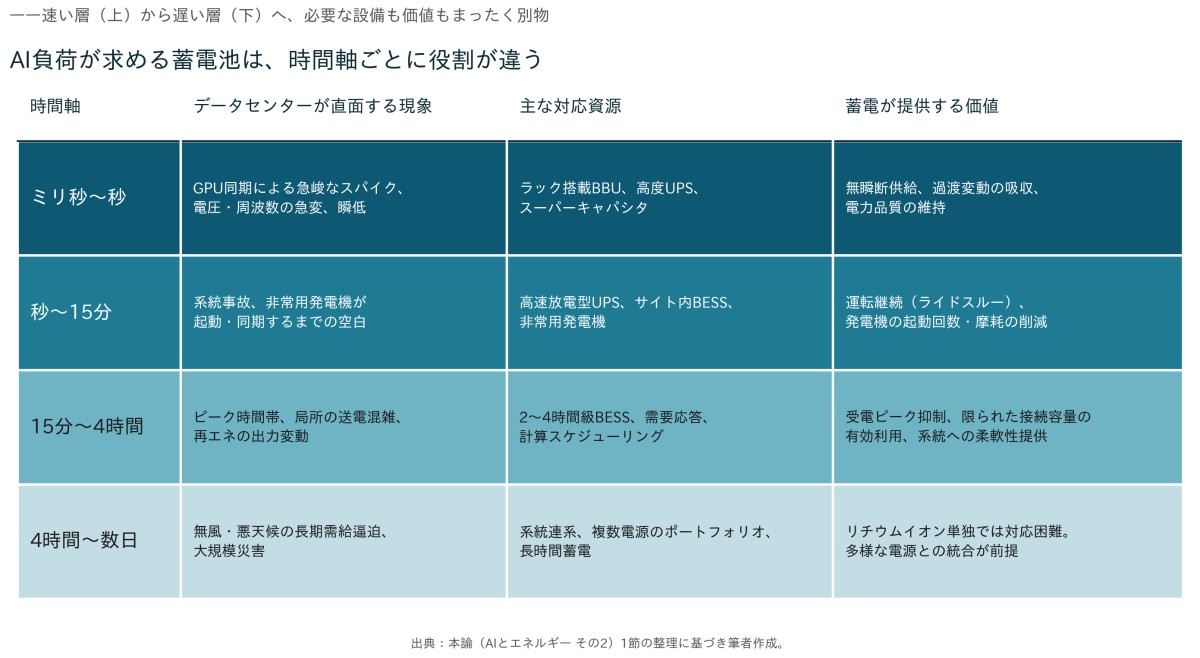
訂正(2026年9月15日追記) 上記の整理——ミリ秒級の平滑化は電解キャパシタ、より長い時間軸はリチウムイオン電池——はIEAの原典どおりだが、書き方によっては「リチウムイオン電池はミリ秒単位の応答ができない」という誤解を招きうる。IEAがここで電解キャパシタをミリ秒域に充てる理由は、頻繁な高速充放電による電池の劣化を避けるための設計選択であって、リチウムイオン電池が物理的にミリ秒応答できないという意味ではない。実際、GFMインバータ(奥の間で扱う制御技術)を備えたリチウムイオンBESSは、すでに系統レベルで疑似慣性・周波数応答サービスを提供している。豪州・南オーストラリア州のHornsdale Power Reserve(Tesla製BESS)は、系統運用者から世界で初めて慣性力サービスの提供者として認定され、系統擾乱発生時に同期発電機に匹敵する速さで応答した実績をもつ[5]。ここでの整理は、あくまでデータセンター内部・ラック直下での負荷平滑化という特定の文脈におけるIEAの技術的な役割分担であり、系統レベルでのリチウムイオンBESSの瞬時応答能力そのものを否定するものではない。
この四層を一枚の「蓄電池」で賄おうとするから、話が混乱する。層ごとに設計が違う、というのが出発点である。
なぜミリ秒〜秒の層がこれほど急峻になるのか、その物理的な背景にも簡単に触れておきたい。大規模な学習では、数千〜数万基規模のGPUが「マイクロバッチ」という単位で一斉に計算を実行し、直後に各GPU間でモデルの重みを同期する通信処理(AllReduceなど)へ移行する。この通信の瞬間、各GPUは同期待ちでほぼ何もしない状態に落ち込み、同期が終わった瞬間に再び熱設計電力の上限へ跳ね上がる。この電力の谷と山は、施設全体でそろって起きうる。標準的な保護リレーは、電圧降下を検知して数十ミリ秒で施設をシャットダウンするよう設計されているため、この揺れそのものが誤作動を招く危険もはらむ。ラック搭載BBUやスーパーキャパシタが担うのは、単なる非常用のバックアップではなく、この物理的な揺れを吸収し、施設そのものを守る役目である。
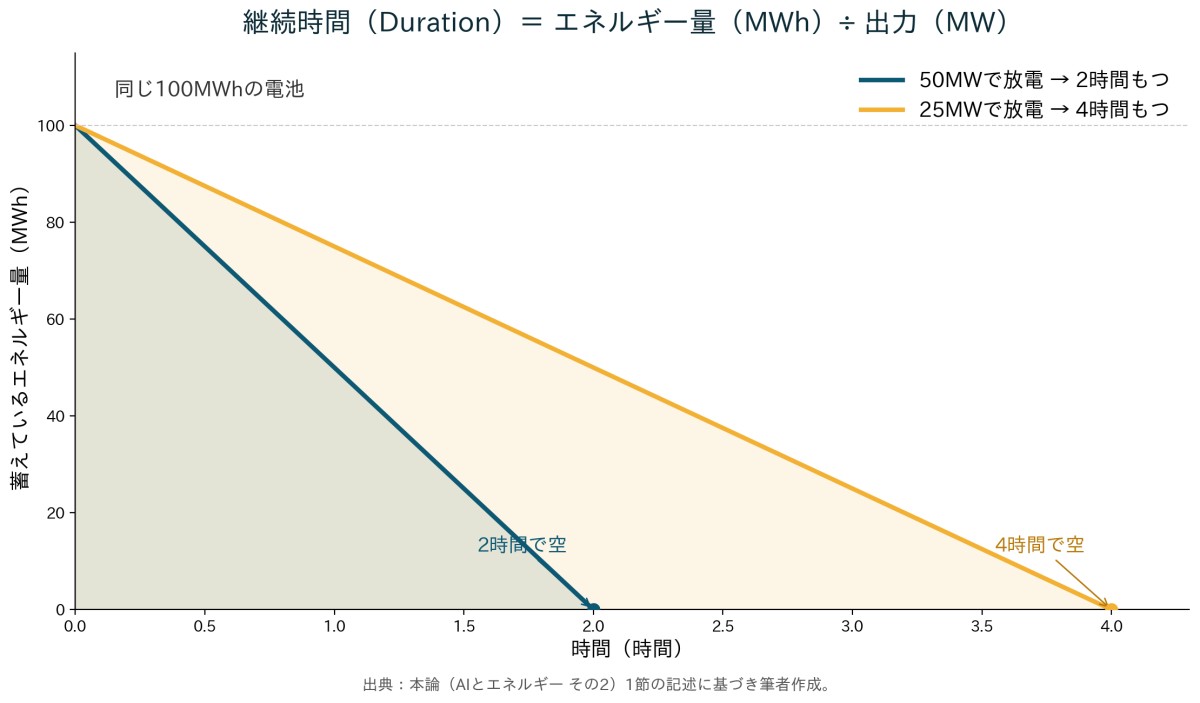
この違いを数字で押さえておくと見通しがよくなる。蓄電池の性能は、出力(MW)とエネルギー量(MWh)という二つの軸を分けて考える必要がある。継続時間(Duration)は「エネルギー量÷出力」で決まる——たとえば100MWhのシステムを50MWで放電すれば2時間しかもたないが、25MWでゆっくり放電すれば4時間もつ。ミリ秒〜秒の電力品質で必要なのは大きな出力(MW)と高速応答であり、数時間のピーク移動で必要なのはエネルギー量(MWh)である。この二つを混同すると、「何GW導入した」という数字だけでは、それが瞬低対策なのかピーク対策なのか判別できない。
2. 通常のUPSと、系統連系用のBESSは別物である
とりわけ混同されやすいのが、無停電電源装置(UPS)と、系統連系用の蓄電システム(BESS)だ。この二つは、しばしば同じ「電池」として語られるが、設計思想が異なる。
IEAの整理は明快である。UPSは、停電を橋渡しする短時間のバックアップにすぎず、系統用の蓄電システムとは別物だ、と言い切っている[1]。UPSが買うのは「無瞬断の質」であり、IT機器を守るために、非常用発電機が立ち上がるまでの数分を安全につなぐ。これを日常的にピーク抑制や周波数調整で充放電させれば、電池の寿命を早く縮めるうえ、系統擾乱時に保護対象を切り離すという本来の役割と競合してしまう。
一方、系統連系用のBESSが買うのは「時間移動の量」である。通常一〜二時間、あるいはそれ以上のエネルギーを蓄えて、ピーク抑制、混雑緩和、市場参加までを担う。だからこそ、最適な設計は、巨大な単一UPSに頼るのではなく、IT負荷を守る無瞬断UPSと、市場に出ていく系統連系BESSを分け、上位のエネルギー管理で束ねる多層構造になる。IEA自身、こうしたUPS・BESS・ラックBBU・キャパシタを組み合わせたハイブリッド制御が、在DCシステムの運用課題を乗り切るうえで重要な役割を果たす、と整理している[1]。
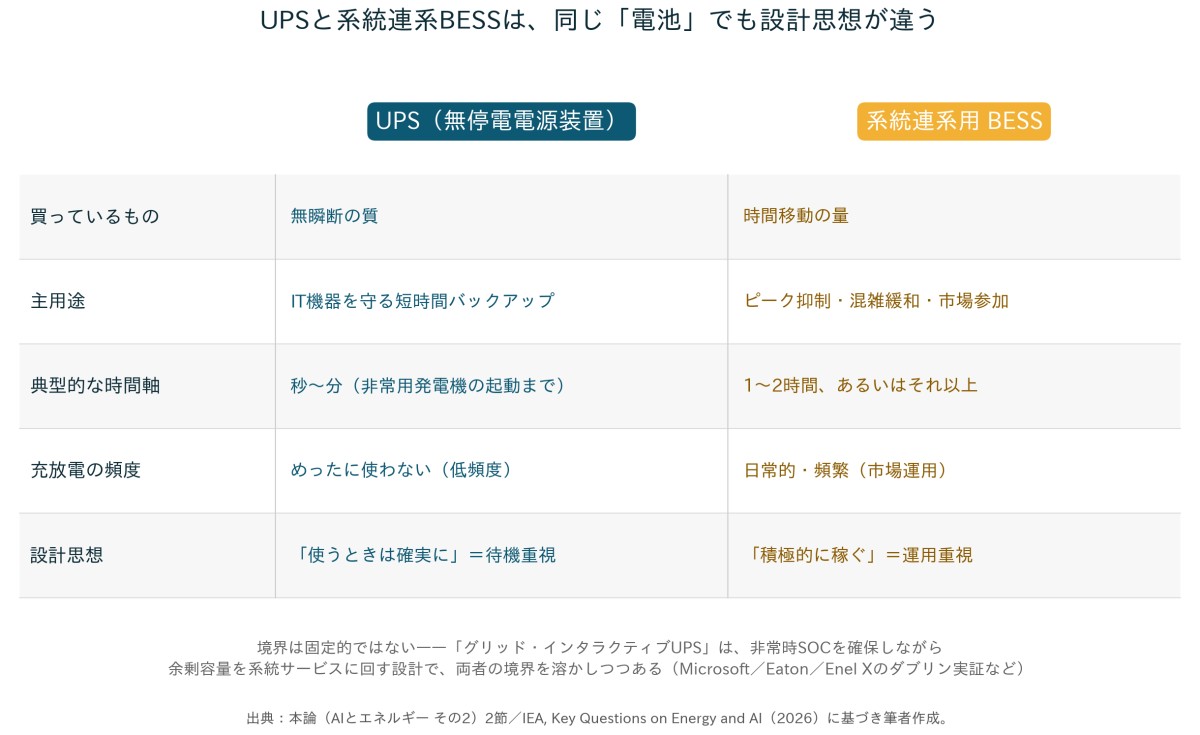
ただし「別物」という整理はあくまで典型的な主用途・設計容量・充放電の運用思想の違いを指すものであり、商用の主流が物理的に分離した設計だとIEAが結論づけているわけではない——IEAが強調するのはむしろ、UPS・BESS・ラックBBU・キャパシタを組み合わせるハイブリッド制御が増えているという方向である。
この方向をさらに一歩進める動きとして、UPSそのものを日常的な系統サービスに使う「グリッド・インタラクティブUPS」がすでに実用段階に入っている。従来型の鉛蓄電池UPSを日常的に充放電させれば劣化が早いが、リチウムイオン化と高度なEMS(エネルギー管理システム)により、非常時に必要な充電状態(SOC)を確保しながら、余剰容量を周波数調整などの系統サービスに回す設計が可能になった。Microsoftはアイルランド・ダブリンのデータセンター群で、EatonのEnergyAware技術とEnel Xのサービスを組み合わせ、既存UPSインフラを系統の柔軟性リソースとして活用している[1a]。同社の試算では、この技術がアイルランド全土のデータセンターに広がり、火力発電が担ってきた系統安定化サービスを代替した場合、2025年時点で約200万トンのCO2排出を回避できたという——ただしこれは仮定に基づく試算であり、実測の削減量ではない点には注意が要る[1a]。UPSとBESSは主用途を区別して設計する、という原則そのものは変わらないが、その境界線は技術的には固定されたものではなくなりつつある。
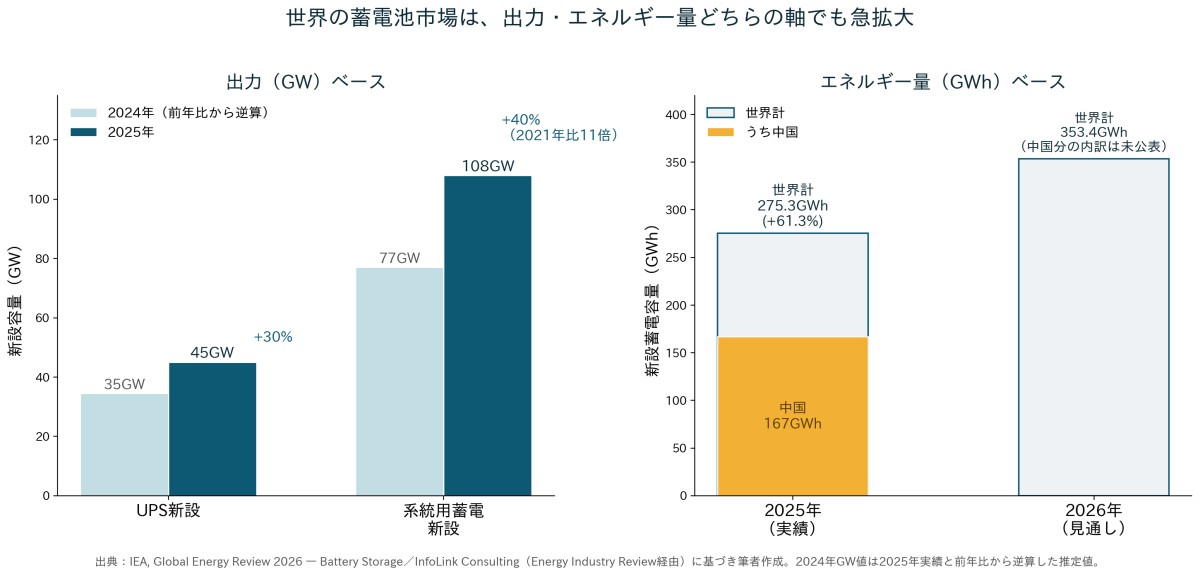
数字にも、この二層化は表れている。2025年、大半がデータセンター向けであるUPSの新設は前年比30%増の45GWに達した。IEAはここでも、UPSは短時間のバックアップにとどまる、と念を押している[2]。他方、系統用の蓄電は同年、世界で108GWが新設され(前年比40%増)、2021年の11倍、そのおよそ90%がリン酸鉄リチウム(LFP)だった[2]。品質のための電池と、柔軟性のための電池。両者は、量の面でも別々に立ち上がっている。
もうひとつの指標であるエネルギー量(GWh)ベースでも同じ傾向が確認できる。市場調査会社InfoLink Consultingによれば、2025年に世界で新設された蓄電システムは合計275.3GWh、前年比61.3%増に達し、うち中国だけで167GWhを占めた。2026年にはさらに353.4GWhが追加される見通しである[2a]。米エネルギー情報局(EIA)も、2026年に米国の事業者が新設を計画している公益事業規模の蓄電池容量が24GWに達し、2025年の記録的な15GWをさらに上回るとしている——ただし24GWは事業者の計画値である点には留意したい[2a]。GW(出力)とGWh(エネルギー量)、どちらの軸で見ても、世界の蓄電池市場は急拡大しており、AIデータセンターはそこに新しく加わりつつある大口の需要源である。市場全体の伸びをAI需要だけで説明することはできないが、InfoLinkも2026年の伸びの一因としてAIインフラを挙げている。
3. なぜ、これほど前倒しで蓄電池なのか
背景には、系統への「接続待ち」がある。ローレンス・バークレー国立研究所(LBNL)の連系キュー分析では、2025年末時点で、発電・蓄電あわせて約2,060GW——2テラワットを超える容量が、系統への接続を待っていた。件数にして約8,200件である[3]。この2.06TWは発電・蓄電設備が系統へつながるのを待っている供給側のキューであり、データセンター自体が電力会社へ接続を申請しているキューとは別物である点に注意したい。しかも、申請から商業運転までの期間の中央値は、2025年に竣工した案件で5年を超えた[3]。本命の電源や送電増強が来るまで、五年を待つ——これは、モデルが数か月で陳腐化するAIの世界では、事業上の致命傷になりかねない。
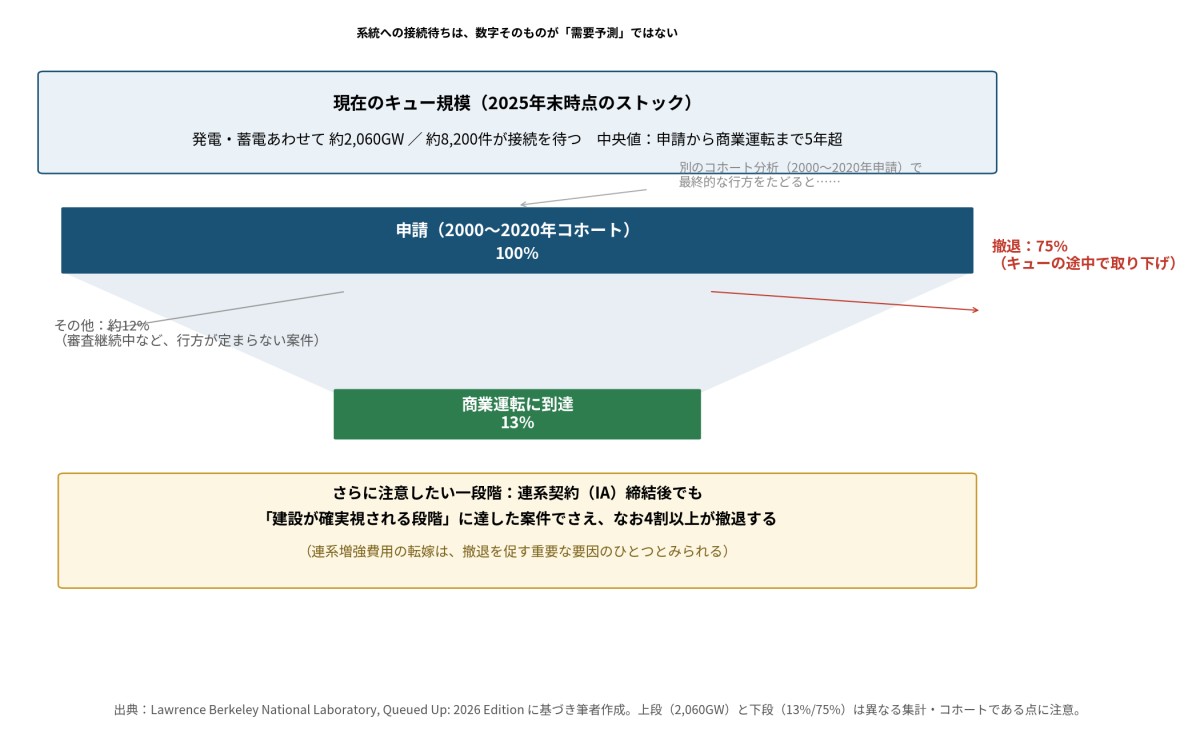
ただし、キューの見方には注意がいる。「膨張しつづける渋滞」という語り口は、もう正確ではない。このキューは2025年に前年比10%減った。撤回が増え、新規申請が減ったためだ。しかも中身が化石燃料へ傾いている。ガスの申請容量は前年比86%増える一方、太陽光・蓄電・風力はいずれも二割前後減った[3]。渋滞は縮んでいるが、その縮み方が、電源構成をガスへ寄せている。
この縮小の中身をさらに割ると、キューという数字そのものが「需要の予測値」ではないことがよくわかる。LBNLの分析では、2000〜2020年に申請された容量のうち、実際に商業運転へこぎ着けたのは容量ベースでわずか13%にとどまり、75%はキューの途中で撤退した[3]。しかも、系統運用者との連系契約(IA)をすでに締結し、建設が確実視される段階に達した案件でさえ、なお4割以上が撤退する[3]。連系増強費用が最終段階で事業者に転嫁され、事業の採算が崩れることが主因とみられる。したがって、本号がこのあと繰り返し参照する63GW→130GW→230GW超→438GW超という数字の連なりは、「これだけの電力が近く必要になる」という需要予測ではなく、「これだけの申請が制度に押し寄せている」という圧力の指標として読む必要がある。
局所ではさらに極端だ。テキサスの系統運用者ERCOTのデータでは、大口負荷の連系申請は2024年12月の約63GWから、四か月後には130GW、2026年1月には230GWを超えた——さらにその後も膨張は止まらず、2026年6月18日にERCOTが公表した値は438GW超、その約89%がデータセンター由来である。2024年末からの1年半で7倍という膨張であり、これを受けて州公益事業委員会(PUCT)は同日、75MW以上の案件を個別審査ではなく一括して評価する新制度「Batch Zero」を承認した。
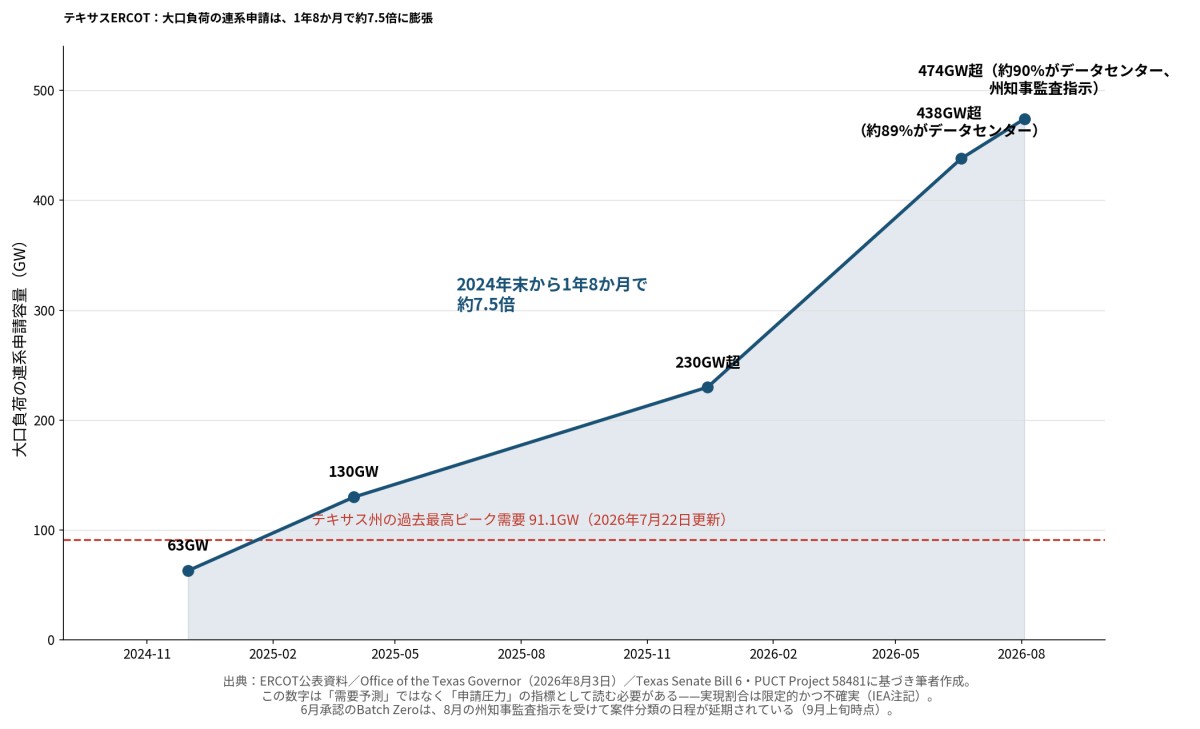
ちなみに、テキサス州の過去最高のピーク需要は、2026年7月22日に更新された91.1GWだ——438GWという連系申請の規模は、その5倍近くにあたる[1][4][4a]。ただし、この連系申請の数字は「需要予測」ではなく「申請圧力」の指標として読む必要がある。IEA自身、こうした申請パイプラインのうち実際に実現する割合は限定的かつ不確実だと注記している[1]。この数字も、なお動いている最中である——8月に入ってからは、テキサス州知事がキュー内のデータセンター案件に対する監査を求め、その時点でのキューはさらに膨らんで報じられている。本号執筆時点(8月末)でも数字が固まっていないこと自体が、この連系申請という指標の性格をよく表している。
この急増を受けて、テキサス州はすでに制度対応を始めている。2025年5月に成立したS.B.6(テキサス州法)を受け、州公益事業委員会(PUCT)は「Project 58481」という規則制定手続きを進め、75MW以上の大口負荷(Large Flexible Load)に対して、系統への影響評価、財務保証、系統擾乱時の運転継続または解列の挙動に関する技術モデリングなどを義務づけてきた[4a]。その到達点が、先に見たBatch Zeroである——個別審査という「案件ごとの逐次審査」から、適格案件をまとめて系統影響・成熟度・必要な増強を評価する仕組みへの移行だ。系統接続そのものが、単純な早い者勝ちから、柔軟性と確実性を示せる案件を優先的に通す制度へ変わりつつある——蓄電池が時間を買う装置だという本号の主張は、この制度変化とも噛み合っている。
この状況で、蓄電池は単なる非常用バックアップではなくなる。ただし、ここで注意が要る一線がある——蓄電池は電気をつくるのではなく、時間をずらす装置である。夜間などに充電できる余力があり、制約が短時間のピークや急な立ち上がり(ランプ率)にある場合には、BESSによって限られた受電容量をより有効に使える。だが地域全体で年間の供給力や送電容量そのものが足りなければ、蓄電池だけでは解けない。「本命の電源や送電が届くまでの数年を買う」という言い方は、この条件付きの範囲で成り立つ比喩として読んでほしい——十分な充電余力がある地点で、受電ピークと急変を抑え、非ファーム接続や段階的な受電拡大を使いやすくすることで、系統増強を待つ間の選択肢を増やす、という意味である。
実際、IEAの2026年報告は、あるデータセンター事業者が、エネルギー容量で従来記録の四倍という、史上最大級の蓄電案件を締結したと記している——ただし事業者名は明記されていない[1]。IEAの見通しでは、UPSより長い時間を担う専用のオンサイトBESSは、現在の世界約5GWから、2030年には20〜25GWへ増える(このうち米国分だけで10〜12GWと見込まれる)。同時期にUPS容量は100GW超上積みされる[1]。なお、ミリ秒級の平滑化には電解キャパシタが、それより長い時間軸にはリチウムイオン電池が——将来はナトリウムイオン電池が補完する形で——使い分けられる、というのがIEAの技術的な見立てである[1]。
4. 蓄電池が解けない層もある
もっとも、蓄電池は万能ではない。先の四層でいえば、無風や悪天候が数日続く長期の需給逼迫は、リチウムイオン蓄電の単独では支えきれない。ここは、多様な電源のポートフォリオと、より長時間の蓄電、そして系統連系そのものが要る。蓄電池は「時間を買う装置」だが、買える時間には上限がある。数日の欠乏まで一手に引き受けさせようとすれば、無理が出る。
参考までに、系統から切り離して自前のガス発電で賄おうとすると、変動する重い負荷を安定供給するために、需要に対して発電設備を30〜70%も過剰に積む必要がある、とIEAは試算している[1]。オンサイトガスは2030年までに15〜27GW、主に米国で立ち上がりうるが、これも万能の近道ではない。蓄電・ガス・系統・再エネを、どう組み合わせるか——問いは常に配合の設計に戻ってくる。
この「配合の設計」は、もはや米国だけの話ではない。中国は2025年、世界の新設蓄電容量のうち167GWhを占め、単独で最大の需要地になった[2a]。日本の蓄電池産業は、前号までの「バッテリー・ディケイド」で見たとおりLFP・ナトリウムイオンのいずれでも中国依存が強い。AIデータセンター向け蓄電池の調達戦略は、データセンターの立地論だけでなく、電池のサプライチェーンという別の地政学とも重なってくる。この論点は、連載後半のチャイナ・グリーン・シンドロームでさらに深掘りする。
5. そして、次の問いへ
蓄電池は、AI負荷の時間軸のズレを吸収し、条件がそろえば接続制約を薄め、系統増強を待つあいだの選択肢を増やす。この現実解は、すでに量の面で立ち上がりつつあり、テキサスのように制度そのものを書き換える動きも始まっている。だが、蓄電池が買えるのは時間であって、電力量そのものではない——数日級の需給逼迫や、地域全体で足りない年間の供給力までは、蓄電池単独では埋められない。それでもなお、「AIには一定出力のベースロードが必要だ」という声は消えない。原子力回帰である。
次号「その3——原子力回帰とSMR、どこまでが実体か」では、その「ベースロードが必要」という言葉そのものを検証の俎上に載せる。需要家が本当に買いたいのは、一定出力の発電所という物なのか、それとも可用性や電力品質という属性なのか。ここから、話は原子力の四分類へ入っていく。
参考文献
本論で引用・参照した文献の一覧は、別ページ(Google Doc)にまとめています。
喫茶去|ポッドキャストと茶の湯 —— AIで変わるもの(こと)シリーズ
緑の道を歩きながら、耳にはポッドキャストから音声が流れている。もう何年も歩いている道だが、聴いているものは急速に変わってきた。
気になった本が目にとまると、すぐに買ってしまう。その本が手元に届いても、大半はせいぜい目次か、場合によっては表紙しか見ていない。かつて書斎の本棚や床には、そのようにして買ったきり開いていない本が、誰にも掘り起こされていない地層のように積み上がり、足の踏み場もないほどだった。
十年あまり前から、そうした本を片っぱしからスキャンしてPDFにしてきた。それでもなかなか目を通せず、いまはその大半をNotebookLMに預けている。重要と思われる本は一冊ごとにノートを作り、斜め読みする本は同じジャンルの何十冊かをまとめてひとつのノートにする。それらをまずポッドキャストにして、散歩や電車移動のすきま時間に聴く。その中から気になった本は、詳細レポートを作って深く読み込む。
最近の例では、メルマガで掲載したイーロン・マスク関連の原稿はすでにできていたが、英語の関連書籍が2冊、The Nerd ReichとRegime Change(いずれも未邦訳)が発行されたため、補強として別々のノートに読み込んだ。かつてなら、この厚さの英語の本を読み解くのに、辞書を引き書き込みをしながら何日かかけていただろう。いまは海外で出たばかりの分厚い本のエッセンスを、歩いているあいだに聴き終え、必要と思えばNotebookLMと対話しながらさらに深く知ることができる。
他方で、紙の本にきちんと向き合い、行間やニュアンス、文体の美しさを味わう時間も、できるだけ取るようにしている。書店の中をうろついたり、ふと目に付いた本を手に取ったり、併設しているカフェで書棚をボンヤリと眺めながらコーヒーをすする。こうした豊かさは、いまや茶の湯で味わう一服の抹茶に近い感じがある。
「本を読む」という行為が、AIによって、その意味とかたちを急速に変わりつつあるのかもしれない。
【奥の間:文明の燭洞幾】エネルギー×AI②——三つの提案を解剖する:蓄電池・原子力・宇宙
「燭」はろうそくで暗闇の一点を照らし出すこと。「洞」は穴を貫いて深層を見通すこと。「幾」は『易経』の語で、変化の極めて微かな萌芽——肉眼には見えない転換の兆しを指します。「萌芽を照らし出し、深く貫いて読む」という知的営みを、この場でともに続けていきたいと思っています。
本論(広場)が「何が起きているか(What)」を論じる場だとすれば、奥の間は「なぜそうなのか(Why deeper)」を掘り下げる場です。エネルギー・文明・政治・AI・歴史——これらを縦横に使いながら、現在進行形の転換の深層を透視していきます。
今号の奥の間:エネルギー×AI②——三つの提案を解剖する:蓄電池・原子力・宇宙
前号では、AIデータセンターが抱える課題を五つに分解した。年間電力量、受電容量、瞬時の電力品質、時間的柔軟性、そして計算負荷の可動性である。そして需要の側を見た——倍増へ向かう電力量、効率化を打ち消す規模の拡大、液体で運び出すしかなくなった熱、既設の発電設備を上回る規模で滞留する接続待ち。
今号は供給の側を見る。この渋滞に対して、業界が用意した答えは大きく三つある。蓄電池、原子力、そして宇宙太陽光データセンターだ。


読者限定の内容も逃しません。