AIとエネルギー その3——原子力回帰とSMR、どこまでが実体か
本論を逃さずにお読みいただくため、ニュースレター登録(フォロー)をご活用ください。
【本号の要旨】
本論| AIの電力需要に応える「原子力回帰」を、実現可能性で四つに分類し直す。Meta「最大6.6GW」契約は、既設炉PPA・出力増強・先進炉初号機(FOAK)・将来オプションという性質の異なる約束の束であり、いま確実に動くのはごく一部にすぎない。ADVANCE法とPart 53の成立で規制の枠組みは前進したが、NuScaleの挫折やエックスエナジーの遅れ、HALEU燃料網の未成熟が示すとおり、制度の前進と経済的な成立、そして量産化はなお別の課題である。
喫茶去| 「AIで変わるもの(こと)」シリーズ④。AIに「思考の下書き」——調査の計画立案そのもの——を委ねるようになった実感を、電卓で暗算ができなくなり、漢字が書けなくなり、地図を覚えなくなった、というかつての「能力の外部化」の系譜に重ねる。漢字は書けなくても読めるように、思考の力が弱まる一方で、理解の射程や解像度はむしろ広がっている。失うことと得ることが、ついに「考えることそのもの」に及んできた。
奥の間| AIを電力の「消費者」としてだけでなく、「電力網を賢くする側」としても捉え直す。DLRによる送電容量の掘り起こし、GFMインバータへの知性の埋め込み、GNoME・A-Labをめぐる検証論争を通じて、AIによる発見の速度と、それが実装されるまでの物理的な速度のあいだにある「時間軸のパラドックス」を描く。
【本論】
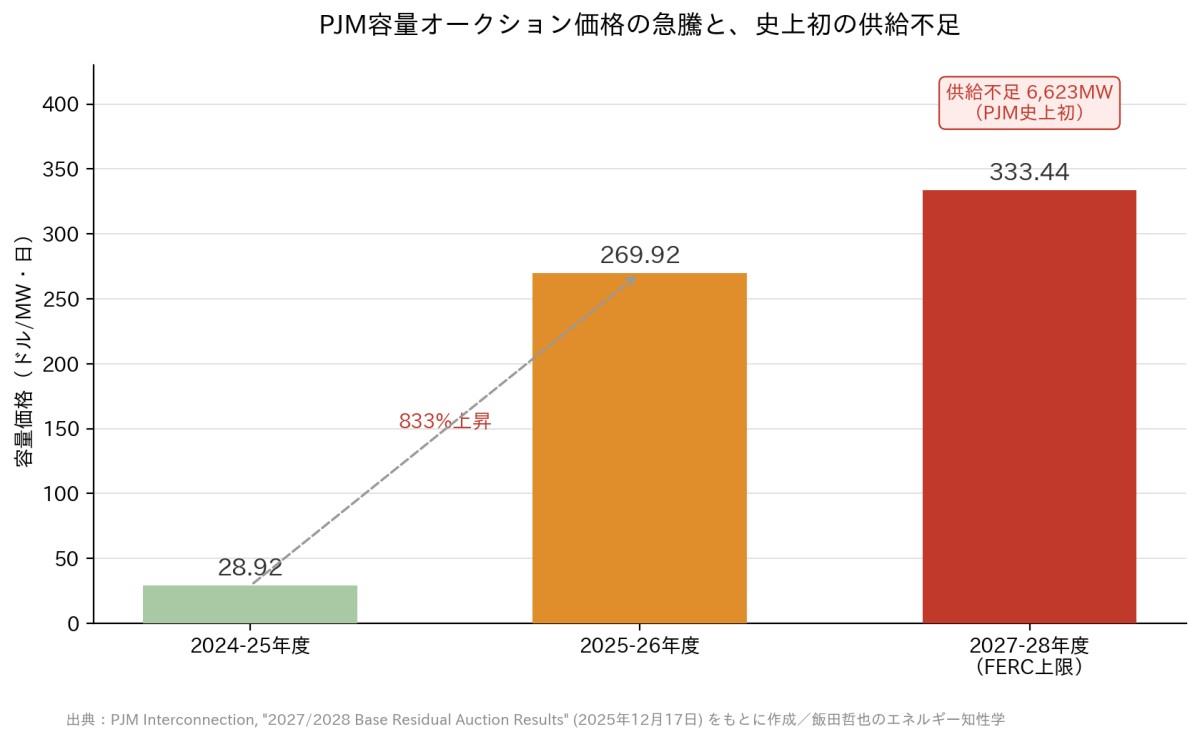
「原子力回帰」の動きの背景には、既存の系統がすでに悲鳴を上げているという事情もある。米国最大の卸電力市場PJMの容量オークション価格は、2024-25年度の28.92ドル/MW・日から、2025-26年度には269.92ドル/MW・日へと833%跳ね上がり、2027-28年度にはFERC承認の上限価格である333.44ドル/MW・日に達したにもかかわらず、6,623MWもの供給不足がPJM史上はじめて生じた——この需要増の97%はデータセンターによるものと分析されている[2]。系統を通常のルートで待っていては間に合わない、という切迫感が、既設炉への直接接続やFOAKへの前のめりな投資を後押ししている。
1.「ベースロードが必要」という言葉を、そのまま受け取らない
まず、言葉そのものを疑うところから始めたい。データセンターの立地にとって重要なのは、信頼できる電力、手ごろな価格、そして電力品質の問題が少ないことだ、とIEAは整理している[3]。言い換えれば、需要家が買いたいのは「一定出力の発電所」という物そのものではない。可用性、無瞬断性、価格の予見性、低炭素性——これらを束ねたサービス属性である。原子力はその束の有力なひとつだが、唯一の解ではない。広域系統、再エネ、蓄電池、需要応答を組み合わせても、属性の多くは供給できる。
だから、「ベースロードが必要」を「だから原子力だ」と直結させる前に、需要家が実際に何を買っているのかを腑分けする必要がある。その腑分けの道具が、次の四分類である。
2.原子力案件を四つに分ける
現在の原子力案件は、実現可能性と時間軸で、おおむね四つに分かれる。
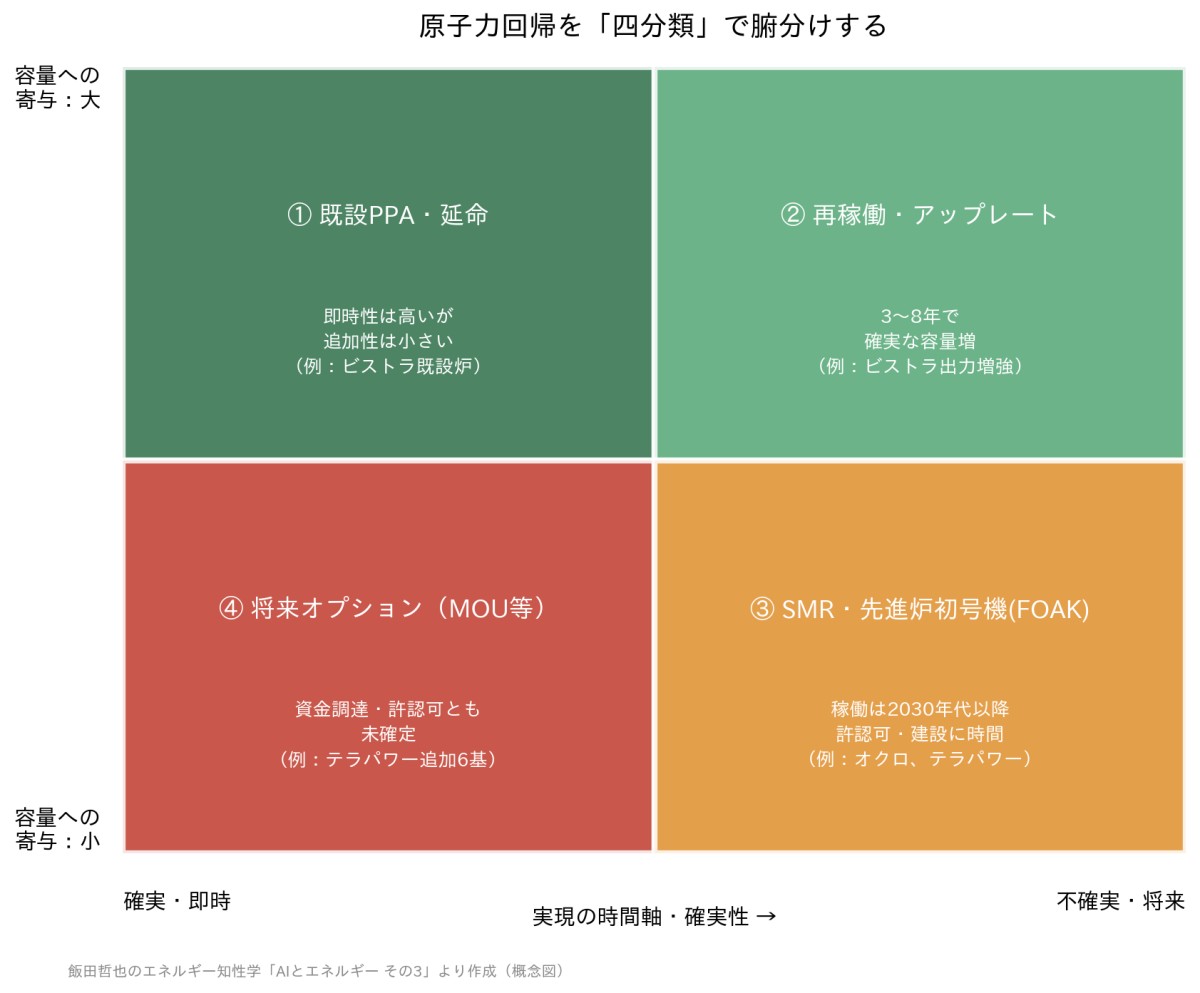
第一は、既設炉の長期購入契約(PPA)や延命である。即時性があり現実的だ。ただし、単に既にあるクリーン電源を他の需要家から回すだけなら、システム全体で見た追加の脱炭素効果——追加性——は小さい。もっとも、追加性は反実仮想しだいでもある——契約が閉鎖の回避や延命投資、出力増強を実際に支えているなら、その分の追加効果はありうる。事業者側は、長期契約が長期運転の確実性を高めると説明している。
第二は、閉鎖炉の再稼働や、既設炉の出力増強(アップレート)である。三年から八年ほどの中程度の時間を要するが、追加の容量を比較的確実にもたらす。
第三は、小型モジュール炉(SMR)や先進炉の初号機(FOAK)である。新しい技術であり、許認可や建設に時間がかかる。稼働は2030年代以降になる。
第四は、将来の購入権や基本合意(MOU)である。事業化の権利や開発支援であって、資金調達も許認可も未確定なオプションにすぎない。
この四つを混ぜてひとつの数字にまとめると、話が実態より大きく見える。その典型が、Metaの「最大6.6GW」だ。
3.Metaの「6.6GW」を、四分類で読む
Metaは2026年1月9日、ビストラ、オクロ、テラパワーの三社と、2035年までに最大6.6GWの原子力を確保する契約を発表した[1]。2024年12月のRFPから始まった、米国史上最大級の企業原子力調達である。メディアは「6.6GWの巨大な新規原発群」と報じたが、内訳は時間軸の異なる契約の束だ。
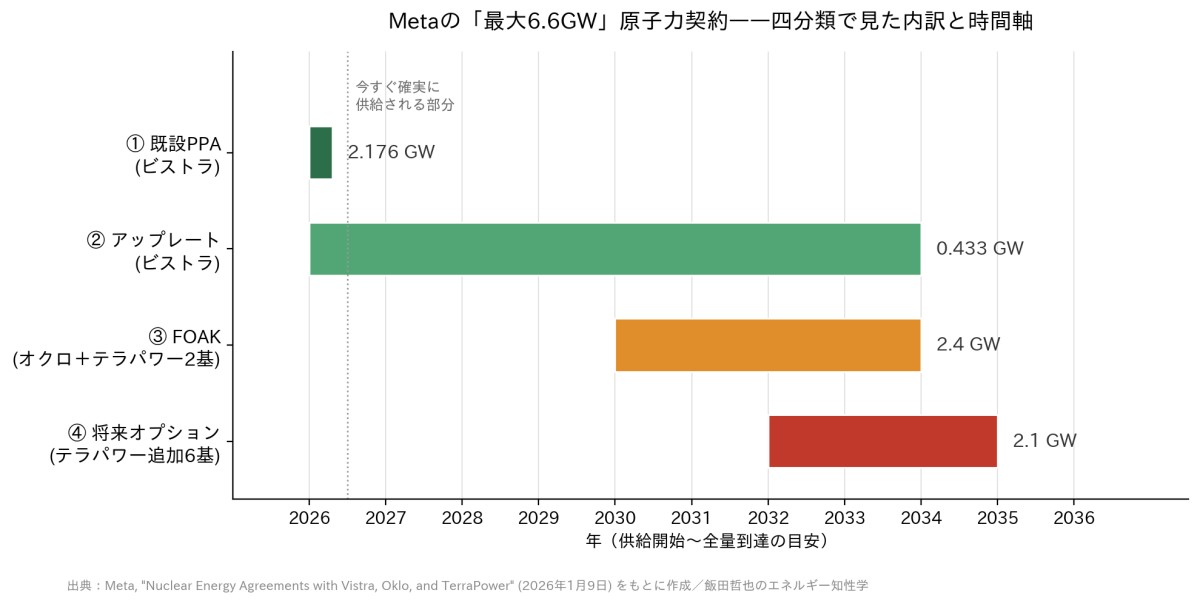
ビストラとは、オハイオ州のペリーとデービスベッセの既設炉から2,176MWを購入し、加えてこの二基とペンシルベニア州のビーバーバレーで合計433MWの出力増強を支援する。あわせて2,609MW、供給は2026年後半に始まり、2034年に全量が揃う二十年契約だ[1]。この2,176MWは第一分類(既設PPA)、433MWは第二分類(アップレート)に当たる。即効性のある、確実な部分である。
オクロとは、オハイオ州パイク郡で最大1.2GWの先進炉キャンパスを開発する。着工準備は2026年、初期の稼働が2030年、全1.2GWは2034年を見込む[1]。テラパワーとは、345MWのナトリウム炉二基(合計690MW)を2032年以降に、さらに追加六基(2.1GW)の権利を2035年までに——加えて1.2GWの蓄熱を組み合わせる[1]。オクロの1.2GWとナトリウム二基は第三分類(FOAK)、テラパワーの追加六基は第四分類(将来権)である。
足し合わせれば、ビストラ2.6、オクロ1.2、テラパワー2.8で、たしかに6.6GWになる。だが、その2.6GWの内側にも時間差がある——いま確実に電気が来るのは、ビストラの既設炉分2.176GWだけで、残る433MWのアップレートは2034年にかけて段階的に積み上がる将来容量である。それ以外は2030年以降のFOAKと、2035年までのオプションだ。「6.6GWの新規原発群が2030年代前半に動く」と読むと、時間軸を潰した過大評価になる。契約の速度と、運転開始の速度は、別物なのだ。
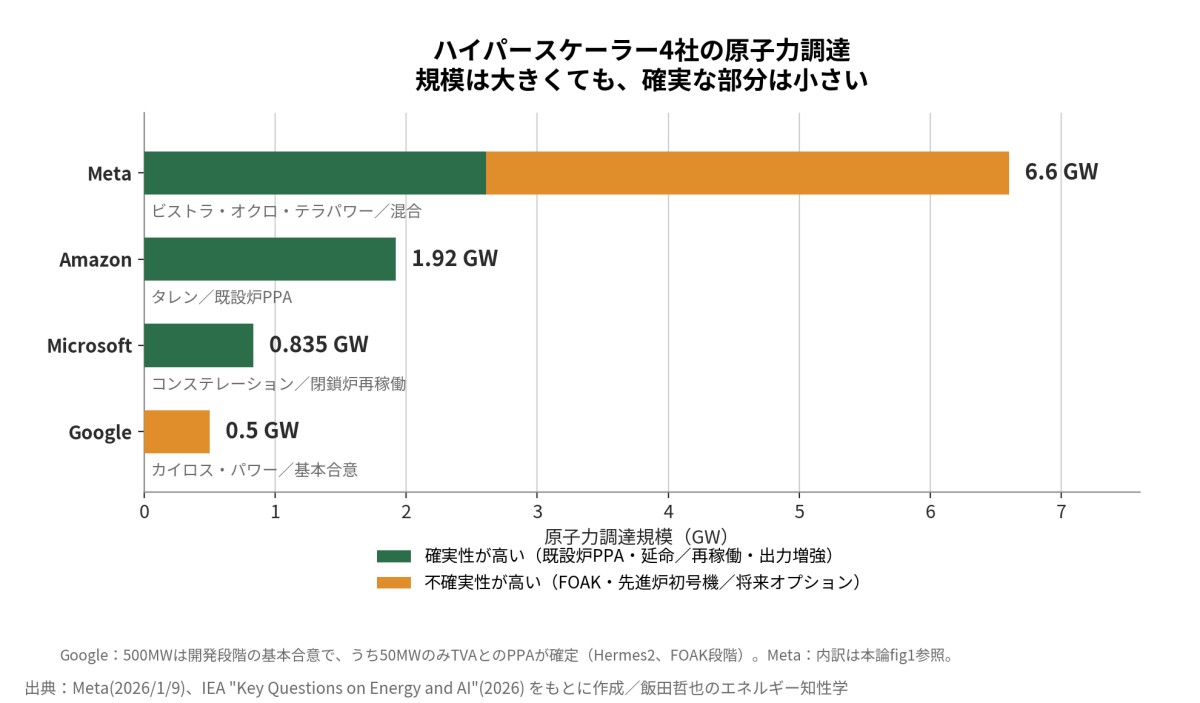
なお、原子力回帰はMetaだけの話ではない。マイクロソフトはコンステレーションと組み、閉鎖していたスリーマイル島一号機をクレーン・クリーンエネルギーセンターとして約835MWで再稼働させる。目標は2027年である[3]。アマゾンはタレンと、サスケハナ原発由来の最大1,920MWを調達する契約を結んだ[3]。グーグルも同じ四分類にまたがる調達を積み上げている。2024年10月、カイロス・パワーと、2035年までに最大500MWの先進炉群を開発する基本合意(マスタープラント開発契約)を結び、初号機ハーミーズ2の稼働目標を2030年としている。2025年8月には一歩進んで、テネシー峡谷開発公社(TVA)がこのハーミーズ2から最大50MWを購入する電力購入契約を締結した——米国の公益事業体が第四世代炉から電力を買う契約としては、これが初めてのケースだという[6]。原子力回帰は、ハイパースケーラーが個別に原子炉を「買う」だけでなく、既存の電力事業者を仲介させるかたちへも広がりはじめている。
ただし、この「既設炉に直結する」という第一分類のモデルは、当初は規制上の強い逆風にさらされた。タレンとアマゾンによるサスケハナ原発の共置(コロケーション)拡大申請を、FERCは2024年11月1日に2対1で却下し、2025年4月の再審請求も退けられた[4]——系統全体の信頼性やコスト転嫁への懸念からのブレーキである。もっとも、この逆風はその後、向きを変えている。FERCは2025年12月18日、全会一致でPJMに対し、コロケーションを一律に禁止するのではなく、明確なルールのもとで受け入れる新しい送電サービス類型を整備するよう命じた。さらに2026年6月18日には、同種の見直しをPJM以外の五地域(MISO・SPP・CAISO・ISO-NE・NYISO)にも拡大するよう、各系統運用者に是正命令(show cause order)を発している[5]。個別案件を却下する段階から、条件付きで受け入れる制度設計へ——規制の軸足は、禁止から管理へと移りつつある。契約組み替え以降の詳しい経緯は、9/14号奥の間「エネルギー×AI②」で扱った。ハイパースケーラー各社が、既設炉の買い占めと並行してFOAKへのリスクマネー投入も進めている背景には、こうした規制の不確実性も一因としてありうるが、企業の投資判断の内実は複合的であり、この因果関係を一次資料だけから特定することはできない。
IEAによれば、データセンター向けSMRのオフテイクは、2024年末の約25GWから2026年1月には45GWへ増えた。ただし、最初の案件がオンラインになるのは、おおむね2030年前後と見られている[3]。契約は急増しても、電気が流れ始めるのはまだ先だ。
4.許認可の段差——「建設許可」は「運転」ではない
案件の温度差は、規制の段階を並べると、もっとはっきり見える。
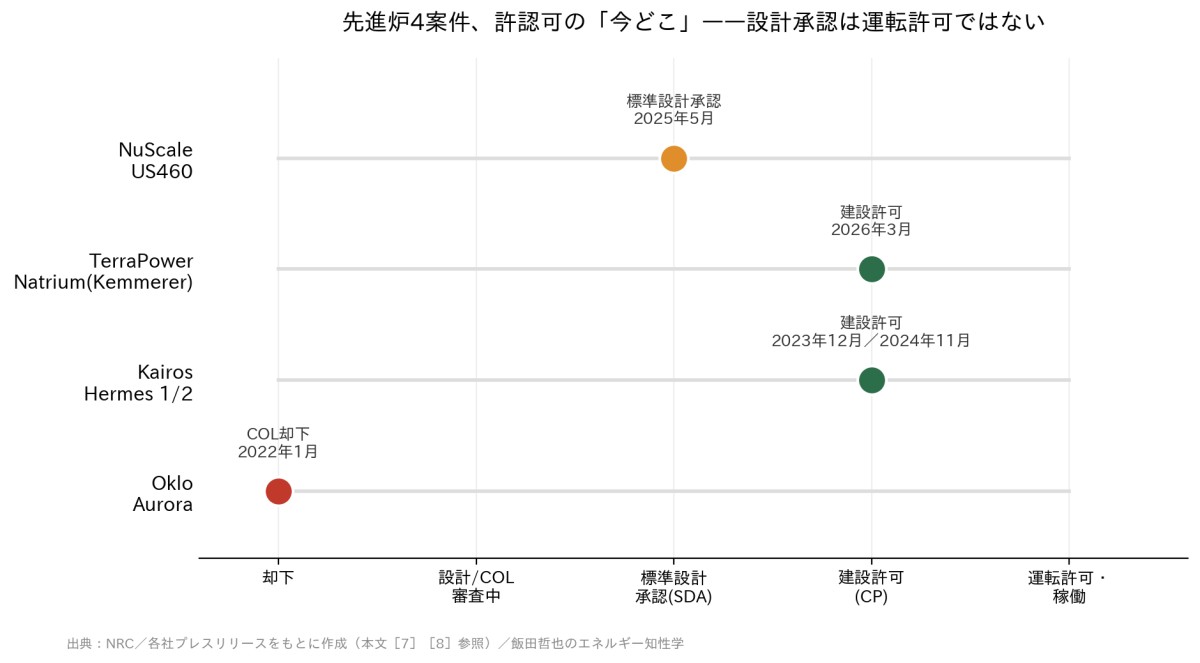
NuScaleのUS460は2025年5月に標準設計承認(SDA)を得た。これは設計が認められた段階で、これから建設許可・運転許可の道が残る[7]。テラパワーのナトリウムは2026年3月、ワイオミング州ケマラーで建設許可を取得した。非軽水炉としては40年ぶりの建設許可という節目だが、運転するには別途、運転許可の申請と承認が要る[7]。
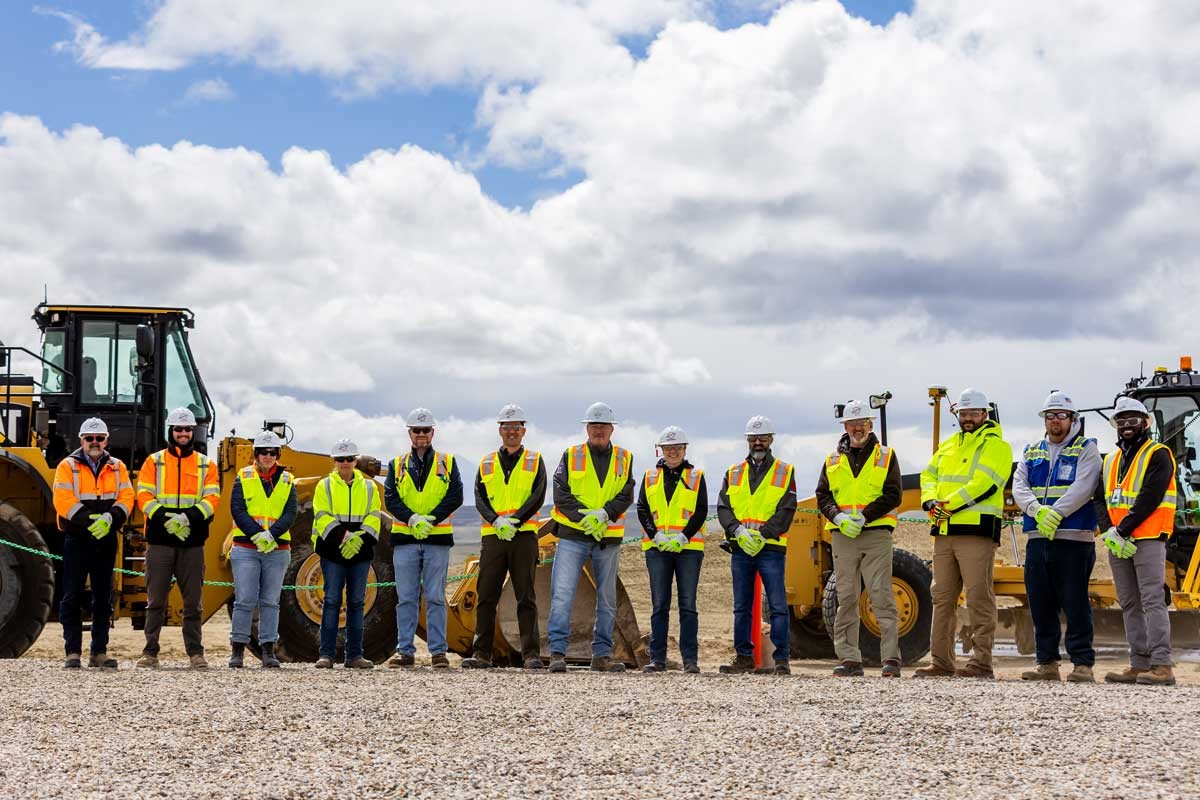
TerraPower社によるケラマー1号機着工のプレスリリース(2026年4月23日)
カイロスのハーミーズは、一号機が2023年12月、電力実証を担う二号機が2024年11月に建設許可を得た[7]。他方、オクロのオーロラは2022年に許認可(COL)を却下された経緯があり、規制の前進はあっても、商用化までの距離はまだ大きい[7]。
オクロの却下については、日付と根拠まで確認できたので明記しておく。米原子力規制委員会(NRC)は2022年1月6日付のレターで、オクロ・パワー社に対し、アイダホ国立研究所への設置を予定していたオーロラ炉(1.5MWe)のカスタム複合ライセンス(COL)申請を却下した。根拠条文は連邦規則10 CFR 2.108(情報提供不備による却下)で、この決定は連邦官報に2022年1月11日付で掲載されている[8]。却下は「予断を与えない(without prejudice)」形式であり、オクロは情報を補って再申請することができる。理由は、最大想定事故(MCA)の分析手法と、安全上重要な構造物・系統・機器(SSC)の分類について、NRCからの追加情報要求(RAI)に対して十分な技術データを提供しなかったことにある[8]。オクロの設計は、核分裂反応の制御や崩壊熱の除去に安全関連のSSCを必要としないという固有安全性を主張していたが、大規模な軽水炉を前提とした既存の規制枠組みの下では、その安全性を証明するための詳細データが不足していると判定された。
Ohio Clean Energy Campus
5.規制そのものが動いている——ADVANCE法と10 CFR Part 53
この許認可の段差を縮めるため、米国の規制の枠組み自体が2024〜2026年に大きく動いた。2024年7月9日、超党派の支持を得てADVANCE法(Accelerating Deployment of Versatile, Advanced Nuclear for Clean Energy Act、公法118-67)が成立した[9]。同法は、先進炉に対するNRCの審査手数料をおよそ53%引き下げて時間あたり148ドルとし、OECD加盟国とインドの企業による原子力施設の外国所有・支配制限を緩和し、NRCに36項目の実施マイルストーンを課した。2026年4月時点で、このうち31項目が達成済みとされている——この達成数は、NRC自身の集計というより、NRCの進捗情報をもとにした独立シンクタンク(Nuclear Innovation Alliance)による集計である点は付記しておく[9]。
ADVANCE法が後押しした最大の成果が、2026年3月25日にNRC委員会が5対0で採決し、同月30日に連邦官報へ掲載され、2026年4月29日に施行された新規則「10 CFR Part 53(リスク情報活用・技術包括的規制枠組み)」である[10]。これは1989年以来はじめての新しい原子炉許認可の枠組みであり、2019年制定のNEIMA(原子力エネルギー革新近代化法)が2027年末までにと課していた期限を、1年以上前倒しで達成した[10]。従来のPart 50・Part 52が大型の軽水炉を前提とした決定論的な設計基準を軸に発展してきたのに対し、Part 53は確率論的リスク評価(PRA)、その他の体系的リスク評価(SRE)、あるいはその組み合わせを柔軟に用いてよいとする、単一の性能重視(パフォーマンスベース)の枠組みであり、冷却材の種類や出力規模を問わない。なお、規則策定の過程では「PRAを中心に据える案」と「従来基準にPRAを補う案」を分ける二本立て(Framework A/B)が検討された時期もあったが、後者は委員会の議論を経て取り下げられており、最終規則はこの二本立てではなく単一の枠組みとして確定している。設計承認をおよそ18か月以内で得るという目標が掲げられているが、これはPart 53という規則単体が保証する期限ではなく、NRC全体の審査迅速化の取り組み(NEIMAのマイルストーンや、審査期間短縮を求める大統領令などを含む文脈)の一部として掲げられている目標である点には注意したい。これにより、オクロやテラパワーのような非軽水炉型のSMRが、大型軽水炉向けの過剰な要件に縛られることなく安全性を証明できる制度上の道が、ようやく整いはじめた。ただし、この枠組みで実際に許認可が下りた案件はまだなく、制度が用意されたことと、それが実際に審査期間を縮めることは、なお別の話である。
6.FOAKからNOAKへ——なぜ最初の一基は高くつくのか
許認可の段差とは別に、コストの段差もある。原子力に限らず、新しい製造プロセス一般に見られる現象として、量産の初号機(First-Of-A-Kind, FOAK)は、設計の手戻り、サプライチェーンの未成熟、施工チームの習熟不足が重なり、後続の量産機(Nth-Of-A-Kind, NOAK)よりもずっと高くつく——という方向性そのものは、米エネルギー省(DOE)も先進炉で見込んでいる仮説である。だが、「数を作れば自動的に安くなる」と決めてかかるのは危うい。OECD/NEAは、この学習曲線が実際に働くための条件として、設計の凍結、標準化、連続的な発注、経験を積んだサプライチェーン、そして規制の予見可能性を挙げている——条件がそろわなければ、学習効果は働かない。実際、日本の原子力建設費を分析した査読研究では、1970年代後半にむしろ単価が上昇し、その後も明確な低下傾向は確認されなかった[11]。原子力の建設費が、他の製造業のように一様に下がり続けてきたわけではないことを示す反証である。
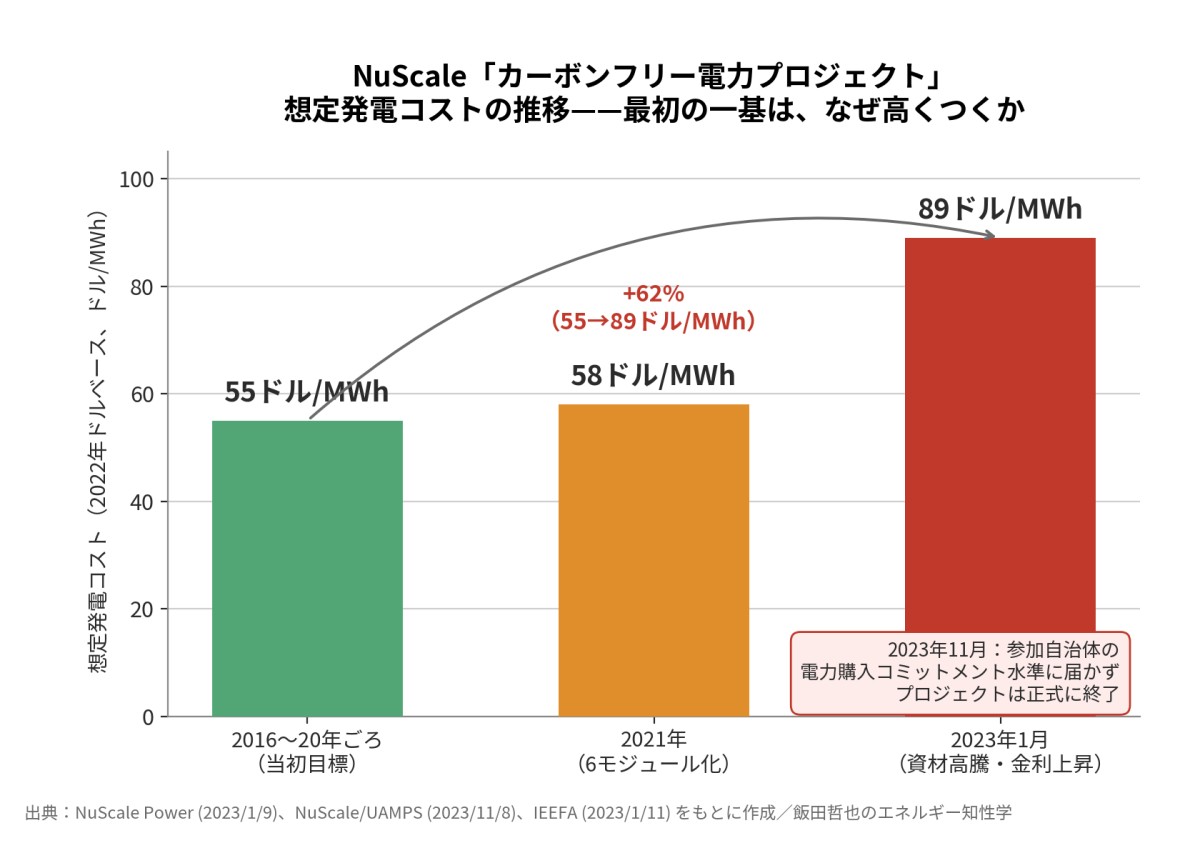
この「最初の一基」の重さを、身をもって示したのがNuScale Powerである。同社はユタ州の公営電力事業体連合(UAMPS)と、アイダホ国立研究所内に建設する「カーボンフリー電力プロジェクト(CFPP)」を進めていたが、2016〜2020年ごろに1メガワット時あたり55ドル程度とされていた想定発電コストは、2021年に6モジュール構成への設計変更を経て58ドル/MWhへ改定され、資材価格の高騰と金利上昇を受けて2023年1月にはさらに89ドル/MWh(2022年ドルベース)へ引き上げられた[12]。参加自治体が設定していた電力購入コミットメントの水準に届かず、プロジェクトは2023年11月に正式に終了した[12]。NuScale自体は同じ設計をもとに標準設計承認(US460)を取得しており技術面での前進は続いているが、「規制を突破すること」と「経済的に成り立たせること」は、なお別の課題であることを、この挫折は示している。
もうひとつの物理的な制約が、燃料そのものである。オクロのオーロラやテラパワーのナトリウム、カイロスのハーミーズなど、いま開発が進む先進炉の多くは、ウラン235の濃縮度が5〜20%の高含有度低濃縮ウラン(HALEU)を必要とするが、米国には長らく商業規模のHALEU濃縮能力がなかった[13]。米エネルギー省はセントラス・エナジー社に最大9億ドルのタスクオーダーを発注し、同社は2029年までに年産12トンの商業生産ラインを稼働させる計画を進めている——オクロは2026年6月、パイク郡キャンパス向けにセントラスからHALEUを調達する基本合意を結んだ[13]。規制の枠組みが整い、契約が結ばれても、それを動かす燃料の供給網がまだ立ち上がりきっていない、というもう一段のボトルネックがここにある。
この段差は、テラパワーやニュースケールだけの現象ではない。同じくADVANCE法・Part 53の追い風を受けるエックスエナジーは、テキサス州シードリフトのダウ・ケミカル向け案件——独自設計のXe-100炉4基、合計320MWのプロジェクト——について、2025年3月に建設許可(CP)申請をNRCへ提出し、同年5月にNRCが受理・ドケット化、6月には18か月という異例に短い審査スケジュールが公表された。2026年5月にはNRCが環境評価(EA)を完了し「重大な影響なし(FONSI)」の判定を出しており、審査そのものは前倒しで進行中である——ただし、これは建設許可自体が下りたことを意味せず、着工の可否はなお審査の帰趨しだいである。並行して進むエンジニアリング作業は2026年4月時点でもFEL-2(フロントエンド・ローディング・ステージ2、基本設計段階)にあり、許可取得前に着工することはできない。同社は2026年に新規株式公開(IPO)を実施し、ダウ・アマゾン・セントリカなどの顧客基盤を背景に144基・約11.5GWe規模の受注パイプラインを積み上げているが、これは顧客側がもつ条件付きの権利をすべて行使した場合の規模であり、確定した受注残ではない。SEC提出書類自身も「Xe-100はまだ設計段階にあり、コスト超過や工期遅延のリスクが相応にある」と明記している——受注残の大きさ、審査の進捗、そして実際に稼働する炉の数は、それぞれ別の指標である[14]。
Part 53のような規制の予見可能性向上は、FOAKの段階でのつまずきを減らし、NOAKへ到達する確率を上げる制度的な下支えとして働く可能性がある——ただしそれ自体がコストを下げるわけではなく、サプライチェーンと燃料という別の制約が解けなければ、規制の前進だけでは十分ではない。
7.番外——宇宙太陽光データセンターは、解になるか
地上の用地難、系統の逼迫、冷却水の枯渇。その極端な回答として登場したのが、SpaceXの軌道データセンター構想である。これは構想ではなく、実在する申請だ。米連邦通信委員会(FCC)は2026年2月4日、SpaceXの「Orbital Data Center System」を受理・公示した(DA-26-113)。申請は1月30日、高度500〜2,000kmの低軌道に最大100万機の衛星を展開し、光衛星間リンクで結ぶという内容である[15]。ただし、「実在する申請」であることと「認可・建設が決まったこと」は別物である——FCCの公示は受理して意見募集を始める手続き上の一段階であり、認可そのものではない。
「宇宙は極寒で太陽光が無尽蔵だから最適だ」という語り口は、熱力学の現実を飛ばしている。真空では対流で熱を逃がせない。捨てる手段は赤外放射だけで、放熱面を300K(約27℃)に保ちながら1MWの廃熱を捨てるには、片面で2,000平方メートル級の放熱板が要る[15]。しかもこの面積は放熱面の温度の4乗に反比例して激しく変わる——高温で運転するほど面積は小さくできるが、その分AIアクセラレーター側の冷却条件との綱引きになる。「真空だから冷えやすい」のではなく、どの温度で捨てるかという設計判断そのものが規模を左右する。
この設計空間——温度が面積と費用をどう左右するか、Starshipの打上げ費用しだいで経済性がどこまで変わるか、SpaceXが取りうる短期・中期・長期の衛星設計、そしてFCC・NASA・輸出管理当局が何を求めているか——は、この主題だけで1本の分量になる。関心のある読者は、奥の間の独立回「宇宙太陽光データセンターは、解になるか——SpaceXが取りうる現実的な設計空間」(10月5日号)へ進んでほしい。
8.そして、次の問いへ
原子力は、四分類の第一・第二では確実な低炭素電源だが、FOAKのSMRは2030年代以降の不確実なオプションであり、直近の需要を単独では救わない。規制の枠組みそのものは2024〜2026年に大きく前進したが、制度が整うことと審査が実際に速まることは別問題である。Meta・グーグル・エックスエナジーの案件を並べて見えてくるのは、契約の量と、実際に電気が流れ始める量のあいだに、業界共通の大きな開きがあるという事実だ。宇宙データセンターは、物理が重い。ここまでは、AIが電力を「取る」側の話だった。
だが、AIには別の顔もある。次号「その4——AIは電力網の味方にもなる」では、送電線を一本も増やさずに容量を引き出す話、再エネ予測を鋭くする話、材料探索を加速する話へ入る。脅威論にも楽観論にも振れない、時間軸のパラドックスへ。
参考文献
本論で引用・参照した文献の一覧は、別ページ(Google Doc)にまとめています。
喫茶去|暗算、漢字、地図、そして考えるということ —— AIで変わるもの(こと)シリーズ
前の号で、AIに文章の下書きを委ねる話を書いた。それをもう少しズームアウトして言えば、AIに「思考の下書き」を委ねている感覚がある。「考えることそのものをいったん任せる」とも言える。論考や研究論文、データ調査をするとき、少し前までは自分で計画を立ててAIに調査の部分だけを投げていたが、最近は、その計画自体もAIとやり取りしながら組み立てるようになった。計画し調査し文章化する作業のかなりの部分をAIに委ね、その結果を確認しながら何回かそのサイクルを回す。奥の間で配信した「AIの歴史」とか「AI神々の宮廷劇」など、それまで自分には未知だった上に複雑な相関関係を含む全体像を描き出すうえで、AIによる「思考の下書き」は大いなる助けとなった。従来のWeb検索や論文、書籍の読み解きのままではけっしてたどり着けなかっただろうし、描こうとすら発想しなかっただろう。
こうして、AIに「思考の下書き」を委ねることで、思考の射程が拡がり、解像度も高く確かに理解できるという手応えも大きくなった。エネルギーや電気、原子力や物理学など大学や専門で学んできた分野でも、少し専門を外れると、理解が不充分だったり、ほとんど知らないことも少なくない。いわゆる専門家サイロの細分化現象だ。ところが、このAIに「思考の下書き」を委ねることで、サイロを越えて理解が急速に進む手ごたえがある。
若い頃から、哲学や政治学、社会学、経済学など社会科学や人文科学の幅広い領域の書籍や論文を、手当たり次第に乱読してきた。専門家には遠く及ばないものの、それなりに土地勘があるつもりだった。そうした領域でも、AIに「思考の下書き」を委ねて射程を広げて解像度高く調べた上で自分の言葉として記述し直すと、これまで「おぼろげだった事柄」の解像度が何段階か上がった感覚がある。ひとつの分野の深奥や、分野を超えた領域まで、全体像としてつながっていく実感がある。
以前の自分史で、電卓を使い始めて暗算ができなくなり、ワープロで漢字が書けなくなり、カーナビで地図を覚えなくなったと書いた。暗算も漢字も地図も文章書きも、脳内に何かを刻み込みながら脳を鍛える感覚だったが、それがツルッと失われてゆく。易しい暗算も、易しい漢字も、近場の地図も、簡単な文章さえ手が止まる。AIに「思考の下書き」を委ねることは、そうした感覚と似ている。脳内に刻み込む思考の力が弱ってゆく。
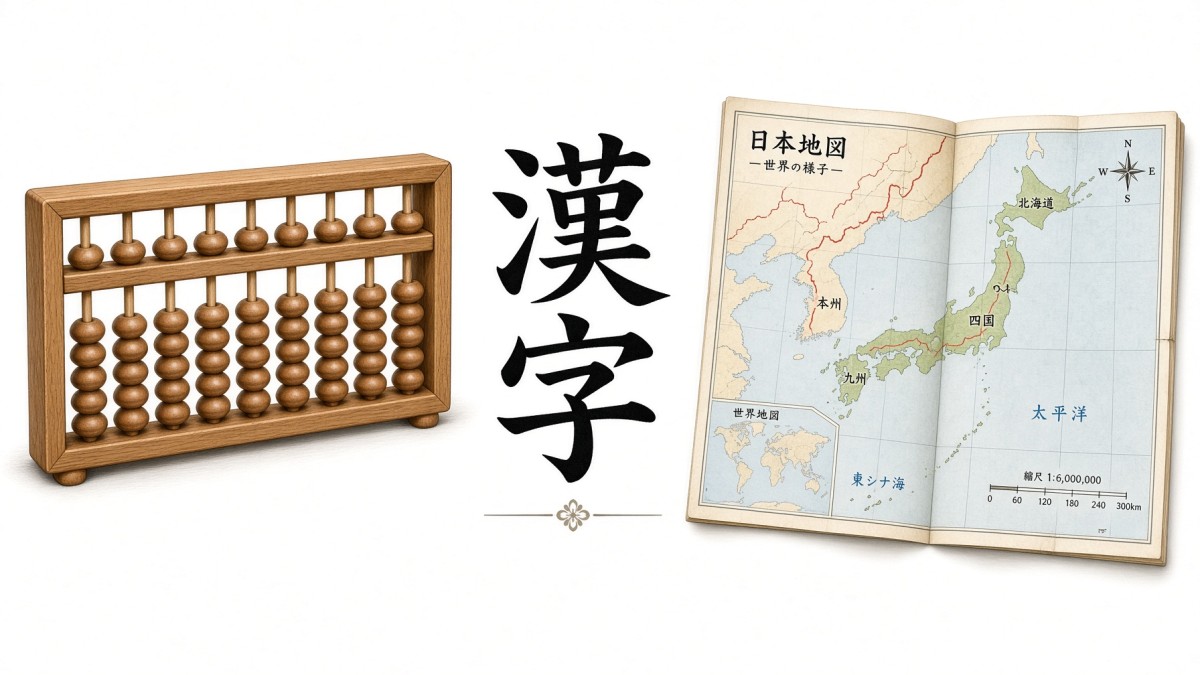
他方で、暗算ができなくても量子力学や高等数学の意味が理解できる、漢字が書けなくても読むことができ、中国の古典を紐解くこともできる。地図が頭から消えても、世界中のどこへでも自在に行くことができる。脳内での深い思考の胆力が弱っても、世界や歴史、あるいは専門分野を超えて俯瞰しつつ同時に解像度高く理解し問いを立てる力は、AIによって、以前の自分よりもいっそう高く幅広く深い次元に届くようになった感覚はある。
何かを失うことと、何かを得てゆくこと。これまでもその両方が起きてきたが、それがいよいよ、自分の考えることそのものに及んできた。考えるとは何か、思考とは何か、それを、もう少し考え続けてみたい。
【奥の間:文明の燭洞幾】エネルギー×AI③——味方としてのAI、あるいはメタ技術としての知性
「燭」はろうそくで暗闇の一点を照らし出すこと。「洞」は穴を貫いて深層を見通すこと。「幾」は『易経』の語で、変化の極めて微かな萌芽——肉眼には見えない転換の兆しを指します。「萌芽を照らし出し、深く貫いて読む」という知的営みを、この場でともに続けていきたいと思っています。
本論(広場)が「何が起きているか(What)」を論じる場だとすれば、奥の間は「なぜそうなのか(Why deeper)」を掘り下げる場です。エネルギー・文明・政治・AI・歴史——これらを縦横に使いながら、現在進行形の転換の深層を透視していきます。
今号の奥の間:エネルギー×AI③——味方としてのAI、あるいはメタ技術としての知性
前号までの2回で、AIを電力の消費者として見てきた。需要を五つに分解し、供給側が用意した三つの解——蓄電池、原子力、宇宙——を、時間軸・追加性・許認可段階という物差しで測り直した。
だがAIには、もうひとつの顔がある。**電力システムの側を賢くする力**としての顔である。そしてもうひとつ、エネルギー技術そのものの開発を圧縮する「メタ技術」としての顔もある。今号は、その二つの顔を見る。
なお本連載でいうEi革命は、太陽光・蓄電池・EVが牽引する再エネ電化テック革命とほぼ同義である。ただしEi革命という言い方には、Electricity(電化)だけでなくIntelligence(知性・AI)のニュアンスが入る。


読者限定の内容も逃しません。